
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
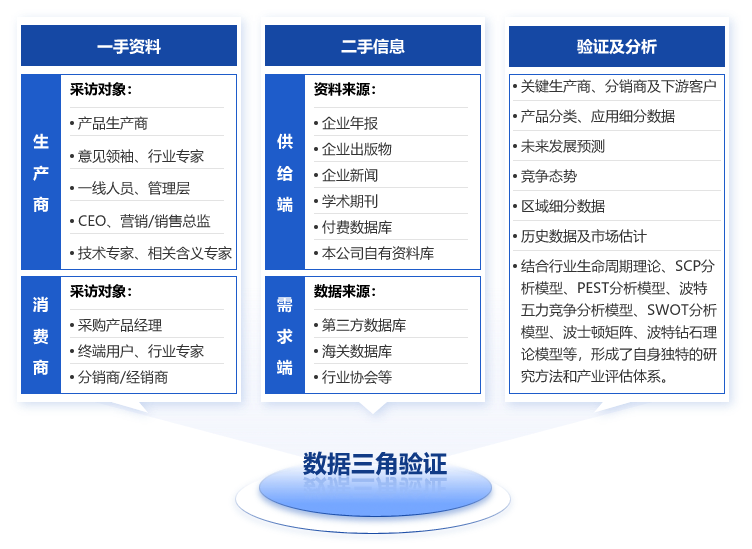
- 研究方法
三氧化钼(MoO)纳米粉末是一种由钼元素和氧元素组成的化合物,通常以纳米级颗粒形式存在。其粒径通常在100纳米以下,具有较大的比表面积、优异的化学稳定性和独特的物理化学性能。这种材料广泛应用于催化剂、锂离子电池正极材料、气体传感器、光学涂层以及功能性陶瓷等领域。行业市场现状及未来发展趋势概述中国作为全球最大的钼资源生产国之一,在三氧化钼(MoO)纳米粉末的研发与生产领域占据重要地位。中国三氧化钼纳米粉末市场规模达到约3.8亿元人民币,同比增长15.2%,产量约为1,200吨,较上一年增长了12%。从需求端来看,下游应用行业如新能源、电子器件制造和环保技术对高性能材料的需求持续攀升,推动了三氧化钼纳米粉末市场的快速发展。中国三氧化钼纳米粉末行业呈现出以下几个显著特点:技术水平不断提升。国内科研机构和企业加大了对纳米材料制备工艺的研究投入,尤其是在溶胶-凝胶法、水热合成法和化学气相沉积法等先进制备技术方面取得了突破性进展。这些技术的应用不仅提高了产品的纯度和均匀性,还降低了生产成本,增强了产品的市场竞争力。区域分布相对集中。中国的三氧化钼纳米粉末生产企业主要集中在河南、陕西、辽宁等传统钼矿资源丰富的地区。河南省凭借其得天独厚的资源优势和完善的产业链配套,成为全国最大的生产基地,占据了超过40%的市场份额。长三角和珠三角地区的高科技产业集群也为该材料提供了广阔的市场需求。行业也面临一些挑战。一方面,国际市场上高端三氧化钼纳米粉末产品仍由欧美日韩等发达国家主导,中国企业在高端领域的技术积累尚显不足;原材料价格波动较大,尤其是钼精矿的价格受全球经济形势影响明显,增加了企业的经营风险。例如,2024年钼精矿平均价格同比上涨了约8%,直接推高了三氧化钼纳米粉末的生产成本。展望随着“双碳”目标的推进和新能源产业的蓬勃发展,三氧化钼纳米粉末将迎来更加广阔的发展空间。预计到2028年,中国三氧化钼纳米粉末市场规模将突破8亿元人民币,复合年增长率保持在16%-18%之间。锂离子电池领域将成为最重要的增长驱动力,占总需求的比例预计将从2024年的35%提升至2028年的45%以上。技术创新将继续引领行业发展。例如,通过优化制备工艺降低能耗、开发新型功能化改性技术以满足特定应用场景需求,将成为企业竞争的核心要素。随着国家政策对新材料产业的支持力度不断加大,相关税收优惠、研发补贴等措施将进一步促进产业升级。值得注意的是,环保要求日益严格也将对行业产生深远影响。绿色生产工艺将成为企业发展的必然选择,而那些无法适应新标准的小型企业可能逐步退出市场,从而促进行业集中度的提高。中国三氧化钼纳米粉末行业正处于快速成长阶段,尽管面临一定挑战,但凭借丰富的资源储备、强大的市场需求和技术进步,行业前景依然十分乐观。企业应抓住机遇,加强技术研发和品牌建设,以在全球市场中占据更有利的位置。
报告导读:
中国氧化钼行业凭借资源储备(全球储量39%)与产能优势,已成为全球核心参与者。2025年上半年产量10.60万吨,同比下降3.35%,主因技术升级(淘汰反射炉,转向4N级高纯氧化钼)导致短期波动。全球供需呈紧平衡,2021-2024年钼矿缺口先扩后稳,2025年6月国内氧化钼价格3890元/吨,同比增2.91%。出口管制(2025年2月实施)致进出口双降(进口量降21.45%,出口量降27.35%)。行业竞争格局呈“双寡头 专业细分”,金钼股份、洛阳钼业合计占近半市场份额,技术驱动向高端化(工业级/高纯级/特种级)转型,辽宁创石等企业通过连续结晶技术实现钼酸铵纯度提升至99.5%。
基于此,依托博研咨询旗下氧化钼行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,博研咨询推出《2025-2031年中国氧化钼行业市场现状调查及发展战略研判报告》。本报告立足氧化钼新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动氧化钼行业发展。
观点抢先知:
行业发展有利因素:1、中国钼金属储量590万吨,占全球39%,居世界第一,为行业提供稳定原料基础。2、政府鼓励新技术研发,出台《有色金属行业碳达峰方案》,推动绿色制造和产业升级。3、高纯氧化钼(4N级)量产技术成熟,辽宁创石钼业等企业实现钼酸铵纯度提升至99.5%,填补国内高端产品空白。4、新能源汽车、航空航天、半导体等领域对高纯钼材料需求激增,推动行业向高端化延伸。5、龙头企业通过海外并购(如洛阳钼业刚果铜钴矿)保障资源供应,提升国际竞争力。
产业链核心节点:全球钼矿床集中于环太平洋、特提斯及中亚-蒙古成矿带,中国栾川钼矿、美国Climax钼矿等为特大型矿床。中国钼资源储量占全球39.33%,但以原生矿为主,低品位矿占比高,开采成本较高。国内主要企业如金钼股份、洛阳钼业依托自有矿山(如金堆城钼矿、栾川钼矿)保障原料供应,同时通过海外资源并购(如洛阳钼业刚果项目)补充资源。2025年行业技术升级推动资源利用效率提升,但低品位矿开发仍面临环保与成本压力,政策鼓励新技术(如生物浸出)以提高回收率。
产量:2025年上半年中国氧化钼产量10.60万吨,同比下降3.35%,主因技术升级(淘汰反射炉、转向4N级产能)导致短期设备调试波动。行业长期产能充足,但结构调整影响短期供给。龙头企业通过技术改造(如洛阳钼业氢还原炉工艺)降低能耗,提升高端产能占比。
价格情况:氧化钼价格在2025年6月底达到3890元/吨,同比增长2.91%。价格上涨主要受全球钼供需紧平衡状态的影响。2021-2022年,随着全球经济复苏和地缘政治紧张,钼供需缺口扩大,推动价格上涨。2023年,钼价创历史新高,但需求缺口略有下滑。2024年,需求扩张进一步加剧了供需缺口,带动氧化钼价格持续攀升。此外,环保政策的趋严和出口管制措施的实施也对价格产生了支撑作用。
贸易情况:2025年上半年中国氧化钼进出口双降:进口量949.74吨(同比-21.45%),金额1.66亿元(同比-22.01%);出口量1193.88吨(同比-27.35%),金额3.14亿元(同比-26.98%)。出口管制政策(商务部、海关总署第10号公告)限制钼相关物项出口,企业需申请许可,导致国际市场供应收紧。国际地缘政治风险(如关税战)进一步加剧进出口波动。
龙头企业:金钼股份和洛阳钼业作为龙头企业,合计占据将近一半的市场份额。这两家企业凭借其规模优势、技术实力和品牌影响力,在市场中处于领先地位。行业集中度逐渐提高,龙头企业通过技术升级和资源整合,不断扩大市场份额。同时,一些专注于特定细分领域的企业也在市场中崭露头角,通过技术创新提升产品附加值。
报告相关内容节选:


【特别说明】1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章氧化钼行业相关概述
第一节 氧化钼行业相关概述
一、产品概述
二、产品性能
三、产品用途
第二节 氧化钼行业经营模式分析
一、生产模式
二、采购模式
三、销售模式
第二章氧化钼行业发展环境分析
第一节 中国经济发展环境分析
一、中国GDP增长情况分析
二、工业经济发展形势分析
三、社会固定资产投资分析
四、全社会消费品零售总额
五、城乡居民收入增长分析
六、居民消费价格变化分析
第二节 中国氧化钼行业政策环境分析
一、行业监管管理体制
二、行业相关政策分析
三、上下游产业政策影响
四、进出口政策影响分析
第三节 中国氧化钼行业技术环境分析
一、行业技术发展概况
二、行业技术发展现状
第三章2025-2031年中国氧化钼市场供需分析
第一节 中国氧化钼市场供给状况
一、2020-2025年中国氧化钼产量分析
二、2025-2031年中国氧化钼产量预测
第二节 中国氧化钼市场需求状况
一、2020-2025年中国氧化钼需求分析
二、2025-2031年中国氧化钼需求预测
第三节 2020-2025年中国氧化钼市场价格分析
第四章中国氧化钼行业产业链分析
第一节 氧化钼行业产业链概述
第二节 氧化钼上游产业发展状况分析
一、上游原料市场发展现状
二、上游原料生产情况分析
三、上游原料价格走势分析
第三节 氧化钼下游应用需求市场分析
一、行业发展现状分析
二、行业生产情况分析
三、行业需求状况分析
四、行业需求前景分析
第五章2020-2025年氧化钼所属行业进出口数据分析
第一节 2020-2025年氧化钼进口情况分析
一、进口数量情况分析
二、进口金额变化分析
三、进口来源地区分析
四、进口价格变动分析
第二节 2020-2025年氧化钼出口情况分析
一、出口数量情况分析
二、出口金额变化分析
三、出口国家流向分析
四、出口价格变动分析
第六章国内氧化钼生产厂商竞争力分析
第一节 企业A
一、企业发展基本情况
二、企业主要产品分析
三、企业经营状况分析
四、企业发展战略分析
第二节 企业B
一、企业发展基本情况
二、企业主要产品分析
三、企业经营状况分析
四、企业发展战略分析
第三节 企业C
一、企业发展基本情况
二、企业主要产品分析
三、企业经营状况分析
四、企业发展战略分析
第四节 企业D
一、企业发展基本情况
二、企业主要产品分析
三、企业经营状况分析
四、企业发展战略分析
第五节 企业E
一、企业发展基本情况
二、企业主要产品分析
三、企业经营状况分析
四、企业发展战略分析
第七章2025-2031年中国氧化钼行业发展前景及投资策略
第一节 2025-2031年中国氧化钼行业投资前景分析
一、氧化钼行业发展前景
二、氧化钼发展趋势分析
三、氧化钼市场前景分析
第二节 2025-2031年中国氧化钼行业投资风险分析
一、产业政策风险
二、原料市场风险
三、市场竞争风险
四、技术风险分析
第三节 2025-2031年中国氧化钼行业投资策略及建议
第八章氧化钼企业投资战略与客户策略分析
第一节 氧化钼企业发展战略规划背景意义
一、企业转型升级的需要
二、企业做强做大的需要
三、企业可持续发展需要
第二节 氧化钼企业战略规划制定依据
一、国家产业政策
二、行业发展规律
三、企业资源与能力
四、可预期的战略定位
第三节 氧化钼企业战略规划策略分析
一、战略综合规划
二、技术开发战略
三、区域战略规划
四、产业战略规划
五、营销品牌战略
六、竞争战略规划
第四节 氧化钼企业重点客户战略实施
一、重点客户战略的必要性
二、重点客户的鉴别与确定
三、重点客户的开发与培育
四、重点客户市场营销策略