
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
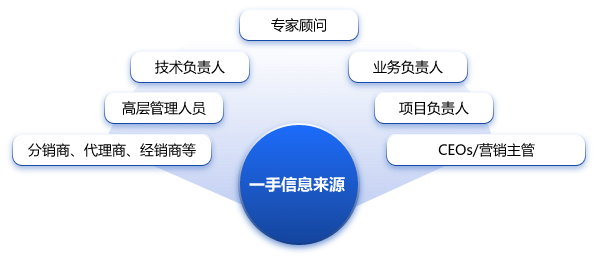
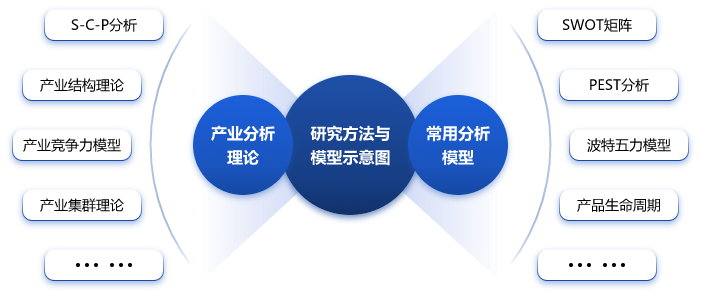
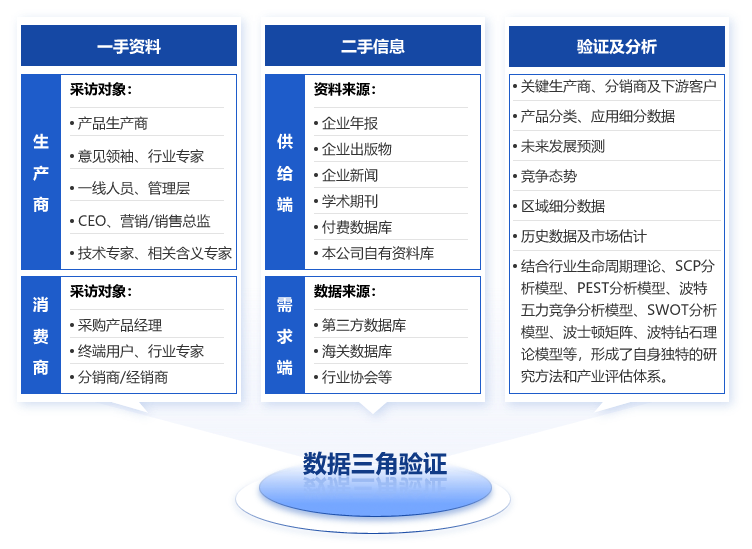
- 研究方法
主动元件用塑料载带是一种专门用于电子元器件封装和运输的高分子材料制品,其主要功能是保护敏感的电子元件在生产、存储及运输过程中免受物理损伤、静电破坏以及环境因素的影响。这种载带通常由聚苯乙烯(PS)、聚丙烯(PP)或改性塑料制成,具有良好的抗静电性能、机械强度和尺寸稳定性,广泛应用于半导体芯片、集成电路、二极管等主动元件领域。2024年,中国主动元件用塑料载带市场规模达到约85亿元人民币,同比增长12.3%,显示出强劲的增长势头。这一增长主要得益于国内电子信息产业的快速发展以及对高端电子元器件需求的持续增加。随着5G通信、人工智能、物联网等新兴技术领域的崛起,市场对高性能塑料载带的需求显著提升。国产替代进程加速也推动了本土企业在该领域的市场份额逐步扩大。从市场结构来看,2024年中国主动元件用塑料载带行业呈现出明显的区域集中化特征。长三角地区作为全国电子制造业的核心地带,占据了超过60%的市场份额;珠三角地区紧随其后,贡献了约25%的份额。中西部地区的产能扩张速度加快,预计未来几年将成为新的增长点。在竞争格局方面,目前国内市场仍以国际品牌为主导,如日本大王制纸(DaiwaSeiko)和韩国SKC等企业占据较大份额。随着国内企业技术水平的不断提升,本土厂商如苏州某科技公司和深圳某新材料公司在产品质量与成本控制上逐渐具备竞争优势,并开始抢占部分中低端市场。2024年数本土企业的市场占有率已从2023年的35%提升至42%。从产品类型分析,当前市场上主流的塑料载带可分为标准型和防静电型两大类。防静电型塑料载带因其更高的技术壁垒和附加值,成为行业发展的重点方向。2024年,防静电型塑料载带的销售额占比达到58%,较前一年提升了5个百分点。随着环保政策趋严,可降解材料的研发与应用也成为行业关注的热点之一。展望中国主动元件用塑料载带行业将继续保持稳定增长态势。预计到2029年,市场规模将突破150亿元人民币,年均复合增长率(CAGR)约为8%-10%。驱动这一增长的主要因素包括:一是全球电子产品需求持续旺盛,特别是新能源汽车、数据中心和智能终端设备等领域对高性能电子元器件的需求激增;二是国内电子制造业向高端化转型,带动对高品质塑料载带的需求上升;三是国家政策支持下,本土企业技术研发能力不断增强,进一步缩小与国际领先水平的差距。值得注意的是,未来行业发展也将面临一些挑战。例如,原材料价格波动可能对成本造成压力;国际贸易环境不确定性增加可能影响产业链供应链安全;如何平衡产品性能与环保要求也是企业需要解决的重要课题。为应对这些挑战,业内企业需加大研发投入,优化生产工艺,同时积极探索绿色可持续发展路径。中国主动元件用塑料载带行业正处于转型升级的关键时期,机遇与挑战并存。通过技术创新、产业升级和市场拓展,本土企业有望在全球竞争中占据更加重要的地位,从而实现行业的高质量发展。
博研咨询发布的《2025-2031年中国塑料载带行业市场产销格局及投资前景研判报告》共十章。首先介绍了塑料载带行业市场发展环境、塑料载带整体运行态势等,接着分析了塑料载带行业市场运行的现状,然后介绍了塑料载带市场竞争格局。随后,报告对塑料载带做了重点企业经营状况分析,最后分析了塑料载带行业发展趋势与投资预测。您若想对塑料载带产业有个系统的了解或者想投资塑料载带行业,本报告是您不可或缺的重要工具。
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章塑料载带行业发展综述
第一节 塑料载带的定义及应用
一、塑料载带的基本定义、行业特征
二、塑料载带的主要用途
三、塑料载带的主要类型及特点
第二节 塑料载带行业发展历程
一、塑料载带行业过往发展历程
二、塑料载带行业生命周期、所处阶段
第三节 塑料载带行业商业模式
一、生产模式
二、采购模式
三、销售模式
第二章中国塑料载带产业政策环境
第一节 塑料载带行业监管管理体制
一、主要政府监管部门
二、相关行业协会、联系方式
第二节 塑料载带行业政策解析
一、塑料载带行业相关标准
二、塑料载带行业主要政策汇总
三、塑料载带行业重点政策及影响
四、塑料载带行业未来政策导向及趋势
第三章中国塑料载带行业市场发展调查
第一节 全球塑料载带行业市场发展现状
一、2020-2025年全球塑料载带市场规模及增速
二、全球塑料载带行业竞争格局
三、主要国家/地区的经验借鉴
第二节 中国塑料载带行业市场规模现状
一、2020-2025年中国塑料载带产量
二、2020-2025年中国塑料载带需求量
三、2020-2025年中国塑料载带行业产值
第三节 中国塑料载带行业经济效益调查
一、2020-2025年中国塑料载带价格走势
二、中国塑料载带行业成本拆解
三、中国塑料载带行业利润水平
第四节 中国塑料载带行业市场竞争格局
一、中国塑料载带行业企业竞争格局、市场份额
二、中国塑料载带行业集中度
第五节 中国塑料载带行业市场影响因素
一、中国塑料载带行业市场的驱动因素
二、中国塑料载带行业市场的限制因素
第四章中国塑料载带行业进出口市场调查
第一节 2020-2025年中国塑料载带进口市场调查
一、2020-2025年中国塑料载带进口数量
二、2020-2025年中国塑料载带进口金额
三、2025年中国塑料载带进口来源地区
四、2020-2025年中国塑料载带进口价格
第二节 2020-2025年中国塑料载带出口市场调查
一、2020-2025年中国塑料载带出口数量
二、2020-2025年中国塑料载带出口金额
三、2025年中国塑料载带出口目的地区
四、2020-2025年中国塑料载带出口价格
第三节 中国塑料载带进出口市场特征总结
第五章中国塑料载带产业链研究
第一节 塑料载带产业链结构
第二节 塑料载带产业链上游市场调查
第三节 塑料载带产业链中游市场调查
第四节 塑料载带产业链下游市场调查
第六章供给端——塑料载带行业产品市场调查
第一节 塑料载带行业产品市场调查
第二节 塑料载带行业营销策略
第三节 中国塑料载带产品销售市场调查总结
第七章需求端——塑料载带行业细分应用领域调查
第一节 半导体分立器件领域
一、塑料载带在细分领域的主要用途
二、2020-2025年细分领域应用市场空间测算
三、塑料载带在细分领域的主要厂商分布
四、塑料载带在细分领域的未来市场空间预测
五、塑料载带在细分领域的应用前景
第二节 集成电路领域
一、塑料载带在细分领域的主要用途
二、2020-2025年细分领域应用市场空间测算
三、塑料载带在细分领域的主要厂商分布
四、塑料载带在细分领域的未来市场空间预测
五、塑料载带在细分领域的应用前景
第三节 其他领域
一、塑料载带在细分领域的主要用途
二、2020-2025年细分领域应用市场空间测算
三、塑料载带在细分领域的主要厂商分布
四、塑料载带在细分领域的未来市场空间预测
五、塑料载带在细分领域的应用前景
第八章中国塑料载带行业重点企业推荐
第一节 深圳市华通半导体材料有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第二节 江苏华英科技股份有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第三节 苏州华达电子有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第九章2025-2031年中国塑料载带产业发展前景与市场空间预测
第一节 研究总结
一、市场特点总结
二、技术趋势总结
三、竞争格局总结
第二节 2025-2031年塑料载带行业市场空间测算
一、2025-2031年全球塑料载带市场空间测算
二、2025-2031年中国塑料载带细分市场结构预测
三、2025-2031年中国塑料载带市场空间测算
第三节 2025-2031年中国塑料载带产业发展前景与趋势
一、塑料载带产业发展前景展望
二、塑料载带产业未来发展趋势
第十章2025-2031年中国塑料载带行业投资机会及投资风险
第一节 2025-2031年中国塑料载带行业投资机会
一、塑料载带行业区域投资潜力
二、与产业链相关的投资机会
第二节 塑料载带行业投资建议
一、行业发展策略建议
二、行业投资方向建议
三、行业投资方式建议
第三节 塑料载带行业风险
一、宏观经济风险
二、市场竞争风险
三、产业政策风险
四、企业财务风险
五、其他风险因素