
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
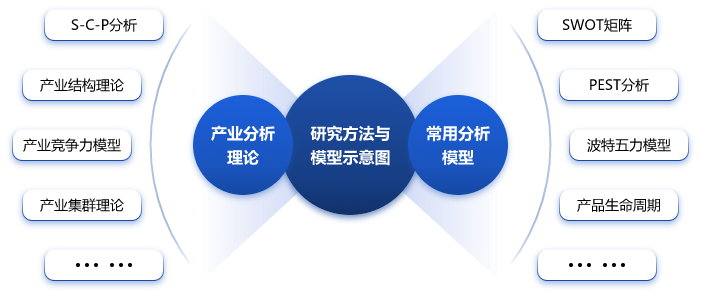
- 研究方法
氯甲烷,又称甲烷氯化物,是一种无色、易挥发的液体或气体,化学式为CHCl。它主要通过甲烷与氯气在光照条件下反应制得,广泛应用于有机合成、制冷剂、溶剂以及作为生产硅烷和其它化工产品的原料。截至2024年,中国氯甲烷行业已形成较为成熟的产业链,其市场规模达到约158亿元人民币,同比增长6.3%。从供给端来看,国内氯甲烷产能约为180万吨/年,实际产量约为150万吨,产能利用率维持在83%左右。山东、江苏和浙江是主要的生产区域,三地合计占全国总产能的70%以上。山东某大型化工企业以年产40万吨的规模位居行业龙头地位。市场需求方面,氯甲烷的主要下游领域包括农药、医药中间体、染料以及制冷剂等。2024年数农药行业对氯甲烷的需求占比最高,达到45%,医药中间体(25%)和制冷剂(20%)。随着环保政策趋严,传统制冷剂HCFCs(如R22)逐步被淘汰,新型环保制冷剂HFCs(如R410A)需求增长显著,进一步拉动了氯甲烷作为原料的需求。行业也面临一些挑战。原材料价格波动较大,尤其是甲烷和氯气的价格直接影响生产成本。2024年,受国际能源市场影响,甲烷价格同比上涨12%,导致氯甲烷生产企业利润空间受到挤压。环保压力日益增加,部分中小企业因无法满足排放标准而被迫停产或退出市场,行业集中度有所提升。展望中国氯甲烷行业将呈现以下发展趋势:技术升级将成为行业发展的重要驱动力。通过改进生产工艺,降低能耗和污染排放,企业有望实现更高效的生产模式。例如,某些领先企业已开始采用催化氧化法代替传统的光氯化法,从而减少副产物生成并提高收率。随着全球对环保制冷剂需求的增长,氯甲烷作为关键原料将迎来新的发展机遇。预计到2028年,制冷剂领域对氯甲烷的需求占比将提升至30%,成为推动行业增长的重要力量。市场竞争将进一步加剧,行业整合速度加快。大型企业凭借资金、技术和规模优势,将占据更多市场份额,而缺乏竞争力的小型企业则可能逐步退出市场。预计到2028年,前五大企业的市场占有率将从目前的60%提升至70%以上。出口市场潜力巨大。尽管2024年中国氯甲烷出口量仅为12万吨,但随着“一带一路”倡议的深入推进以及东南亚等新兴经济体化工产业的快速发展,未来出口规模有望持续扩大。预计到2028年,出口量将达到20万吨以上,年均复合增长率超过8%。中国氯甲烷行业正处于结构调整和技术升级的关键时期。虽然短期内面临成本上升和环保压力等挑战,但长期来看,受益于下游需求增长及国际市场拓展,行业前景依然乐观。企业应积极适应政策变化,加大研发投入,优化产品结构,以在激烈的市场竞争中占据有利地位。
博研咨询发布的《2025-2031年中国甲烷氯化物行业市场动态分析及发展趋向研判报告》共十章。首先介绍了甲烷氯化物行业市场发展环境、甲烷氯化物整体运行态势等,接着分析了甲烷氯化物行业市场运行的现状,然后介绍了甲烷氯化物市场竞争格局。随后,报告对甲烷氯化物做了重点企业经营状况分析,最后分析了甲烷氯化物行业发展趋势与投资预测。您若想对甲烷氯化物产业有个系统的了解或者想投资甲烷氯化物行业,本报告是您不可或缺的重要工具。
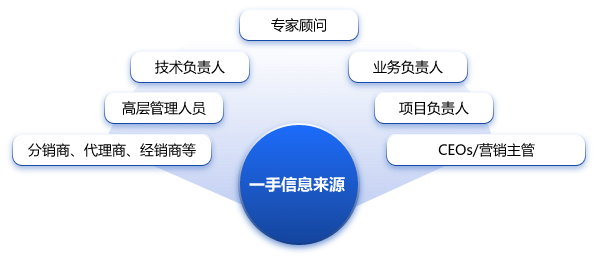
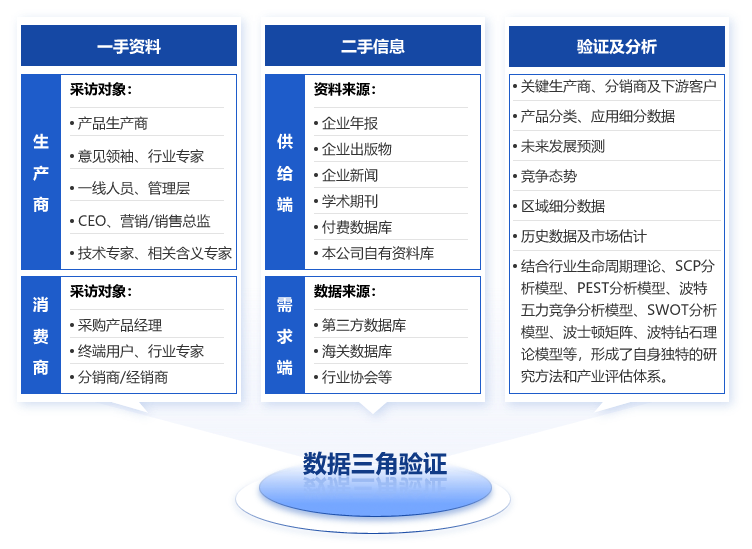
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章甲烷氯化物行业发展综述
第一节 甲烷氯化物的定义及应用
一、甲烷氯化物的基本定义、行业特征
二、甲烷氯化物的主要用途
三、甲烷氯化物的主要类型及特点
第二节 甲烷氯化物行业发展历程
一、甲烷氯化物行业过往发展历程
二、甲烷氯化物行业生命周期、所处阶段
第三节 甲烷氯化物行业商业模式
一、生产模式
二、采购模式
三、销售模式
第二章中国甲烷氯化物产业政策环境
第一节 甲烷氯化物行业监管管理体制
一、主要政府监管部门
二、相关行业协会、联系方式
第二节 甲烷氯化物行业政策解析
一、甲烷氯化物行业相关标准
二、甲烷氯化物行业主要政策汇总
三、甲烷氯化物行业重点政策及影响
四、甲烷氯化物行业未来政策导向及趋势
第三章中国甲烷氯化物行业市场发展调查
第一节 全球甲烷氯化物行业市场发展现状
一、2020-2025年全球甲烷氯化物市场规模及增速
二、全球甲烷氯化物行业竞争格局
三、主要国家/地区的经验借鉴
第二节 中国甲烷氯化物行业市场规模现状
一、2020-2025年中国甲烷氯化物产量
二、2020-2025年中国甲烷氯化物需求量
三、2020-2025年中国甲烷氯化物行业产值
第三节 中国甲烷氯化物行业经济效益调查
一、2020-2025年中国甲烷氯化物价格走势
二、中国甲烷氯化物行业成本拆解
三、中国甲烷氯化物行业利润水平
第四节 中国甲烷氯化物行业市场竞争格局
一、中国甲烷氯化物行业企业竞争格局、市场份额
二、中国甲烷氯化物行业集中度
第五节 中国甲烷氯化物行业市场影响因素
一、中国甲烷氯化物行业市场的驱动因素
二、中国甲烷氯化物行业市场的限制因素
第四章中国甲烷氯化物行业进出口市场调查
第一节 2020-2025年中国甲烷氯化物进口市场调查
一、2020-2025年中国甲烷氯化物进口数量
二、2020-2025年中国甲烷氯化物进口金额
三、2025年中国甲烷氯化物进口来源地区
四、2020-2025年中国甲烷氯化物进口价格
第二节 2020-2025年中国甲烷氯化物出口市场调查
一、2020-2025年中国甲烷氯化物出口数量
二、2020-2025年中国甲烷氯化物出口金额
三、2025年中国甲烷氯化物出口目的地区
四、2020-2025年中国甲烷氯化物出口价格
第三节 中国甲烷氯化物进出口市场特征总结
第五章中国甲烷氯化物产业链研究
第一节 甲烷氯化物产业链结构
一、甲烷氯化物产业链全景图谱
二、甲烷氯化物产业链价值链剖析
第二节 甲烷氯化物产业链上游市场调查
一、产业链上游主要原材料市场现状
二、上游原材料价格及走势
第三节 甲烷氯化物产业链中游市场调查
第四节 甲烷氯化物产业链下游市场调查
第六章供给端——甲烷氯化物行业产品市场调查
第一节 甲烷氯化物行业产品市场调查
第二节 甲烷氯化物行业营销策略
第三节 中国甲烷氯化物产品销售市场调查总结
第七章需求端——甲烷氯化物行业细分应用领域调查
第一节 涂料领域
一、甲烷氯化物在细分领域的主要用途
二、2020-2025年细分领域应用市场空间测算
三、甲烷氯化物在细分领域的主要厂商分布
四、甲烷氯化物在细分领域的未来市场空间预测
五、甲烷氯化物在细分领域的应用前景
第二节 溶剂领域
一、甲烷氯化物在细分领域的主要用途
二、2020-2025年细分领域应用市场空间测算
三、甲烷氯化物在细分领域的主要厂商分布
四、甲烷氯化物在细分领域的未来市场空间预测
五、甲烷氯化物在细分领域的应用前景
第三节 制冷剂领域
一、甲烷氯化物在细分领域的主要用途
二、2020-2025年细分领域应用市场空间测算
三、甲烷氯化物在细分领域的主要厂商分布
四、甲烷氯化物在细分领域的未来市场空间预测
五、甲烷氯化物在细分领域的应用前景
第八章中国甲烷氯化物行业重点企业推荐
第一节 山东鲁北化工股份有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第二节 浙江巨化股份有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第九章2025-2031年中国甲烷氯化物产业发展前景与市场空间预测
第一节 研究总结
一、市场特点总结
二、技术趋势总结
三、竞争格局总结
第二节 2025-2031年甲烷氯化物行业市场空间测算
一、2025-2031年全球甲烷氯化物市场空间测算
二、2025-2031年中国甲烷氯化物细分市场结构预测
三、2025-2031年中国甲烷氯化物市场空间测算
第三节 2025-2031年中国甲烷氯化物产业发展前景与趋势
一、甲烷氯化物产业发展前景展望
二、甲烷氯化物产业未来发展趋势
第十章2025-2031年中国甲烷氯化物行业投资机会及投资风险
第一节 2025-2031年中国甲烷氯化物行业投资机会
一、甲烷氯化物行业区域投资潜力
二、与产业链相关的投资机会
第二节 甲烷氯化物行业投资建议
一、行业发展策略建议
二、行业投资方向建议
三、行业投资方式建议
第三节 甲烷氯化物行业风险
一、宏观经济风险
二、市场竞争风险
三、产业政策风险
四、企业财务风险
五、其他风险因素