
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
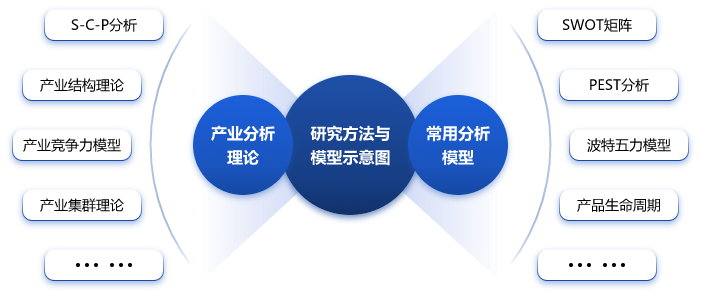
- 研究方法
三代含氟制冷剂,通常指氢氟烃(HFCs)类化合物,是第二代制冷剂——氢氯氟烃(HCFCs)的环保替代品。这类制冷剂不含氯元素,对臭氧层无破坏作用,但部分产品具有较高的全球变暖潜值(GWP)。常见的三代制冷剂包括R134a、R410A、R32和R125等,广泛应用于空调、冰箱、冷冻冷藏以及汽车空调等领域。截至2024年,中国三代含氟制冷剂行业已进入成熟发展阶段,市场规模达到约480亿元人民币,同比增长6.5%。从市场需求结构来看,家用空调领域占比最大,约为45%,商用空调与冷链运输领域,分别占28%和17%。尽管市场增速有所放缓,但随着“双碳”目标的推进以及《基加利修正案》的逐步实施,行业正经历深刻的结构调整和技术升级。中国是全球最大的三代含氟制冷剂生产国和消费国,产能约占全球总产能的60%以上。由于HFCs的高GWP特性,《基加利修正案》要求各国自2019年起逐步削减HFCs的生产和消费量。根据协议,中国需在2024年至2026年间冻结HFCs的基准水平,并从2029年开始逐步削减。这一政策对国内企业提出了更高的技术要求,同时也加速了低GWP制冷剂的研发与推广进程。从市场竞争格局来看,中国三代含氟制冷剂行业集中度较高,头部企业如巨化股份、三美股份和东岳集团占据主要市场份额。这些企业在技术研发、产业链整合及全球化布局方面具备显著优势。以巨化股份为例,其2024年的HFCs产量超过20万吨,占全国总产量的30%以上。中小型企业的生存空间受到挤压,部分企业因无法满足环保要求或缺乏技术创新能力而退出市场。展望中国三代含氟制冷剂行业将呈现以下发展趋势:政策驱动下,行业将加速向低GWP制冷剂转型。例如,R32作为GWP值较低的替代品,预计到2028年其市场份额将提升至35%,远高于2024年的20%。随着新能源汽车市场的爆发式增长,车用空调制冷剂需求将持续增加,特别是R1234yf等新型制冷剂的应用比例将进一步扩大。到2028年,新能源汽车领域对HFCs的需求年复合增长率将达到12%。出口将成为行业新的增长点。由于欧美国家对HFCs的管控更为严格,中国企业凭借成本优势和技术积累,在国际市场上仍具有较强的竞争力。2024年,中国三代含氟制冷剂出口量达到30万吨,同比增长15%,主要出口目的地为东南亚、中东及非洲地区。技术创新将成为行业发展的重要驱动力。一方面,企业需要通过工艺改进降低生产成本;研发更高效、更环保的制冷剂将成为行业竞争的关键。预计到2028年,中国低GWP制冷剂的市场渗透率将超过60%,从而推动整个行业的绿色转型。中国三代含氟制冷剂行业正处于政策调整与技术革新的关键时期。虽然短期内面临一定的挑战,但长期来看,行业有望通过转型升级实现可持续发展,并在全球制冷剂市场中保持领先地位。
博研咨询发布的《2026-2032年中国含氟制冷剂行业市场供需态势及发展潜力研判报告》共十四章。首先介绍了含氟制冷剂行业市场发展环境、含氟制冷剂整体运行态势等,接着分析了含氟制冷剂行业市场运行的现状,然后介绍了含氟制冷剂市场竞争格局。随后,报告对含氟制冷剂做了重点企业经营状况分析,最后分析了含氟制冷剂行业发展趋势与投资预测。您若想对含氟制冷剂产业有个系统的了解或者想投资含氟制冷剂行业,本报告是您不可或缺的重要工具。
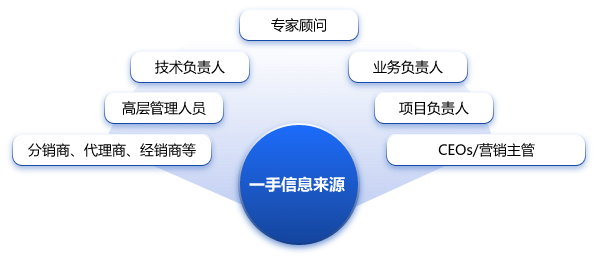
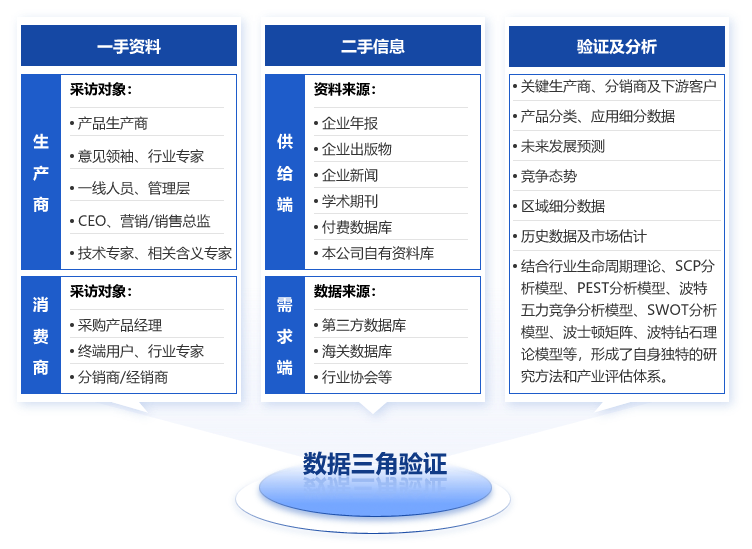
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章含氟制冷剂行业发展综述
1.1 含氟制冷剂行业定义及分类
1.1.1 行业定义
1.1.2 行业主要产品分类
1.1.3 行业主要商业模式
1.2 含氟制冷剂行业特征分析
1.2.1 产业链分析
1.2.2 含氟制冷剂行业在国民经济中的地位
1.2.3 含氟制冷剂行业生命周期分析
(1)行业生命周期理论基础
(2)含氟制冷剂行业生命周期
1.3 最近3-5年中国含氟制冷剂行业经济指标分析
1.3.1 赢利性
1.3.2 成长速度
1.3.3 附加值的提升空间
1.3.4 进入壁垒/退出机制
1.3.5 风险性
1.3.6 行业周期
1.3.7 竞争激烈程度指标
1.3.8 行业及其主要子行业成熟度分析
第二章含氟制冷剂行业运行环境分析
2.1 含氟制冷剂行业政治法律环境分析
2.1.1 行业管理体制分析
2.1.2 行业主要法律法规
2.1.3 行业相关发展规划
2.2 含氟制冷剂行业经济环境分析
2.2.1 国际宏观经济形势分析
2.2.2 国内宏观经济形势分析
2.2.3 产业宏观经济环境分析
2.3 含氟制冷剂行业社会环境分析
2.3.1 含氟制冷剂产业社会环境
2.3.2 社会环境对行业的影响
2.3.3 含氟制冷剂产业发展对社会发展的影响
2.4 含氟制冷剂行业技术环境分析
2.4.1 含氟制冷剂技术分析
2.4.2 含氟制冷剂技术发展水平
2.4.3 行业主要技术发展趋势
第三章我国含氟制冷剂行业运行分析
3.1 我国含氟制冷剂行业发展状况分析
3.1.1 我国含氟制冷剂行业发展阶段
3.1.2 我国含氟制冷剂行业发展总体概况
3.1.3 我国含氟制冷剂行业发展特点分析
3.2 2023-2025年含氟制冷剂行业发展现状
3.2.1 2023-2025年我国含氟制冷剂行业市场规模
3.2.2 2023-2025年我国含氟制冷剂行业发展分析
3.2.3 2023-2025年中国含氟制冷剂企业发展分析
3.3 区域市场分析
3.3.1 区域市场分布总体情况
3.3.2 2023-2025年重点省市市场分析
3.4 含氟制冷剂细分产品/服务市场分析
3.5 含氟制冷剂产品/服务价格分析
3.5.1 2023-2025年含氟制冷剂价格走势
3.5.2 影响含氟制冷剂价格的关键因素分析
3.5.3 2026-2032年含氟制冷剂产品/服务价格变化趋势
3.5.4 主要含氟制冷剂企业价位及价格策略
第四章我国含氟制冷剂所属行业整体运行指标分析
4.1 2023-2025年中国含氟制冷剂所属行业总体规模分析
4.1.1 企业数量结构分析
4.1.2 人员规模状况分析
4.1.3 行业资产规模分析
4.1.4 行业市场规模分析
4.2 2023-2025年中国含氟制冷剂所属行业产销情况分析
4.2.1 我国含氟制冷剂所属行业工业总产值
4.2.2 我国含氟制冷剂所属行业工业销售产值
4.2.3 我国含氟制冷剂所属行业产销率
4.3 2023-2025年中国含氟制冷剂所属行业财务指标总体分析
4.3.1 中国含氟制冷剂所属行业盈利能力分析
4.3.2 中国含氟制冷剂所属行业偿债能力分析
4.3.3 中国含氟制冷剂所属行业营运能力分析
4.3.4 中国含氟制冷剂所属行业发展能力分析
第五章我国含氟制冷剂行业供需形势分析
5.1 含氟制冷剂行业供给分析
5.1.1 2023-2025年含氟制冷剂行业供给分析
5.1.2 2026-2032年含氟制冷剂行业供给变化趋势
5.1.3 含氟制冷剂行业区域供给分析
5.2 2023-2025年我国含氟制冷剂行业需求情况
5.2.1 含氟制冷剂行业需求市场
5.2.2 含氟制冷剂行业客户结构
5.2.3 含氟制冷剂行业需求的地区差异
5.3 含氟制冷剂市场应用及需求预测
5.3.1 含氟制冷剂应用市场总体需求分析
5.3.2 2026-2032年含氟制冷剂行业领域需求量预测
5.3.3 重点行业含氟制冷剂产品/服务需求分析预测
第六章含氟制冷剂行业产业结构分析
6.1 含氟制冷剂产业结构分析
6.1.1 市场细分充分程度分析
6.1.2 各细分市场领先企业排名
6.1.3 各细分市场占总市场的结构比例
6.1.4 领先企业的结构分析(所有制结构)
6.2 产业价值链条的结构分析及产业链条的整体竞争优势分析
6.2.1 产业价值链条的构成
6.2.2 产业链条的竞争优势与劣势分析
6.3 产业结构发展预测
6.3.1 产业结构调整指导政策分析
6.3.2 产业结构调整中消费者需求的引导因素
6.3.3 中国含氟制冷剂行业参与国际竞争的战略市场定位
6.3.4 产业结构调整方向分析
第七章我国含氟制冷剂行业产业链分析
7.1 含氟制冷剂行业产业链分析
7.1.1 产业链结构分析
7.1.2 主要环节的增值空间
7.1.3 与上下游行业之间的关联性
7.2 含氟制冷剂上游行业分析
7.2.1 含氟制冷剂产品成本构成
7.2.2 2023-2025年上游行业发展现状
7.2.3 2026-2032年上游行业发展趋势
7.2.4 上游供给对含氟制冷剂行业的影响
7.3 含氟制冷剂下游行业分析
7.3.1 含氟制冷剂下游行业分布
7.3.2 2023-2025年下游行业发展现状
7.3.3 2026-2032年下游行业发展趋势
7.3.4 下游需求对含氟制冷剂行业的影响
第八章我国含氟制冷剂行业渠道分析及策略
8.1 含氟制冷剂行业渠道分析
8.1.1 渠道形式及对比
8.1.2 各类渠道对含氟制冷剂行业的影响
8.1.3 主要含氟制冷剂企业渠道策略研究
8.2 含氟制冷剂行业用户分析
8.2.1 用户认知程度分析
8.2.2 用户需求特点分析
8.2.3 用户购买途径分析
8.3 含氟制冷剂行业营销策略分析
第九章我国含氟制冷剂行业竞争形势及策略
9.1 行业总体市场竞争状况分析
9.1.1 含氟制冷剂行业竞争结构分析
(1)现有企业间竞争
(2)潜在进入者分析
(3)替代品威胁分析
(4)供应商议价能力
(5)客户议价能力
(6)竞争结构特点总结
9.1.2 含氟制冷剂行业企业间竞争格局分析
9.1.3 含氟制冷剂行业集中度分析
9.1.4 含氟制冷剂行业SWOT分析
9.2 中国含氟制冷剂行业竞争格局综述
9.2.1 含氟制冷剂行业竞争概况
9.2.2 中国含氟制冷剂行业竞争力分析
9.2.3 含氟制冷剂市场竞争策略分析
第十章含氟制冷剂行业领先企业经营形势分析
10.1 江苏中润氟化学科技有限公司
10.1.1 企业概况
10.1.2 企业优势分析
10.1.3 产品/服务特色
10.1.4 公司经营状况
10.1.5 公司发展规划
10.2 山东华安近代环保科技有限公司
10.2.1 企业概况
10.2.2 企业优势分析
10.2.3 产品/服务特色
10.2.4 公司经营状况
10.2.5 公司发展规划
10.3 福建华谊三爱富氟佑新材料有限公司
10.3.1 企业概况
10.3.2 企业优势分析
10.3.3 产品/服务特色
10.3.4 公司经营状况
10.3.5 公司发展规划
10.4 青岛三冷集团有限公司
10.4.1 企业概况
10.4.2 企业优势分析
10.4.3 产品/服务特色
10.4.4 公司经营状况
10.4.5 公司发展规划
10.5 衢州全氟化工有限公司
10.5.1 企业概况
10.5.2 企业优势分析
10.5.3 产品/服务特色
10.5.4 公司经营状况
10.5.5 公司发展规划
10.6 山东聚氟源经贸有限公司
10.6.1 企业概况
10.6.2 企业优势分析
10.6.3 产品/服务特色
10.6.4 公司经营状况
10.6.5 公司发展规划
第十一章2026-2032年含氟制冷剂行业投资前景
11.1 2026-2032年含氟制冷剂市场发展前景
11.1.1 2026-2032年含氟制冷剂市场发展潜力
11.1.2 2026-2032年含氟制冷剂市场发展前景展望
11.1.3 2026-2032年含氟制冷剂细分行业发展前景分析
11.2 2026-2032年含氟制冷剂市场发展趋势预测
11.2.1 2026-2032年含氟制冷剂行业发展趋势
11.2.2 2026-2032年含氟制冷剂市场规模预测
11.2.3 2026-2032年含氟制冷剂行业应用趋势预测
11.2.4 2026-2032年细分市场发展趋势预测
11.3 2026-2032年中国含氟制冷剂行业供需预测
11.3.1 2026-2032年中国含氟制冷剂行业供给预测
11.3.2 2026-2032年中国含氟制冷剂行业需求预测
11.3.3 2026-2032年中国含氟制冷剂供需平衡预测
11.4 影响企业生产与经营的关键趋势
11.4.1 市场整合成长趋势
11.4.2 需求变化趋势及新的商业机遇预测
11.4.3 企业区域市场拓展的趋势
11.4.4 科研开发趋势及替代技术进展
11.4.5 影响企业销售与服务方式的关键趋势
第十二章2026-2032年含氟制冷剂行业投资机会与风险
12.1 含氟制冷剂行业投融资情况
12.1.1 行业资金渠道分析
12.1.2 固定资产投资分析
12.1.3 兼并重组情况分析
12.2 2026-2032年含氟制冷剂行业投资机会
12.2.1 产业链投资机会
12.2.2 细分市场投资机会
12.2.3 重点区域投资机会
12.3 2026-2032年含氟制冷剂行业投资风险及防范
12.3.1 政策风险及防范
12.3.2 技术风险及防范
12.3.3 供求风险及防范
12.3.4 宏观经济波动风险及防范
12.3.5 关联产业风险及防范
12.3.6 产品结构风险及防范
12.3.7 其他风险及防范
第十三章含氟制冷剂行业投资战略研究
13.1 含氟制冷剂行业发展战略研究
13.2 对我国含氟制冷剂品牌的战略思考
13.3 含氟制冷剂经营策略分析
13.4 含氟制冷剂行业投资战略研究
第十四章研究结论及投资建议
14.1 含氟制冷剂行业研究结论
14.2 含氟制冷剂行业投资价值评估
14.3 含氟制冷剂行业投资建议
14.3.1 行业发展策略建议
14.3.2 行业投资方向建议
14.3.3 行业投资方式建议