
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
- 研究方法
商场自动扶梯是一种安装在商场、购物中心等商业场所的固定电力驱动设备,用于在不同楼层之间输送乘客及其携带物品。它通过连续循环运行的梯级实现垂直或倾斜方向的人员运输,具有高效、便捷、安全的特点,是现代商业建筑中不可或缺的重要设施。截至2024年,中国商场自动扶梯行业市场规模已达到约158亿元人民币,同比增长7.3%。这一增长主要得益于城市化进程加快、消费升级以及大型商业综合体的持续扩张。2024年中国新增商场数量超过1,200家,其中超过80%的商场配备了自动扶梯,平均每家商场安装量为15-20台。全国商场自动扶梯保有量已突破120万台,年均维护需求规模约为60亿元。从市场结构来看,国内商场自动扶梯行业呈现出外资品牌与本土品牌并存的竞争格局。国际知名品牌如奥的斯(Otis)、迅达(Schindler)和蒂森克虏伯(ThyssenKrupp)占据高端市场份额,合计占比约45%;而以康力电梯、江南嘉捷和博林特为代表的本土企业则凭借性价比优势,在中低端市场占据主导地位,总份额接近50%。部分中小企业专注于特定区域市场或定制化服务,形成了差异化竞争策略。技术进步是推动行业发展的重要动力之一。随着物联网、人工智能和大数据技术的应用,商场自动扶梯逐步向智能化方向发展。例如,通过传感器实时监测设备运行状态,可以提前预警潜在故障,降低维修成本;智能控制系统能够根据人流量动态调整运行速度,从而节约能源消耗。据估算,采用智能化技术后,单台自动扶梯的能耗可下降15%-20%。行业也面临一些挑战。原材料价格上涨对制造成本造成压力,特别是钢材和电子元器件价格波动较大。市场竞争加剧导致利润空间压缩,许多企业不得不通过规模化生产和技术创新来保持竞争力。安全问题仍然是消费者关注的重点,任何重大事故都可能引发公众信任危机,因此企业需要持续提升产品质量和售后服务水平。展望预计到2029年,中国商场自动扶梯市场规模将突破220亿元,复合年增长率(CAGR)约为6.8%。驱动因素包括以下几个方面:一是三四线城市商业地产的快速发展,将带来新的增量需求;二是老旧设备更新换代的需求逐渐释放,特别是在一线城市和发达地区;三是绿色低碳理念的普及促使更多企业投入研发节能型产品。值得注意的是,出口市场的潜力也不容忽视。随着“一带一路”倡议深入推进,东南亚、非洲等新兴经济体对基础设施建设的需求日益增长,为中国自动扶梯制造商提供了广阔的发展空间。数2024年中国自动扶梯出口额达到28亿元,同比增长12%,其中东南亚市场占比超过40%。中国商场自动扶梯行业正处于稳步增长阶段,技术创新和市场需求升级将成为未来发展的核心驱动力。企业应抓住机遇,加强品牌建设和研发投入,同时注重环保和安全性能的提升,以在全球化竞争中占据更有利的位置。
博研咨询发布的《2025-2031年中国自动扶梯行业市场运行格局及投资趋势研判报告》共十三章。首先介绍了自动扶梯行业市场发展环境、自动扶梯整体运行态势等,接着分析了自动扶梯行业市场运行的现状,然后介绍了自动扶梯市场竞争格局。随后,报告对自动扶梯做了重点企业经营状况分析,最后分析了自动扶梯行业发展趋势与投资预测。您若想对自动扶梯产业有个系统的了解或者想投资自动扶梯行业,本报告是您不可或缺的重要工具。
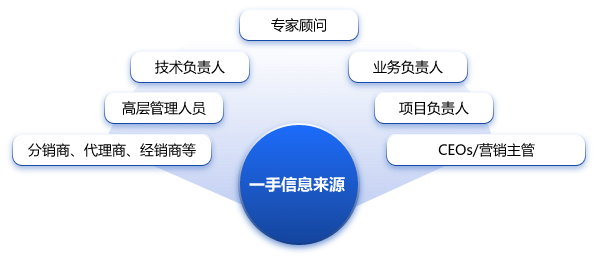
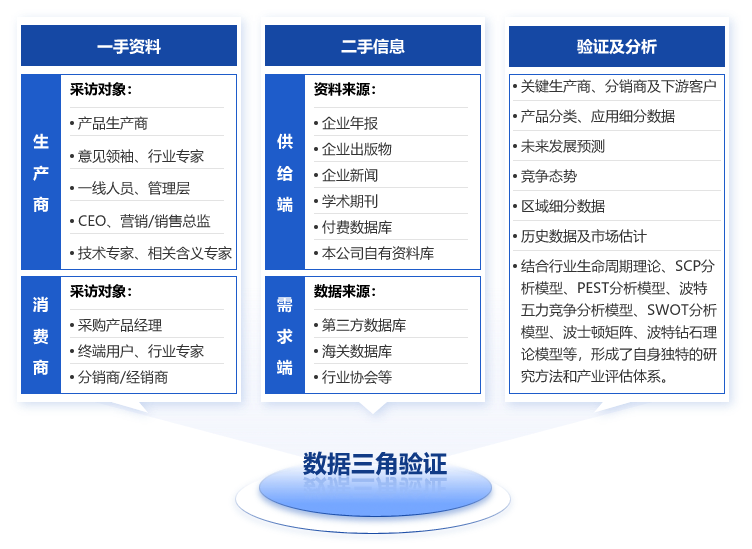
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一部分行业发展现状
第一章自动扶梯行业界定和分类
第一节 行业定义基本概念
第二节 行业基本特点
第三节 行业分类
第二章2020-2025年自动扶梯行业国内外发展概述
第一节 全球自动扶梯行业发展概况
一、全球自动扶梯行业发展现状
二、全球自动扶梯行业发展趋势
三、主要国家和地区发展状况
第二节 中国自动扶梯行业发展概况
一、中国自动扶梯行业发展历程与现状
二、中国自动扶梯行业发展中存在的问题
第三章2020-2025年中国自动扶梯行业发展环境分析
第一节 宏观经济环境
第二节 宏观政策环境
第三节 自动扶梯行业政策环境
第四节 自动扶梯行业技术环境
第二部分行业市场分析
第四章2020-2025年中国自动扶梯行业市场分析
第一节 市场规模
一、自动扶梯行业市场规模及增速
二、自动扶梯行业市场饱和度
三、影响自动扶梯行业市场规模的因素
四、2025-2031年自动扶梯行业市场规模及增速预测
第二节 市场结构
第三节 市场特点
一、自动扶梯行业所处生命周期
二、技术变革与行业革新对自动扶梯行业的影响
三、差异化分析
第五章2020-2025年中国自动扶梯行业区域市场分析
第一节 区域市场分布状况
第二节 重点区域市场需求分析(需求规模、需求特征等)
第三节 区域市场需求变化趋势
第三部分关联产业分析
第六章2020-2025年中国自动扶梯行业产业链分析
第一节 自动扶梯行业产业链分析
一、产业链结构分析
二、主要环节的增值空间
三、与上下游行业之间的关联性
第二节 自动扶梯上游行业分析
一、自动扶梯成本构成
二、上游行业发展现状
三、2025-2031年上游行业发展趋势
四、上游行业对自动扶梯行业的影响
第三节 自动扶梯下游行业分析
一、自动扶梯下游行业分布
二、下游行业发展现状
三、2025-2031年下游行业发展趋势
四、下游需求对自动扶梯行业的影响
第四部分行业深度分析
第七章2020-2025年中国自动扶梯行业主导驱动因素分析
第一节 国家政策导向
第二节 关联行业发展
第三节 行业技术发展
第四节 行业竞争状况
第五节 社会需求的变化
第八章2020-2025年中国自动扶梯所属行业偿债能力分析
第一节 自动扶梯所属行业资产负债率分析
第二节 自动扶梯所属行业速动比率分析
第三节 自动扶梯所属行业流动比率分析
第四节 自动扶梯所属行业利息保障倍数分析
第五节 2025-2031年自动扶梯所属行业偿债能力预测
第九章2020-2025年中国自动扶梯所属行业营运能力分析
第一节 自动扶梯所属行业总资产周转率分析
第二节 自动扶梯所属行业净资产周转率分析
第三节 自动扶梯所属行业应收账款周转率分析
第四节 自动扶梯所属行业存货周转率分析
第五节 2025-2031年自动扶梯所属行业营运能力预测
第五部分行业竞争分析
第十章2020-2025年中国自动扶梯行业竞争分析
第一节 重点自动扶梯企业市场份额
第二节 自动扶梯行业市场集中度
第三节 行业竞争群组
第四节 潜在进入者
第五节 替代品威胁
第六节 供应商议价能力
第七节 下游用户议价能力
第十一章中国自动扶梯行业重点企业分析
第一节 上海三菱电梯有限公司
一、企业简介
二、企业经营状况及竞争力分析
第二节 奥的斯电梯(中国)投资有限公司
一、企业简介
二、企业经营状况及竞争力分析
第三节 通力电梯有限公司
一、企业简介
二、企业经营状况及竞争力分析
第四节 日立(中国)有限公司
一、企业简介
二、企业经营状况及竞争力分析
第五节 迅达(中国)电梯有限公司
一、企业简介
二、企业经营状况及竞争力分析
第六节 蒂森克虏伯电梯(上海)有限公司
一、企业简介
二、企业经营状况及竞争力分析
第七节 奥的斯电梯(中国)投资有限公司
一、企业简介
二、企业经营状况及竞争力分析
第八节 华升富士达电梯有限公司
一、企业简介
二、企业经营状况及竞争力分析
第九节 东芝(中国)有限公司
一、企业简介
二、企业经营状况及竞争力分析
第十节 康力电梯股份有限公司
一、企业简介
二、企业经营状况及竞争力分析
第六部分行业风险及投资建议
第十二章2025-2031年中国自动扶梯行业发展与投资风险分析
第一节 自动扶梯行业环境风险
一、国际经济环境风险
二、汇率风险
三、宏观经济风险
四、宏观经济政策风险
五、区域经济变化风险
第二节 产业链上下游及各关联产业风险
第三节 自动扶梯行业政策风险
第四节 自动扶梯行业市场风险
一、市场供需风险
二、价格风险
三、竞争风险
第十三章2025-2031年中国自动扶梯行业发展前景及投资机会分析
第一节 自动扶梯行业发展前景预测
一、用户需求变化预测
二、竞争格局发展预测
三、渠道发展变化预测
四、行业总体发展前景及市场机会分析
第二节 自动扶梯行业投资机会
一、区域市场投资机会
二、产业链投资机会