
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
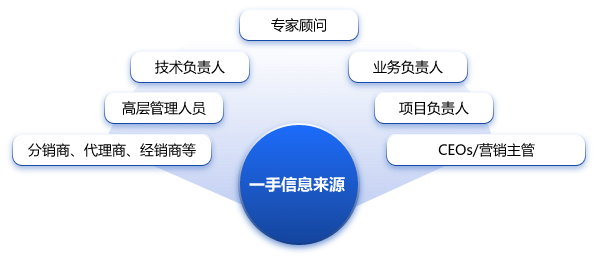
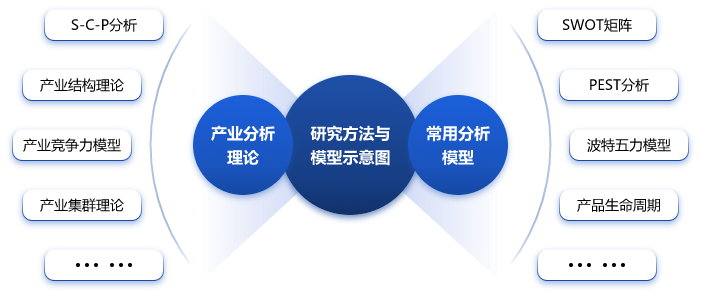
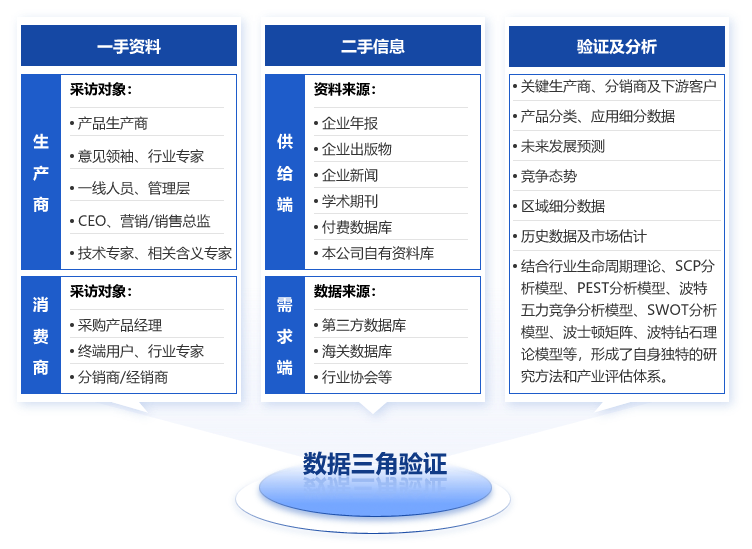
- 研究方法
电动无人机是一种以电力为驱动能源,通过遥控或自主导航系统完成飞行任务的无人航空器。其广泛应用于航拍、农业植保、物流运输、测绘、安防监控以及娱乐等多个领域,凭借高效、灵活和环保的特点,近年来在全球范围内迅速发展。2024年,中国电动无人机行业继续保持强劲增长态势,市场规模达到约385亿元人民币,同比增长16.8%。消费级无人机占据市场主导地位,占比约为47%,而工业级无人机则呈现更快的增长速度,同比增长达22.3%,规模接近190亿元人民币。这主要得益于工业级无人机在农业、物流、测绘等领域的渗透率持续提升。从区域分布来看,广东省作为中国无人机产业的核心聚集地,贡献了全国超过60%的市场份额。深圳更是被誉为“全球无人机之都”,拥有大疆创新(DJI)等一批龙头企业,形成了完整的产业链生态。随着中西部地区对无人机技术需求的增加,如四川、陕西等地的农业植保和地质勘探应用逐步兴起,也为行业发展注入了新的动力。技术进步是推动电动无人机市场发展的关键因素之一。2024年,电池续航能力、智能避障系统以及AI算法等方面的突破显著提升了无人机的性能。例如,部分高端机型的续航时间已延长至60分钟以上,载重能力也有所增强,进一步拓展了其应用场景。5G通信技术的应用使得实时数据传输更加稳定,为无人机在复杂环境下的作业提供了保障。行业仍面临一些挑战。政策法规的限制,尽管国家出台了多项支持无人机发展的政策,但在空域管理、飞行许可等方面的规定依然严格,尤其是在城市低空领域的使用受到较大制约。市场竞争加剧,虽然头部企业占据较大份额,但中小型企业数量众多,价格战频发,导致利润率下降。核心技术的研发投入较高,中小企业在技术创新方面存在明显短板。展望中国电动无人机行业预计将继续保持稳步增长。到2028年,市场规模有望突破800亿元人民币,复合年增长率(CAGR)约为15%。工业级无人机将成为增长的主要驱动力,特别是在智慧农业、智慧城市建设和应急救援等领域的需求将持续扩大。随着新能源技术的进步,氢燃料电池等新型动力源可能逐步应用于长续航无人机,解决现有锂电池续航不足的问题。国际化也将成为行业的重要发展方向。中国无人机出口额已占全球市场的70%以上,未来通过加强品牌建设、优化售后服务以及适应海外市场需求,中国企业将进一步巩固其在全球市场的领先地位。随着人工智能、物联网等新兴技术的深度融合,无人机将向更智能化、自动化方向演进,形成“无人机 ”的全新商业模式。中国电动无人机行业正处于快速发展阶段,技术创新与应用场景扩展为其提供了广阔的发展空间。尽管存在政策和技术上的挑战,但凭借完善的产业链基础和强大的研发实力,行业前景依然十分乐观。
报告导读:
中国电动无人机行业已发展成为全球最具竞争力的产业之一,市场规模持续扩大,整体规模位居世界前列。目前,我国电动无人机产品需求主要集中在民用消费级产品市场。在我国电动无人机产品市场中,电动多旋翼无人机凭借操作简便、起降灵活、悬停稳定等优势,已广泛应用于消费级和工业级场景,成为市场主流;电动固定翼无人机则因航时长、覆盖广,在测绘、巡检、侦察等大范围作业领域占据不可替代地位。2025年我国电动无人机市场规模799.77亿元,其中,民用领域电动无人机为767.17亿元,军用领域电动无人机32.60亿元。其中,电动旋转翼无人机约682.4亿元,占85.32%;电动固定翼无人机约117.4亿元,占14.68%。预计到2026年我国电动无人机市场规模将增长至985.17亿元,其中军用领域电动无人机为945.66亿元,民用领域电动无人机为39.51亿元。其中电动旋转翼无人机约837.4亿元,约占85.00%;电动固定翼无人机约147.8亿元,约占15.00%。
基于此,依托博研咨询旗下电动无人机行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,博研咨询推出《2026-2032年中国电动无人机行业市场现状分析及未来前景研判报告》。本报告立足电动无人机新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动电动无人机行业发展。
观点抢先知:
行业定义及分类:无人机,全称为“无人驾驶飞行器”。电动无人机是指以电能为主要或唯一动力来源,通过电动机驱动螺旋桨或旋翼产生升力和推力,实现自主或遥控飞行的无人驾驶航空器。电动无人机按机型结构可以分为固定翼、单旋翼和多旋翼三类,目前,电动多旋翼无人机是最主流的机型,警用无人机以多旋翼为主,也有部分应用场景使用固定翼无人机。按应用领域可以分为民用与军用。
产业链核心节点:电动无人机产业链上游主要包括动力系统、芯片与传感器、机体材料、飞控系统等核心零部件与原材料;行业中游为电动无人机的整机研发与制造;行业下游为最终实现场景,包括农林植保、物流配送、测绘与巡检、低空经济新业态等。
市场规模:目前,我国电动无人机产品需求主要集中在民用消费级产品市场,2025年我国电动无人机市场规模799.77亿元,其中,民用领域电动无人机市场规模为767.17亿元,军用领域电动无人机市场规模增长至32.60亿元。预计到2026年我国电动无人机市场规模将增长至985.17亿元,其中军用领域规模为945.66亿元,民用领域规模为39.51亿元。
细分市场格局:在我国电动无人机产品市场中,电动多旋翼无人机为市场主流,电动固定翼无人机则因航时长、覆盖广,在测绘、巡检、侦察等大范围作业领域占据不可替代地位。2025年我国电动旋转翼无人机市场约占5.32%;电动固定翼无人机约占14.68%;预计2026年我国电动旋转翼无人机市场约占85.00%;电动固定翼无人机市场约占15.00%。
竞争情况:目前,我国电动无人机行业竞争格局呈现“头部引领、梯队分明、跨界融合”的特点。以大疆创新为代表的龙头企业凭借深厚的技术积累、完整的产业链整合能力和强大的品牌影响力,在全球消费级和部分工业级市场占据主导地位;一批专注于电力、农业、安防等细分领域的专业厂商则通过场景深耕和定制化服务形成差异化优势。同时,传统航空、电子、汽车等领域企业加速跨界布局,尤其在eVTOL等新兴赛道掀起新一轮竞争。
市场趋势:中国电动无人机行业已从早期的硬件制造竞争,全面迈向以智能化、系统化和生态化为核心的新发展阶段。未来的发展不再依赖单一技术或产品优势,而是依托人工智能、5G、北斗等新一代信息技术的深度融合,推动无人机从“飞行工具”升级为“空中智能终端”。同时,行业正加速构建覆盖空域管理、适航标准、运营服务和基础设施的完整生态体系。军民协同、跨界融合成为重要特征。
报告相关内容节选:


【特别说明】1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章电动无人机行业相关概述
第一节 电动无人机行业定义及特征
一、电动无人机行业定义及分类
二、行业特征分析
第二节 电动无人机行业经营模式分析
一、采购模式分析
二、生产模式分析
三、销售模式分析
四、电动无人机行业经营模式影响因素分析
第三节 电动无人机行业主要风险因素分析
一、经营风险分析
二、管理风险分析
三、法律风险分析
第四节 电动无人机行业研究概述
一、电动无人机行业研究目的
二、电动无人机行业研究原则
三、电动无人机行业研究方法
四、电动无人机行业研究内容
第二章电动无人机行业运行环境分析
第一节 电动无人机行业政治法律环境分析
一、行业管理体制分析
二、行业主要法律法规
三、行业相关发展规划
第二节 电动无人机行业经济环境分析
一、国际宏观经济形势分析
二、国内宏观经济形势分析
三、产业宏观经济环境分析
第三节 电动无人机行业社会环境分析
一、电动无人机产业社会环境
二、社会环境对行业的影响
三、电动无人机产业发展对社会发展的影响
第四节 电动无人机行业技术环境分析
一、电动无人机技术分析
二、行业主要技术发展趋势
第三章全球电动无人机行业运营态势
第一节 全球电动无人机行业发展概况
一、全球电动无人机行业运营态势
二、全球电动无人机行业竞争格局
三、全球电动无人机行业规模预测
第二节 全球主要区域电动无人机行业发展态势及趋势预测
一、北美电动无人机行业市场概况及趋势
二、亚太电动无人机行业市场概况及趋势
三、欧盟电动无人机行业市场概况及趋势
第四章中国电动无人机行业经营情况分析
第一节 电动无人机行业发展概况分析
一、行业发展历程回顾
二、行业发展特点分析
三、行业经营情况及全球份额分析
第二节 电动无人机行业生产态势分析
一、2023-2025年中国电动无人机行业产能统计
二、2023-2025年中国电动无人机行业产量分析
第三节 电动无人机行业销售态势分析
一、2023-2025年中国电动无人机行业需求统计
二、2023-2025年中国电动无人机行业需求区域分析
第四节 电动无人机行业市场规模分析
一、2023-2025年中国电动无人机行业市场规模统计
二、2023-2025年中国电动无人机行业需求规模区域分布
第五节 电动无人机行业价格现状、影响因素及趋势预测
一、2023-2025年中国电动无人机行业价格回顾
二、中国电动无人机行业价格影响因素分析
第五章2023-2025年电动无人机所属行业进出口分析
第一节 2023-2025年电动无人机所属行业进口分析
一、2023-2025年电动无人机所属行业进口总量分析
二、2023-2025年电动无人机所属行业进口总金额分析
三、2023-2025年电动无人机所属行业进口均价走势图
四、电动无人机所属行业进口分国家情况
五、电动无人机所属行业进口均价分国家对比
第二节 2023-2025年电动无人机所属行业出口分析
一、2023-2025年电动无人机所属行业出口总量分析
二、2023-2025年电动无人机所属行业出口总金额分析
三、2023-2025年电动无人机所属行业出口均价走势图
四、电动无人机所属行业出口分国家情况
五、电动无人机所属行业出口均价分国家对比
第六章2025年中国电动无人机行业竞争格局分析
第一节 电动无人机行业壁垒分析
一、经营壁垒
二、技术壁垒
三、品牌壁垒
四、人才壁垒
五、其他壁垒
第二节 电动无人机行业竞争格局
一、市场集中度分析
二、区域集中度分析
第三节 电动无人机行业五力竞争分析
一、现有企业间竞争
二、潜在进入者分析
三、替代品威胁分析
四、供应商议价能力
五、客户议价能力
第四节 2026-2032年电动无人机行业竞争力提升策略
第七章电动无人机行业上游产业链分析
第一节 上游原料1分析
一、上游原料1生产分析
二、上游原料1销售分析
二、2026-2032年上游原料1行业发展趋势
第二节 上游原料2分析
一、上游原料2生产分析
二、上游原料2销售分析
二、2026-2032年上游原料2行业发展趋势
第三节 上游原料市场对电动无人机行业影响分析
第八章电动无人机行业下游产业链分析
第一节 下游需求市场1分析
一、下游需求市场1发展概况
二、2026-2032年下游需求市场1行业发展趋势
第二节 下游需求市场2分析
一、下游需求市场2发展概况
二、2026-2032年下游需求市场2行业发展趋势
第三节 下游需求市场对电动无人机行业影响分析
第九章2023-2025年电动无人机行业各区域市场概况
第一节 华北地区电动无人机行业分析
一、华北地区区域要素及经济运行态势分析
二、2023-2025年华北地区需求市场情况
三、2026-2032年华北地区需求趋势预测
第二节 东北地区电动无人机行业分析
一、东北地区区域要素及经济运行态势分析
二、2023-2025年东北地区需求市场情况
三、2026-2032年东北地区需求趋势预测
第三节 华东地区电动无人机行业分析
一、华东地区区域要素及经济运行态势分析
二、2023-2025年华东地区需求市场情况
三、2026-2032年华东地区需求趋势预测
第四节 华中地区电动无人机行业分析
一、华中地区区域要素及经济运行态势分析
二、2023-2025年华中地区需求市场情况
三、2026-2032年华中地区需求趋势预测
第五节 华南地区电动无人机行业分析
一、华南地区区域要素及经济运行态势分析
二、2023-2025年华南地区需求市场情况
三、2026-2032年华南地区需求趋势预测
第六节 西部地区电动无人机行业分析
一、西部地区区域要素及经济运行态势分析
二、2023-2025年西部地区需求市场情况
三、2026-2032年西部地区需求趋势预测
第十章电动无人机行业主要优势企业分析
第一节 企业一
一、企业简介
二、企业经营状况及竞争力分析
第二节 企业二
一、企业简介
二、企业经营状况及竞争力分析
第三节 企业三
一、企业简介
二、企业经营状况及竞争力分析
第四节 企业四
一、企业简介
二、企业经营状况及竞争力分析
第五节 企业五
一、企业简介
二、企业经营状况及竞争力分析
第十一章2026-2032年中国电动无人机行业发展前景预测
第一节 电动无人机行业投资回顾
一、电动无人机行业投资规模及增速统计
二、电动无人机行业投资结构分析
第二节 2026-2032年中国电动无人机行业投资规模及增速预测
第三节 2026-2032年中国电动无人机行业发展趋势预测
一、电动无人机行业发展驱动因素分析
二、电动无人机行业发展趋势预测
三、2026-2032年中国电动无人机行业产量预测图
四、2026-2032年中国电动无人机行业需求预测图
五、2026-2032年中国电动无人机行业市场规模预测图
六、2026-2032年中国电动无人机行业价格走势预测图
七、2026-2032年中国电动无人机行业全球市场份额预测
第四节 电动无人机行业投资现状及建议
一、电动无人机行业投资项目分析
二、电动无人机行业投资机遇分析
三、电动无人机行业投资风险警示
四、电动无人机行业投资策略建议