
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
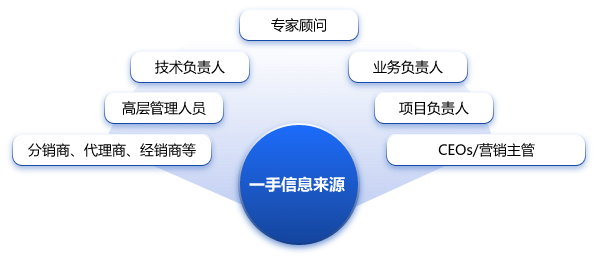
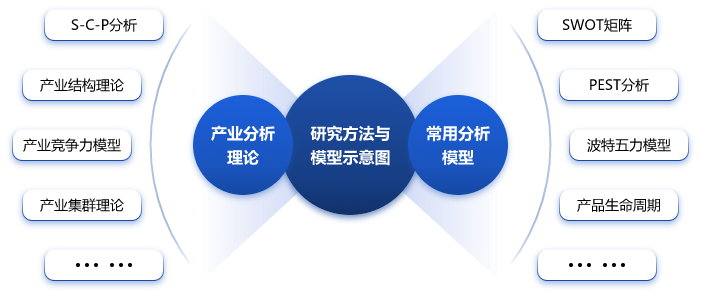
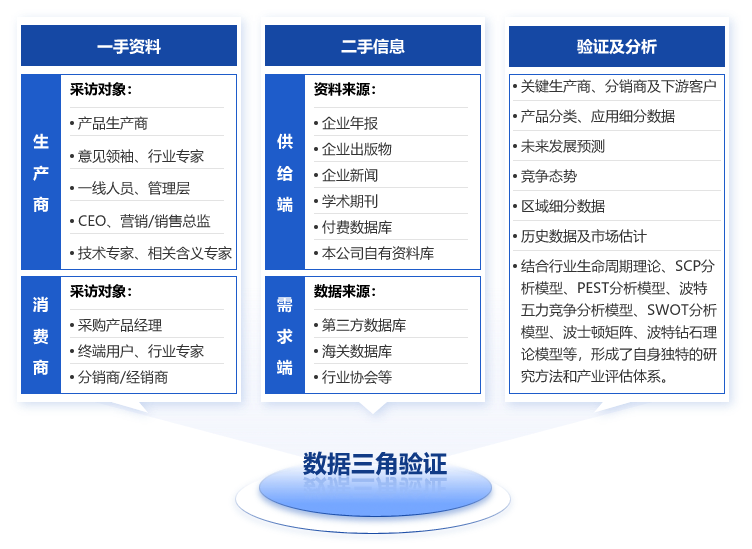
- 研究方法
工业级海绵铪是一种高纯度的金属铪材料,通常以多孔状或颗粒状存在,因其形似海绵而得名。它主要通过还原铪化合物(如四氯化铪)制得,广泛应用于航空航天、核工业、电子工业以及高温合金制造等领域。由于铪具有优异的耐腐蚀性、高熔点和良好的中子吸收能力,工业级海绵铪在高科技领域的需求持续增长。2024年,中国工业级海绵铪行业市场规模达到约18.5亿元人民币,同比增长7.3%。这一增长主要得益于航空航天和核能行业的快速发展,以及国内对高端制造业的投资增加。从产量来看,2024年中国工业级海绵铪总产量约为1,200吨,较上年增长6.8%,其中超过60%的产量用于国内消费,其余部分出口至欧美及亚太地区。中国工业级海绵铪行业呈现出以下特点:市场集中度较高,前五大企业占据了约75%的市场份额。这些龙头企业凭借技术优势和规模效应,在产品质量和成本控制方面具有显著竞争力。随着全球对清洁能源需求的增长,核能领域的应用成为推动行业发展的关键驱动力之一。国家政策的支持也为行业发展提供了有利条件。例如,“十四五”规划明确指出,要加快高端金属材料的研发与产业化,这为工业级海绵铪的技术升级和产能扩张创造了机遇。行业也面临一些挑战。一方面,原材料价格波动较大,尤其是铪矿石供应紧张的问题日益突出。2024年,铪矿石进口依赖度高达80%,这对企业的成本管理和供应链稳定性提出了更高要求。国际市场竞争加剧,欧美企业在高端产品领域仍占据主导地位,中国企业在技术创新和品牌建设方面需进一步提升。展望中国工业级海绵铪行业有望保持稳定增长态势。预计到2029年,市场规模将突破30亿元人民币,年均复合增长率约为8%-10%。驱动因素包括以下几个方面:航空航天和国防军工领域对高性能铪基材料的需求将持续扩大;核电站建设和维护将带动相关铪产品的消费;新兴领域如半导体和高温合金的发展也将为行业注入新的活力。行业未来发展趋势将集中在以下几个方向:一是技术研发的深化,特别是在铪提纯工艺和高效还原技术方面的突破,将进一步降低生产成本并提高产品性能;二是产业链延伸,更多企业将涉足下游深加工环节,以实现更高的附加值;三是绿色低碳转型,随着环保要求的提高,企业需要优化生产工艺,减少能源消耗和废弃物排放。中国工业级海绵铪行业正处于由规模扩张向高质量发展转变的关键阶段。尽管面临诸多挑战,但凭借政策支持、市场需求和技术进步,行业前景依然广阔。
报告导读:
海绵铪是以多孔形态为特征的高纯度金属材料,主要通过机械法和碘化法生产。我国第一炉工业规模原子能级海绵铪由中信锦州金属股份有限公司于20世纪研制成功,为行业发展奠定基础。其纯度可达99.5%-99.99%,具有耐高温、抗腐蚀特性,广泛应用于高温合金添加剂及耐腐蚀材料领域。海绵铪用途包括核能工业、高温合金、电子材料、耐腐蚀材料等。据统计,2024年中国海绵铪行业产量约为18吨。未来,随着可控核聚变等前沿技术研发投入的持续加大,以及半导体制造工艺向更精密方向演进,海绵铪市场需求有望保持稳定增长,行业将迎来更广阔的发展空间,预计2025年中国海绵铪行业产量将达到19吨。中国海绵铪行业呈现出较高的市场集中度特征,少数具备核心技术优势和规模效应的龙头企业通过掌控关键资源与持续的技术创新,占据了行业主导地位。当前,中国海绵铪行业代表企业包括中信锦州金属股份有限公司、江苏金紫轩金属科技有限公司、北京兴荣源科技有限公司、朝阳东锆新材料有限公司、国核维科锆铪有限公司、锦州昊天新材料科技有限公司、中核二七二铀业有限责任公司、中核晶环锆业有限公司、北京金铂宇金属科技有限公司、南京佑天金属科技有限公司等。
基于此,依托博研咨询旗下海绵铪行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,博研咨询推出《2025-2031年中国海绵铪行业市场动态分析及前景战略研判报告》。本报告立足海绵铪新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动海绵铪行业发展。
观点抢先知:
相关概述:海绵铪是以多孔形态为特征的高纯度金属材料,主要通过机械法和碘化法生产。我国第一炉工业规模原子能级海绵铪由中信锦州金属股份有限公司于20世纪研制成功,为行业发展奠定基础。其纯度可达99.5%-99.99%,具有耐高温、抗腐蚀特性,广泛应用于高温合金添加剂及耐腐蚀材料领域。海绵铪用途包括核能工业、高温合金、电子材料、耐腐蚀材料等。
行业发展阶段:海绵铪行业在中国的发展历程可追溯至上世纪五十年代,伴随着国家核工业的起步而逐步兴起。1965~1972年,我国原子能级海绵锆(铪)主要通过锆英石碳化、氯化,在盐酸和硝酸体系中进行TBP萃取,再经二次氯化、镁还原获得。1975~1997年,随着政府采购趋零,我国原子能级海绵锆及海绵铪的工业生产全部停产。1997年辽宁锦州铁合金股份有限公司恢复年产100吨原子能级海绵锆和2吨原子能级海绵铪的生产建设。21世纪以来,中国海绵锆行业步入快速发展阶段。
产业链核心节点:海绵铪产业链上游为原材料和设备,其中,原材料包括锆英砂、四氯化铪等;设备包括电子束熔炼炉、真空电弧炉、氯化反应设备等。产业链中游为海绵铪的制备,主要是通过机械法和碘化法。产业链下游为应用领域,包括核能工业、高温合金、电子材料、耐腐蚀材料等。
产量:据统计,2024年中国海绵铪行业产量约为18吨。未来,随着可控核聚变等前沿技术研发投入的持续加大,以及半导体制造工艺向更精密方向演进,海绵铪市场需求有望保持稳定增长,行业将迎来更广阔的发展空间,预计2025年中国海绵铪行业产量将达到19吨。
企业格局:中国海绵铪行业呈现出较高的市场集中度特征,少数具备核心技术优势和规模效应的龙头企业通过掌控关键资源与持续的技术创新,占据了行业主导地位。当前,中国海绵铪行业代表企业包括中信锦州金属股份有限公司、江苏金紫轩金属科技有限公司、北京兴荣源科技有限公司、朝阳东锆新材料有限公司、国核维科锆铪有限公司、锦州昊天新材料科技有限公司、中核二七二铀业有限责任公司、中核晶环锆业有限公司、北京金铂宇金属科技有限公司、南京佑天金属科技有限公司等。
市场趋势:(1)中国海绵铪行业在铪锆分离技术领域正加速创新,传统的氯化-蒸馏法和溶剂萃取法不断优化,新型熔盐电解技术取得阶段性突破;(2)海绵铪的应用正从传统核能领域向半导体、航空航天等高端制造业延伸;(3)环保要求趋严倒逼海绵铪制备技术绿色化转型。
报告相关内容节选:


【特别说明】1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章海绵铪市场概述
第一节 产品定义
第二节 产品用途
第三节 海绵铪市场特点分析
第二章2025年海绵铪行业环境分析
第一节 中国经济发展环境分析
第二节 中国海绵铪行业政策环境分析
第三节 中国海绵铪行业技术环境分析
第三章2020-2025年海绵铪行业国内外市场发展分析
第一节 2020-2025年海绵铪行业国际市场分析
第二节 2020-2025年海绵铪行业国内市场分析
第三节 海绵铪行业未来发展预测分析
第四章2020-2025年海绵铪所属行业各地区产销分析
第一节 中国海绵铪所属行业产销分析
第二节 华北地区
第三节 东北地区
第四节 西北地区
第五节 华东地区
第六节 中南地区
第七节 西南地区
第五章2020-2025年海绵铪所属行业进、出口分析
第一节 海绵铪进口状况
一、2020-2025年进口金额规模分析
二、2020-2025年进口数量规模分析
三、2020-2025年进口价格分析
第二节 海绵铪出口状况分析
一、2020-2025年出口金额规模分析
二、2020-2025年出口数量规模分析
三、2020-2025年出口价格分析
第六章2020-2025年中国海绵铪市场竞争分析
第一节 海绵铪发展现状分析
第二节 海绵铪市场竞争现状分析
第三节 海绵铪行业发展驱动因素分析
第七章海绵铪产业渠道分析
第一节 2020-2025年国内海绵铪产品的经销模式
第二节 海绵铪行业国际化营销模式分析
第三节 2020-2025年国内海绵铪产品生产及销售投资运作模式分析
第八章海绵铪主要生产企业发展概况
第一节 朝阳东锆新材料有限公司
一、企业发展基本情况
二、企业主要产品分析
三、企业经营状况分析
四、企业发展战略分析
第二节 国核维科锆铪有限公司
一、企业发展基本情况
二、企业主要产品分析
三、企业经营状况分析
四、企业发展战略分析
第三节 昊天钛粉加工有限公司
一、企业发展基本情况
二、企业主要产品分析
三、企业经营状况分析
四、企业发展战略分析
第四节 锦州正宏铁合金有限公司
一、企业发展基本情况
二、企业主要产品分析
三、企业经营状况分析
四、企业发展战略分析
第五节 中核二七二铀业有限责任公司
一、企业发展基本情况
二、企业主要产品分析
三、企业经营状况分析
四、企业发展战略分析
第九章2020-2025年海绵铪行业相关产业分析
第一节 海绵铪产业链概述
第二节 海绵铪行业上游运行分析
第三节 海绵铪行业下游运行分析
第十章2025-2031年中国海绵铪行业发展前景预测分析
第一节 2025-2031年中国海绵铪产品发展趋势预测分析
第二节 2025-2031年中国海绵铪行业市场发展前景预测分析
第三节 2025-2031年中国海绵铪行业市场盈利能力预测分析
第十一章2025-2031年中国海绵铪产业投资机会与风险研究
第一节 2025-2031年中国海绵铪产业投资机会分析
第二节 2025-2031年中国海绵铪产业投资风险分析