
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
- 研究方法
牙科金属和金属合金材料是指专门用于牙科修复、种植及正畸治疗的高性能金属或合金。这些材料通常具有优异的生物相容性、机械强度、耐腐蚀性和耐磨性,能够满足口腔环境中的特殊需求。常见的牙科金属包括金、银、铂等贵金属及其合金,以及钛、钴铬合金等非贵金属材料。中国牙科金属和金属合金材料行业近年来发展迅速,市场规模持续扩大。2024年,中国牙科金属和金属合金材料市场规模达到约125亿元人民币,同比增长8.6%。这一增长主要得益于国内居民对口腔健康重视程度的提升、牙科诊疗技术的进步以及人口老龄化带来的需求增加。随着国产化替代进程加快,本土企业在高端牙科材料领域的竞争力逐渐增强。从市场需求来看,钛及其合金已成为牙科金属材料市场的主导产品。2024年,钛基材料占整体市场份额的45%,主要用于牙种植体和固定修复体。其高生物相容性和轻量化特性使其成为医生和患者的首选。相比之下,贵金属材料(如金合金)市场份额有所下降,但仍占据重要地位,特别是在高端修复领域。非贵金属材料(如钴铬合金)则因价格优势在经济型修复市场中表现突出,占比约为30%。行业也面临一些挑战。原材料价格波动较大,尤其是贵金属价格的不确定性对成本控制构成压力。部分高端牙科金属材料仍依赖进口,国产材料在性能稳定性与国际领先水平之间存在差距。为应对这些问题,国内企业加大了研发投入,并逐步实现关键技术突破。例如,某些本土制造商已成功开发出具有自主知识产权的医用级钛合金粉末,用于3D打印牙种植体。未来发展趋势方面,技术创新将成为推动行业发展的核心动力。随着数字化牙科技术的普及,3D打印技术将更广泛地应用于牙科金属材料制造。预计到2029年,采用3D打印技术生产的牙科金属制品占比将超过30%。新型纳米复合材料的研发也将为行业注入新的活力,这类材料结合了传统金属的高强度与纳米颗粒的抗菌功能,可进一步提高修复效果。政策支持也是行业发展的重要推手。中国政府近年来出台多项鼓励医疗器械创新的政策,明确将高性能牙科材料纳入重点扶持领域。这不仅促进了科研成果转化,还吸引了更多资本进入该行业。2024年全国范围内共有超过20家专注于牙科金属材料的企业获得风险投资,总金额接近15亿元人民币。环保意识的增强促使行业向绿色生产转型。许多企业开始优化生产工艺,减少有害物质排放,并探索可回收利用的金属材料解决方案。这种可持续发展模式既符合国际标准要求,也为企业带来了长期竞争优势。中国牙科金属和金属合金材料行业正处于快速成长阶段,未来五年内有望保持7%-9%的年均复合增长率。随着技术进步、政策利好及市场需求释放,国产高端牙科金属材料将迎来更大的发展空间,同时也将在全球市场中占据更重要的位置。
博研咨询发布的《2025-2031年中国金属合金材料行业市场全景分析及发展前景研判报告》共十二章。首先介绍了金属合金材料行业市场发展环境、金属合金材料整体运行态势等,接着分析了金属合金材料行业市场运行的现状,然后介绍了金属合金材料市场竞争格局。随后,报告对金属合金材料做了重点企业经营状况分析,最后分析了金属合金材料行业发展趋势与投资预测。您若想对金属合金材料产业有个系统的了解或者想投资金属合金材料行业,本报告是您不可或缺的重要工具。
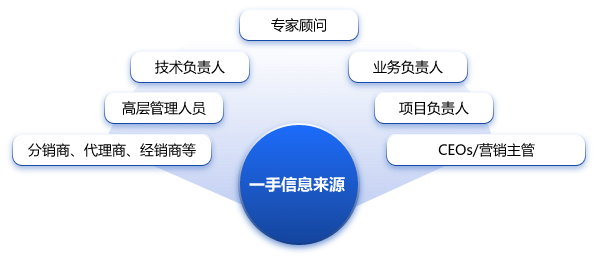
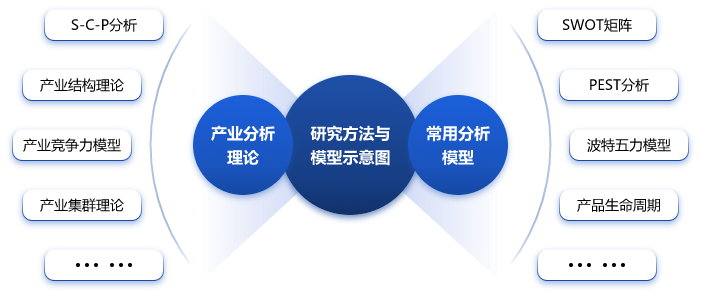
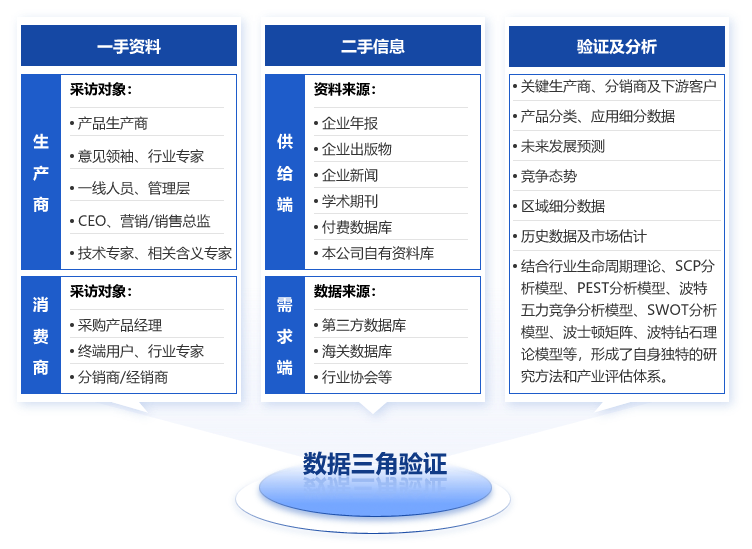
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章行业概述
第一节 金属合金材料定义与分类
一、基于元素构成的分类体系
二、不同类型合金材料的性能对比
第二节 金属合金材料的物理与化学特性
一、力学性能指标详解
二、耐腐蚀性与抗氧化性特点
第三节 金属合金材料的应用领域概览
一、工业领域应用占比分析
二、新兴领域应用潜力评估
第二章全球金属合金材料产业发展现状与趋势
第一节 全球市场规模与增长趋势
一、2025年全球市场规模数据与增长驱动因素
二、2025-2031年市场增长预测模型
第二节 主要国家与地区产业分析
一、美国产业特点与竞争优势
二、欧洲产业布局与技术特色
三、亚洲市场地位与发展趋势
第三节 全球技术发展趋势
一、前沿技术研发热点追踪
二、技术创新对产业格局的影响
第三章中国金属合金材料产业发展环境分析
第一节 政策环境
一、国家产业政策支持方向与力度
二、环保政策对产业的约束与引导作用
第二节 经济环境
一、宏观经济形势对产业的影响机制
二、产业在国民经济中的地位与作用
第三节 社会环境
一、下游行业需求变化趋势
二、消费升级对产品品质的要求
第四章中国金属合金材料产业市场分析
第一节 市场规模与增长预测
一、2025年中国市场规模数据与细分领域表现
二、2025-2031年市场规模增长预测模型与情景分析
第二节 市场结构与竞争格局
一、不同类型产品市场份额分布
二、企业竞争态势与市场集中度分析
第三节 区域市场分析
一、主要产业集聚区优势与特点
二、区域市场发展趋势与差异对比
第五章金属合金材料产业技术进展与创新
第一节 先进制备技术
一、精炼技术的创新与应用实例
二、加工技术突破对产品质量的提升
第二节 前沿应用技术
一、3d打印技术在金属合金材料领域的应用拓展
二、智能制造技术融合趋势与实践案例
第三节 技术发展趋势与展望
第六章金属合金材料产业上游原材料供应分析
第一节 主要金属矿产资源概况
一、国内外资源分布与储量对比
二、资源开发与供应稳定性评估
第二节 原材料价格波动与影响
一、近年价格走势分析与驱动因素
二、价格波动对下游产业的成本传导机制
第三节 原材料供应保障策略
一、企业资源布局与采购模式优化
二、国家资源战略储备与保障体系
第七章金属合金材料产业中游制造环节剖析
第一节 生产工艺流程与特点
一、不同合金体系的工艺差异对比
二、关键工艺环节的质量控制要点
第二节 生产成本结构与盈利分析
一、成本构成要素分解与占比分析
二、不同规模企业的盈利水平差异
第三节 产业集中度与企业竞争策略
一、中游制造环节的集中度变化趋势
二、企业差异化竞争策略案例研究
第八章金属合金材料产业下游应用领域需求分析
第一节 机械制造领域需求特点与趋势
一、不同机械产品对材料的性能要求
二、产业升级对材料需求的拉动作用
第二节 汽车制造领域需求分析
一、传统燃油汽车与新能源汽车的材料需求差异
二、汽车轻量化趋势对材料的应用影响
第三节 航空航天领域高端材料需求
一、航空发动机等关键部件的材料应用
二、国产大飞机项目对材料的国产化替代需求
第九章金属合金材料产业竞争格局分析
第一节 全球竞争格局演变
一、主要跨国企业的市场份额与竞争优势
二、全球产业整合与重组趋势
第二节 中国产业竞争态势
一、国内企业竞争力评估与排名分析
二、国内外企业在高端市场的竞争格局
第三节 企业竞争策略与案例研究
一、技术创新驱动型竞争策略案例
二、成本领先与差异化竞争策略对比
第十章金属合金材料产业重点企业分析
第一节 宝武集团
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第二节 鞍钢集团
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第三节 中铝集团
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第四节 沙钢集团
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第五节 华菱钢铁
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第十一章金属合金材料产业投资机会与风险分析
第一节 产业投资机会识别
一、新兴应用领域拓展带来的投资机会
二、技术升级与国产化替代的投资潜力
第二节 产业投资风险评估
一、市场波动风险与应对策略建议
二、技术迭代风险与研发滞后风险防控
第三节 投资策略与建议
一、不同投资主体的投资策略选择
二、产业投资布局与长期价值创造
第十二章国内外形势对金属合金材料产业的影响分析
第一节 国际贸易摩擦与产业影响
一、关税调整与贸易壁垒的影响机制
二、产业应对国际贸易摩擦的策略建议
第二节 全球产业转移趋势与应对
一、金属合金材料产业转移的新动向
二、中国产业承接与转型升级的机遇
第三节 国际合作机遇与挑战
一、一带一路倡议下的合作潜力挖掘
二、国际技术合作与知识产权保护问题