
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
- 研究方法
浓缩铀是指通过同位素分离技术,将天然铀中铀-235的丰度提高到高于其自然状态(约0.7%)的过程或产物。根据用途不同,浓缩铀可分为低浓铀(LEU,铀-235丰度低于20%)、高浓铀(HEU,铀-235丰度在20%-85%之间)以及武器级铀(铀-235丰度超过90%)。低浓铀主要用于核电站燃料,而高浓铀和武器级铀则与军事应用相关。中国作为全球最大的能源消费国之一,近年来对清洁能源的需求持续增长,核能在其中扮演了重要角色。截至2024年,中国已建成并投入运行的核电机组达到56台,总装机容量约为5800万千瓦,占全国电力总装机容量的2.5%左右。核电发电量突破4000亿千瓦时,同比增长约8%,为减少碳排放、优化能源结构提供了有力支撑。作为核电发展的核心原料,浓缩铀行业的重要性日益凸显。从市场现状来看,中国浓缩铀产业主要由国有企业主导,尤其是中核集团(CNNC),其在铀矿开采、转化、enrichment和后处理等环节占据绝对优势地位。2024年,中国国内铀矿产量约为2000吨,但受资源禀赋限制,仍需大量进口以满足需求。当年进口铀矿石及其浓缩物总量达1.8万吨,同比增加12%,主要来源地包括哈萨克斯坦、澳大利亚和纳米比亚等国家。随着“一带一路”倡议的深入推进,中国与中亚、非洲等地的合作不断加强,进一步保障了铀资源供应链的安全性。在生产能力方面,中国的浓缩铀设施主要集中于甘肃和内蒙古地区,年加工能力超过1万吨六氟化铀(UF6)。尽管如此,由于核电装机规模不断扩大以及出口需求的增长,现有产能仍显不足。2024年,中国浓缩铀实际产量约为8000吨,其中约70%用于国内核电项目,剩余部分则服务于科研及国际合作。值得注意的是,中国正在积极研发新一代离心机技术,以提升浓缩效率并降低成本。预计未来几年内,国产设备的性能将接近国际先进水平。展望中国浓缩铀行业的发展趋势呈现出以下几个特点:在“双碳”目标驱动下,核电建设有望加速推进,“十四五”期间规划新增装机容量至少达到3000万千瓦,这将直接带动浓缩铀需求的增长。到2028年,中国核电用浓缩铀年需求量可能突破1.2万吨,较2024年增长近50%。技术创新将成为行业发展的重要引擎。除了改进现有离心机技术外,中国还致力于开发激光富集等前沿工艺,力求实现更高效率和更低能耗。为了应对国际市场波动,中国正加快建立多元化供应体系,通过海外投资、长期协议等方式增强资源获取能力。政策支持将继续发挥关键作用。政府不仅在财政补贴、税收优惠等方面给予倾斜,还鼓励企业参与全球竞争,推动浓缩铀产品和技术走向国际市场。随着产业链不断完善以及国际合作深化,中国浓缩铀行业将在保障能源安全的逐步迈向高质量发展阶段。
博研咨询发布的《2026-2032年中国浓缩铀行业市场运行态势及投资机会研判报告》共十二章。首先介绍了浓缩铀行业市场发展环境、浓缩铀整体运行态势等,接着分析了浓缩铀行业市场运行的现状,然后介绍了浓缩铀市场竞争格局。随后,报告对浓缩铀做了重点企业经营状况分析,最后分析了浓缩铀行业发展趋势与投资预测。您若想对浓缩铀产业有个系统的了解或者想投资浓缩铀行业,本报告是您不可或缺的重要工具。
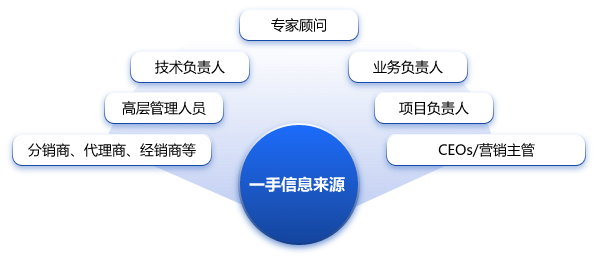
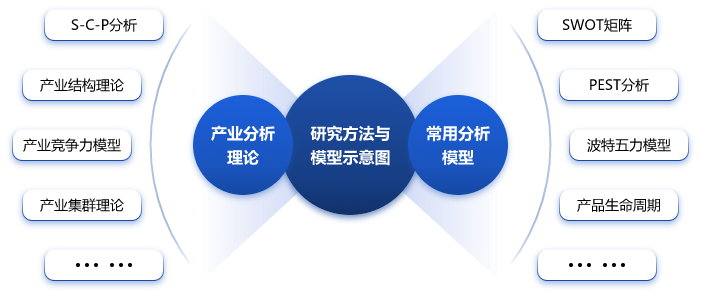
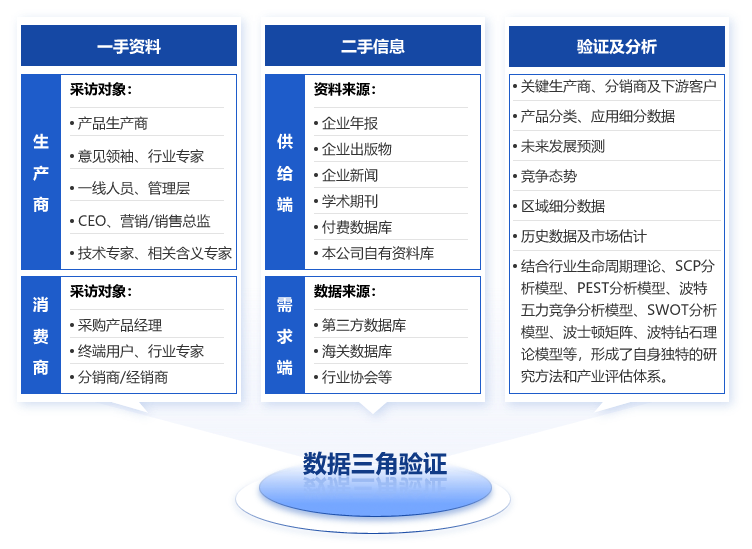
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章浓缩铀行业界定
第一节 浓缩铀行业定义
第二节 浓缩铀行业特点分析
第三节 浓缩铀产品主要分类
一、低浓铀(LEU)
二、高浓缩铀(HEU)
第四节 浓缩铀主要应用领域分析
一、军用
二、医用
三、电力
四、工业用
第五节 浓缩铀产业链分析
第二章2026-2032年国际浓缩铀行业发展态势分析
第一节 国际浓缩铀行业总体情况
第二节 浓缩铀行业重点市场分析
第三节 2026-2032年国际浓缩铀行业发展前景预测
第三章2025年中国浓缩铀行业发展环境分析
第一节 浓缩铀行业经济环境分析
第二节 浓缩铀行业政策环境分析
第四章浓缩铀行业技术发展现状及趋势
第一节 当前中国浓缩铀技术发展现状
第二节 中外浓缩铀技术差距及产生差距的主要原因分析
第三节 提高中国浓缩铀技术的对策
第四节 中国浓缩铀研发、设计发展趋势
第五章中国浓缩铀行业市场供需状况分析
第一节 2025年中国浓缩铀行业市场情况
第二节 中国浓缩铀行业市场需求状况
一、2023-2025年浓缩铀行业市场需求情况
二、2026-2032年浓缩铀行业市场需求预测
第三节 中国浓缩铀行业市场供给状况
一、2023-2025年浓缩铀行业市场供给情况
二、2026-2032年浓缩铀行业市场供给预测
第六章浓缩铀所属行业经济运行分析
第一节 2023-2025年浓缩铀所属行业偿债能力分析
第二节 2023-2025年浓缩铀所属行业盈利能力分析
第三节 2023-2025年浓缩铀所属行业发展能力分析
第四节 2023-2025年浓缩铀行业企业数量及变化趋势
第七章2023-2025年中国浓缩铀行业重点区域市场分析
第一节 华北地区市场规模分析
第二节 东北地区市场规模分析
第三节 华东地区市场规模分析
第四节 中南地区市场规模分析
第五节 西部地区市场规模分析
第八章中国浓缩铀行业产品价格监测
第一节 浓缩铀市场价格特征
第二节 影响浓缩铀市场价格因素分析
第三节 未来浓缩铀市场价格走势预测
第九章2026-2032年浓缩铀行业上、下游市场分析
第一节 浓缩铀行业上游
第二节 浓缩铀行业下游
第十章浓缩铀行业重点企业发展调研
第一节 中核兰州铀浓缩有限公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第二节 中国核燃料有限公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第十一章浓缩铀行业风险及对策
第一节 2026-2032年浓缩铀行业发展环境分析
第二节 2026-2032年浓缩铀行业壁垒分析
一、技术壁垒
二、品牌认知度壁垒
三、资金壁垒
第三节 2026-2032年浓缩铀行业风险及对策
一、市场风险及对策
二、政策风险及对策
三、经营风险及对策
四、行业竞争风险及对策
第十二章浓缩铀行业发展及竞争策略分析
第一节 2026-2032年浓缩铀行业发展战略
一、技术开发战略
二、产业战略规划
三、业务组合战略
四、营销战略规划
五、区域战略规划
第二节 2026-2032年浓缩铀企业竞争策略分析
第三节 对中国浓缩铀品牌的战略思考
一、浓缩铀实施品牌战略的意义
二、中国浓缩铀企业的品牌战略
三、浓缩铀品牌战略管理的策略