
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
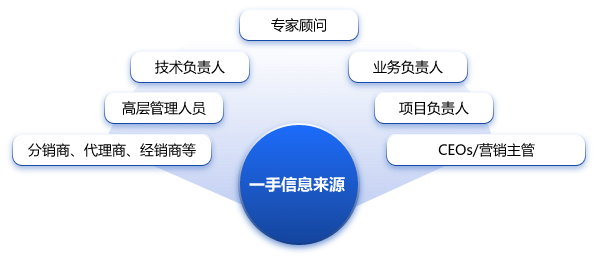
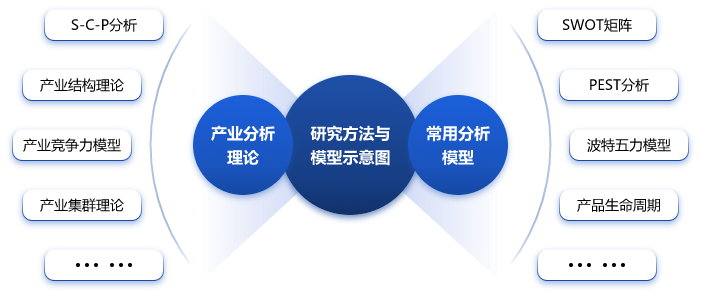
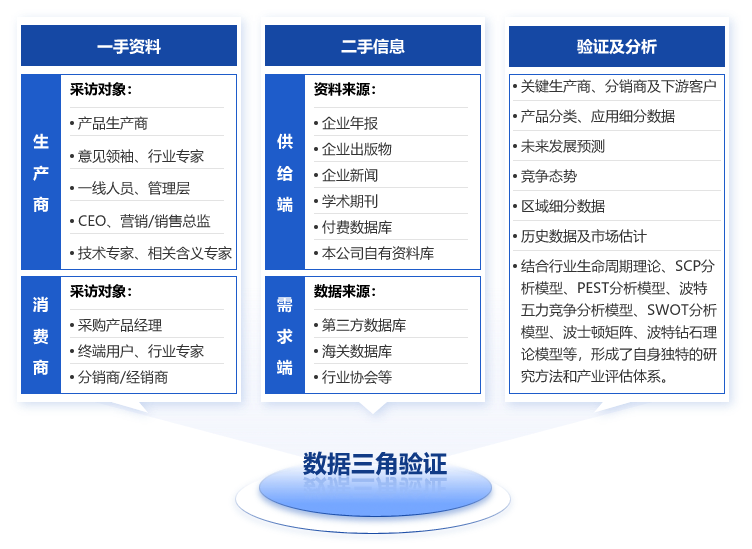
- 研究方法
钛锭是一种通过熔炼钛矿石或钛合金原料制成的金属钛初级产品,通常以块状、棒状或铸锭形式存在。作为工业生产中重要的基础材料,钛锭广泛应用于航空航天、化工、医疗、海洋工程和高端制造业等领域,因其具有重量轻、强度高、耐腐蚀性强等优异性能而备受青睐。2024年,中国钛锭行业继续稳步发展,产量达到约18.5万吨,同比增长6.3%。从市场需求来看,国内消费量约为17.2万吨,出口量为1.3万吨,较上一年分别增长了5.8%和8.2%。这表明国际市场对中国钛锭的需求持续上升,同时国内下游产业对高品质钛材的需求也在不断扩大。中国钛锭行业的市场格局呈现出集中度较高的特点。前五大生产企业占据了全国总产能的近70%,其中龙头企业凭借技术优势和规模效应,在成本控制与产品质量方面占据明显优势。行业内中小企业仍面临较大的竞争压力,尤其是在环保政策趋严和技术升级加速的背景下,部分企业因资金不足或技术水平有限而逐步退出市场。从产业链角度看,上游原材料价格波动对钛锭行业影响较大。2024年,受全球钛精矿供应偏紧的影响,钛精矿均价同比上涨约12%,直接推高了钛锭的生产成本。下游需求结构也发生了变化。航空航天领域对高端钛合金的需求快速增长,占比已提升至25%,成为推动行业发展的主要动力之一;而在传统化工和医疗器械领域,需求增速相对平稳,但对产品性能的要求不断提高。展望中国钛锭行业将呈现以下几个发展趋势:随着国家“十四五”规划中对新材料产业的支持力度加大,预计钛锭及相关产品的研发和生产能力将进一步增强。到2028年,中国钛锭产量有望突破25万吨,年均复合增长率保持在5%-7%之间。技术创新将成为行业发展的重要驱动力。国内企业在钛冶炼技术和装备水平上已接近国际先进水平,但在某些高端领域的应用仍有差距。未来几年,随着更多科研成果转化为生产力,国产钛材在航空航天、深海探测等尖端领域的渗透率将进一步提高。绿色低碳转型也将深刻影响钛锭行业的发展方向。2024年,中国政府提出了更加严格的节能减排目标,这对钛锭生产企业提出了更高要求。一方面,企业需要加大对清洁能源和节能技术的投入;也需要优化生产工艺,降低单位能耗和碳排放量。预计到2028年,行业整体碳排放强度将比2024年下降20%以上。国际化步伐加快将是另一个显著趋势。随着“一带一路”倡议的深入推进,中国钛锭企业正积极开拓新兴市场,特别是在东南亚、中东和非洲地区。这些地区的基础设施建设和工业化进程为钛材出口提供了广阔空间。通过参与国际合作项目,中国企业也有望进一步提升品牌影响力和技术实力。中国钛锭行业正处于快速发展阶段,未来将在政策支持、技术创新和全球化布局的多重驱动下迎来新的发展机遇。尽管短期内可能面临原材料价格上涨和环保压力等挑战,但从长期来看,行业前景依然十分乐观。
报告导读:
钛锭具有比强度高、耐蚀耐热、无磁无毒、生物相容性好等特性,是继钢铁、铝之后的重要金属材料,广泛应用于航空、航天、航海、军工、核电、电子、医疗、化工等领域,被誉为“第三金属”、“太空金属”、“海洋金属”等。钛锭材料在国民经济中的应用在一定程度上反映了一个国家的综合国力、经济实力和国防实力,是高新技术不可或缺的关键材料。随着下游领域对钛材需求的拉动,钛锭需求量提升,进一步推动了钛锭和钛加工材的产量增加。同时,随着我国钛材加工工艺不断提升,国产钛材产品质量在国际市场中的认可度有所提升,我国钛锭出口贸易有所增加。据统计,2024年,中国钛锭产量为19万吨,需求量约达18.19万吨,进口量0.4万吨,出口量1.21万吨;预计2025年,中国钛锭产量约为23.5万吨,需求量约22.69万吨,进口量0.65万吨,出口量1.5万吨。我国是钛锭主要生产国,钛锭产量超过全球钛锭产量的60%。未来,随着国产替代加速与出口结构优化,预计2026年我国钛锭出口量保持增长。
基于此,依托博研咨询旗下钛锭行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,博研咨询推出《2026-2032年中国钛锭行业市场全景调研及前景战略研判报告》。本报告立足钛锭新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动钛锭行业发展。
观点抢先知:
行业定义及熔炼方法:钛锭是指海绵钛(或海绵钛加合金元素)经熔炼形成的金属钛块,钛及钛合金铸锭可简称为钛锭。钛锭经过锻造、轧制、挤压等塑性加工方法加工成的各种形态的钛材。目前,钛锭铸锭的熔炼方法主要有真空自耗熔炼和真空非自耗熔炼。其中,真空非自耗熔炼又分为电子束冷床熔炼、等离子束冷床熔炼和真空感应熔炼。目前,国内主要采用真空自耗电弧炉(VAR)熔炼钛锭。
行业政策环境:钛材属于国家重点发展的高技术产业和战略新兴产业,钛锭生产涉及高能耗、高排放环节,受“双碳”政策影响,上游企业需加快绿色转型。近年来,行业及政府主管部门相继出台了《关于印发有色金属行业碳达峰实施方案的通知》《重点新材料首批次应用示范指导目录(2021版)》等一系列行业支持政策,推动国内高端钛及钛锭行业快速发展。
产业链核心节点:钛锭产业链上游主要原材料为海绵钛,主要涉及钛铁矿开采,经选矿、富集后得到天然钛铁精矿,再通过镁还原法等提取工艺获得海绵钛;中游为钛锭加工,相关企业将海绵钛经熔铸等工序得到钛锭或添加中间合金熔炼为钛合金铸锭,再将钛锭经锻造、轧制、挤压、拉拔等制成板、棒、管、丝等型材;下游终端制主要应用于航空、航天、电子、医疗、海洋、电子/新能源等领域。
需求量:随着航空航天、化工、海洋工程等领域对钛材需求的拉动,钛锭需求量将进一步提升。根据中国有色金属工业协会的数据,初步统计,2024年中国钛锭需求量约达18.19万吨,2025年中国钛锭行业需求量约22.69万吨。
产量:钛锭需求量的提升进一步推动了钛锭和钛加工材的产量增加。我国是钛锭主要生产国,钛锭产量超过全球钛锭产量的60%。根据中国有色金属工业协会的数据,2024年中国钛锭产量为19万吨,预计2025年中国钛锭产量约为23.5万吨。
贸易情况:近年来,随着我国钛材加工工艺不断提升,国产钛材产品质量在国际市场中的认可度有所提升。我国钛锭出口贸易有所增加。2024年,我国钛锭进口量0.4万吨,出口量1.21万吨;2025年,我国钛锭进口量0.65万吨,出口量1.5万吨。未来,随着国产替代加速与出口结构优化,预计2026年我国钛锭出口量保持增长。
竞争情况:国内钛锭行业拥有多家在生产规模、技术实力或市场占有率方面具备领先地位的企业,涵盖从海绵钛冶炼到钛锭熔铸的全产业链。参与主体包括宝鸡钛业、安宁铁钛、西部超导、西昌创润新材、青海聚能钛业、贵州遵钛(集团)、宝鸡市永盛泰钛业、新疆湘晟新材等。
市场趋势:中国钛锭行业将处于转型升级的关键期。未来,钛锭行业的发展重心将从单纯的产能扩张转向产品结构的优化升级。随着下游航空航天领域对大飞机、航空发动机需求的增加,对大规格、高纯度、高均匀性的航空级钛锭需求将持续增长。同时,医疗、体育休闲、化工防腐等领域对具有特殊性能(如高强度、高耐蚀性、生物相容性)的特种钛合金锭的需求也将逐步释放。
报告相关内容节选:


【特别说明】1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章钛锭行业相关概述
第一节 钛锭行业定义及特征
一、钛锭行业定义及分类
二、行业特征分析
第二节 钛锭行业经营模式分析
一、采购模式分析
二、生产模式分析
三、销售模式分析
四、钛锭行业经营模式影响因素分析
第三节 钛锭行业主要风险因素分析
一、经营风险分析
二、管理风险分析
三、法律风险分析
第四节 钛锭行业研究概述
一、钛锭行业研究目的
二、钛锭行业研究原则
三、钛锭行业研究方法
四、钛锭行业研究内容
第二章钛锭行业运行环境分析
第一节 钛锭行业政治法律环境分析
一、行业管理体制分析
二、行业主要法律法规
三、行业相关发展规划
第二节 钛锭行业经济环境分析
一、国际宏观经济形势分析
二、国内宏观经济形势分析
三、产业宏观经济环境分析
第三节 钛锭行业社会环境分析
一、钛锭产业社会环境
二、社会环境对行业的影响
三、钛锭产业发展对社会发展的影响
第四节 钛锭行业技术环境分析
一、钛锭技术分析
二、行业主要技术发展趋势
第三章全球钛锭行业运营态势
第一节 全球钛锭行业发展概况
一、全球钛锭行业运营态势
二、全球钛锭行业竞争格局
三、全球钛锭行业规模预测
第二节 全球主要区域钛锭行业发展态势及趋势预测
一、北美钛锭行业市场概况及趋势
二、亚太钛锭行业市场概况及趋势
三、欧盟钛锭行业市场概况及趋势
第四章中国钛锭行业经营情况分析
第一节 钛锭行业发展概况分析
一、行业发展历程回顾
二、行业发展特点分析
三、行业经营情况及全球份额分析
第二节 钛锭行业生产态势分析
一、2023-2025年中国钛锭行业产能统计
二、2023-2025年中国钛锭行业产量分析
第三节 钛锭行业销售态势分析
一、2023-2025年中国钛锭行业需求统计
二、2023-2025年中国钛锭行业需求区域分析
第四节 钛锭行业市场规模分析
一、2023-2025年中国钛锭行业市场规模统计
二、2023-2025年中国钛锭行业需求规模区域分布
第五节 钛锭行业价格现状、影响因素及趋势预测
一、2023-2025年中国钛锭行业价格回顾
二、中国钛锭行业价格影响因素分析
第五章2023-2025年钛锭所属行业进出口分析
第一节 2023-2025年钛锭所属行业进口分析
一、2023-2025年钛锭所属行业进口总量分析
二、2023-2025年钛锭所属行业进口总金额分析
三、2023-2025年钛锭所属行业进口均价走势图
四、钛锭所属行业进口分国家情况
五、钛锭所属行业进口均价分国家对比
第二节 2023-2025年钛锭所属行业出口分析
一、2023-2025年钛锭所属行业出口总量分析
二、2023-2025年钛锭所属行业出口总金额分析
三、2023-2025年钛锭所属行业出口均价走势图
四、钛锭所属行业出口分国家情况
五、钛锭所属行业出口均价分国家对比
第六章2025年中国钛锭行业竞争格局分析
第一节 钛锭行业壁垒分析
一、经营壁垒
二、技术壁垒
三、品牌壁垒
四、人才壁垒
五、其他壁垒
第二节 钛锭行业竞争格局
一、市场集中度分析
二、区域集中度分析
第三节 钛锭行业五力竞争分析
一、现有企业间竞争
二、潜在进入者分析
三、替代品威胁分析
四、供应商议价能力
五、客户议价能力
第四节 2026-2032年钛锭行业竞争力提升策略
第七章钛锭行业上游产业链分析
第一节 上游原料1分析
一、上游原料1生产分析
二、上游原料1销售分析
二、2026-2032年上游原料1行业发展趋势
第二节 上游原料2分析
一、上游原料2生产分析
二、上游原料2销售分析
二、2026-2032年上游原料2行业发展趋势
第三节 上游原料市场对钛锭行业影响分析
第八章钛锭行业下游产业链分析
第一节 下游需求市场1分析
一、下游需求市场1发展概况
二、2026-2032年下游需求市场1行业发展趋势
第二节 下游需求市场2分析
一、下游需求市场2发展概况
二、2026-2032年下游需求市场2行业发展趋势
第三节 下游需求市场对钛锭行业影响分析
第九章2023-2025年钛锭行业各区域市场概况
第一节 华北地区钛锭行业分析
一、华北地区区域要素及经济运行态势分析
二、2023-2025年华北地区需求市场情况
三、2026-2032年华北地区需求趋势预测
第二节 东北地区钛锭行业分析
一、东北地区区域要素及经济运行态势分析
二、2023-2025年东北地区需求市场情况
三、2026-2032年东北地区需求趋势预测
第三节 华东地区钛锭行业分析
一、华东地区区域要素及经济运行态势分析
二、2023-2025年华东地区需求市场情况
三、2026-2032年华东地区需求趋势预测
第四节 华中地区钛锭行业分析
一、华中地区区域要素及经济运行态势分析
二、2023-2025年华中地区需求市场情况
三、2026-2032年华中地区需求趋势预测
第五节 华南地区钛锭行业分析
一、华南地区区域要素及经济运行态势分析
二、2023-2025年华南地区需求市场情况
三、2026-2032年华南地区需求趋势预测
第六节 西部地区钛锭行业分析
一、西部地区区域要素及经济运行态势分析
二、2023-2025年西部地区需求市场情况
三、2026-2032年西部地区需求趋势预测
第十章钛锭行业主要优势企业分析
第一节 企业一
一、企业简介
二、企业经营状况及竞争力分析
第二节 企业二
一、企业简介
二、企业经营状况及竞争力分析
第三节 企业三
一、企业简介
二、企业经营状况及竞争力分析
第四节 企业四
一、企业简介
二、企业经营状况及竞争力分析
第五节 企业五
一、企业简介
二、企业经营状况及竞争力分析
第十一章2026-2032年中国钛锭行业发展前景预测
第一节 钛锭行业投资回顾
一、钛锭行业投资规模及增速统计
二、钛锭行业投资结构分析
第二节 2026-2032年中国钛锭行业投资规模及增速预测
第三节 2026-2032年中国钛锭行业发展趋势预测
一、钛锭行业发展驱动因素分析
二、钛锭行业发展趋势预测
三、2026-2032年中国钛锭行业产量预测图
四、2026-2032年中国钛锭行业需求预测图
五、2026-2032年中国钛锭行业市场规模预测图
六、2026-2032年中国钛锭行业价格走势预测图
七、2026-2032年中国钛锭行业全球市场份额预测
第四节 钛锭行业投资现状及建议
一、钛锭行业投资项目分析
二、钛锭行业投资机遇分析
三、钛锭行业投资风险警示
四、钛锭行业投资策略建议