我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
- 研究方法
反刍动物饲料是指专门为反刍类动物(如牛、羊、鹿等)设计的营养配方饲料,其主要成分包括粗纤维、蛋白质、矿物质和维生素等。这类饲料旨在满足反刍动物在不同生长阶段或生产周期中的营养需求,同时促进消化系统的健康运作,提高饲料转化效率。中国反刍动物饲料行业受益于畜牧业结构调整以及消费者对高品质乳制品和肉类需求的增长,呈现出快速发展的态势。2024年数中国反刍动物饲料市场规模达到约1580亿元人民币,同比增长7.3%。奶牛饲料占据最大市场份额,约为65%,肉牛饲料次之,占比约25%,而绵羊和山羊饲料合计占剩余的10%左右。从市场需求来看,随着居民收入水平提升以及健康饮食观念的普及,牛奶、牛肉等高蛋白食品消费量持续增长。2024年中国人均牛奶消费量为38.5千克,较前一年增长了4.2%;牛肉消费量则达到每人每年7.2千克,同比增加5.9%。这种终端消费需求的扩张直接推动了上游反刍动物养殖业的发展,并进一步带动了饲料需求的增长。行业也面临一些挑战。一方面,原材料价格波动较大,尤其是玉米、豆粕等主要原料的价格上涨显著增加了生产成本。2024年,国内玉米平均价格约为2750元/吨,同比上升8.6%,而豆粕价格更是突破了4200元/吨,涨幅超过12%。环保政策趋严使得部分小型饲料企业难以维持运营,市场集中度逐步提高。前十大反刍动物饲料企业的市场占有率已接近45%,头部效应愈发明显。技术进步是推动行业升级的重要因素之一。功能性添加剂的研发与应用成为行业热点,例如益生菌、酶制剂和植物提取物等产品被广泛用于改善反刍动物的肠道健康和免疫力。精准饲喂技术的应用也逐渐普及,通过智能化设备监测动物的采食量、体重变化等数据,从而优化饲料配方并降低浪费。据估算,采用精准饲喂技术后,饲料利用率可提升10%-15%,这对降低成本具有重要意义。展望中国反刍动物饲料行业预计将继续保持稳健增长。预计到2028年,市场规模将突破2000亿元大关,年均复合增长率有望维持在6%-8%之间。这一增长动力主要来源于以下几个方面:消费升级趋势下,乳制品和高端牛肉产品的市场需求将持续扩大;国家政策支持绿色农业发展,鼓励规模化养殖,这将进一步刺激专业化饲料的需求;技术创新将加速推进,特别是在微生物发酵饲料、低蛋白日粮配方等领域取得突破,有助于缓解资源压力并实现可持续发展。值得注意的是,国际贸易环境的变化可能对行业发展产生一定影响。例如,进口苜蓿草等优质牧草供应的稳定性可能会受到全球供应链调整的影响。国内企业需要加强本地化替代品的研发,以减少对外依赖。中国反刍动物饲料行业正处于转型升级的关键时期,机遇与挑战并存。通过优化产业结构、强化技术研发以及适应政策导向,行业有望在未来几年内迈上新的台阶。
博研咨询发布的《2021-2027年中国反刍动物饲料行业市场供需规模及未来前景分析报告》共五章。首先介绍了反刍动物饲料行业市场发展环境、反刍动物饲料整体运行态势等,接着分析了反刍动物饲料行业市场运行的现状,然后介绍了反刍动物饲料市场竞争格局。随后,报告对反刍动物饲料做了重点企业经营状况分析,最后分析了反刍动物饲料行业发展趋势与投资预测。您若想对反刍动物饲料产业有个系统的了解或者想投资反刍动物饲料行业,本报告是您不可或缺的重要工具。
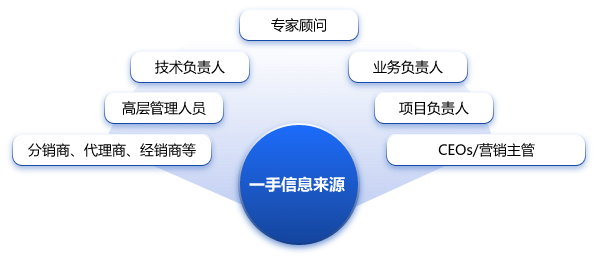
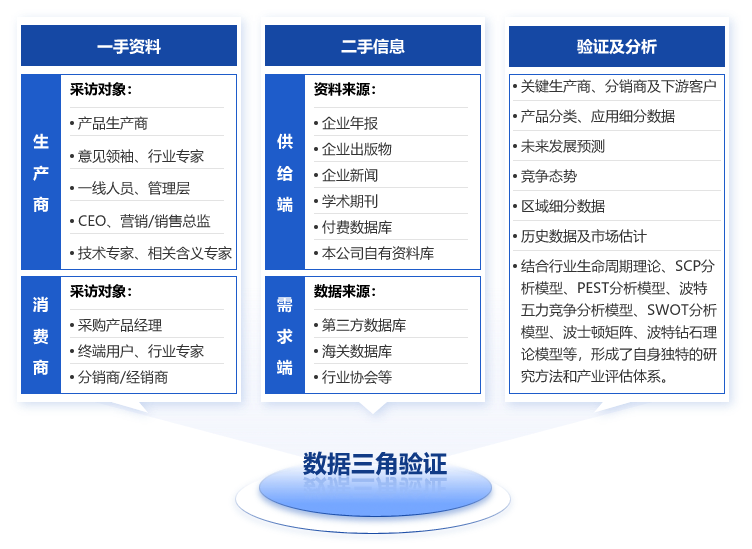
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第1章中国反刍动物饲料发展概况
1.1 反刍动物饲料概况
1.2 反刍基础粗饲料概况
1.3 反刍工业饲料概况
第2章反刍动物基础饲料分析
2.1 苜蓿饲草
2.1.1 苜蓿的消费前景
2.1.2 国内苜蓿供给分析
2.1.3 苜蓿进口分析
2.1.3.1 2016-2025年中国苜蓿进口分析
2.1.3.2 中国苜蓿进口来源国结构
2.1.3.3 未来苜蓿进口分析
2.2 秸秆
2.2.1 秸秆资源地区分布
2.2.2 秸秆资源类型构成
2.2.3 秸秆资源地域分布特点
2.2.4 未来秸秆饲料供给分析
第3章反刍动物工业饲料供给分析
3.1 反刍动物工业饲料产量及结构
3.2 反刍动物配合饲料产量及结构
3.3 反刍动物浓缩饲料产量及结构
3.4 反刍动物预混合饲料产量及结构
3.5 奶牛工业饲料产量及分析
3.6 肉牛工业饲料产量及分析
3.7 肉羊工业饲料产量及分析
第4章反刍动物工业饲料需求分析
4.1 奶牛工业饲料需求分析
4.1.1 2016-2025年中国奶牛存栏量分析
4.1.2 2016-2025年奶牛工业饲料需求分析
4.1.3 未来中国奶牛工业饲料增长潜力分析
4.2 肉牛工业饲料需求分析
4.2.1 2016-2025年中国肉牛存栏量分析
4.2.2 肉牛养殖场出栏规模结构
4.2.3各肉牛带供给分析
4.2.3.1东北肉牛带供给分析
4.2.3.2中原肉牛带供给分析
4.2.3.3西北肉牛带供给分析
4.2.3.4南方肉牛带供给分析
4.2.3.5各肉牛带肉牛存栏量展望
4.2.4 2016-2025年肉牛工业饲料需求分析
4.2.5 未来中国肉牛工业饲料增长潜力分析
4.3 肉羊工业饲料需求分析
4.3.1 2016-2025年中国肉羊存栏量分析
4.3.2 2016-2025年肉羊工业饲料需求分析
4.3.3 未来中国肉羊工业饲料增长潜力分析
4.4 反刍动物工业饲料需求增长潜力及预测
第5章反刍饲料企业分析
5.1 大北农
5.1.1 公司简介
5.1.2 大北农主营业务概况
5.1.3反刍饲料业务分析
5.2 新希望六和股份有限公司
5.2.1 公司简介
5.2.2 公司主营业务概况
5.2.3反刍饲料业务分析
5.3 河南中荷饲料有限公司
5.3.1公司简介
5.3.2反刍饲料业务分析
5.3.2.1 奶牛饲料业务
5.3.2.2 肉牛饲料业务
5.4 普瑞纳
5.4.1 公司简介
5.4.2反刍饲料业务分析
5.4.2.1 普瑞纳反刍饲料业务的区域布局
5.4.2.2普瑞纳反刍饲料业务的产品布局
5.5东方希望
5.5.1业务简介
5.5.2反刍饲料业务分析
5.6禾丰牧业
5.6.1业务简介
5.6.2反刍饲料业务分析
第6章2023-2027年中国反刍动物饲料行业发展与投资风险分析
6.1 反刍动物饲料行业环境风险
6.2 产业链上下游及各关联产业风险
6.3 反刍动物饲料行业政策风险
6.4 反刍动物饲料行业市场风险
第7章2023-2027年中国反刍动物饲料行业发展前景及投资机会分析(BY )
7.1 反刍动物饲料行业发展前景预测
7.1.1用户需求变化预测
7.1.2竞争格局发展预测
7.1.2渠道发展变化预测
7.1.2行业总体发展前景及市场机会分析
7.2 反刍动物饲料企业营销策略
7.2.1价格策略
7.2.2渠道建设与管理策略
7.2.3促销策略
7.2.4服务策略
7.2.5品牌策略
7.3 反刍动物饲料企业投资机会
7.3.1子行业投资机会
7.3.2区域市场投资机会
7.3.3产业链投资机会(BY )
图表目录
图表1 2023-2027年中国苜蓿草需求量变化趋势
图表2 2023-2027年中国国内苜蓿草供给量变化趋势
图表3 2016-2025年中国苜蓿进口情况
图表4 2016-2025年我国苜蓿草月度进口情况
图表5 2023-2027年中国苜蓿进口量变化趋势
图表6 全国秸秆区划与资源分布图(单位
图表7 各种农作物秸秆占总资源量比例
图表8 各种用途占可收集资源量的比例
图表9 13个粮食主产省秸秆资源情况具体见图
图表10 2023-2027年中国秸秆产量变化趋势
图表11 2023-2027年中国秸秆饲料利用量变化趋势
图表12 2016-2025年我国反刍动物工业饲料产量及结构
图表13 2023-2027年我国反刍动物工业饲料产量趋势预测
图表14 2016-2025年我国反刍动物配合饲料产量分析
更多图表见正文