
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
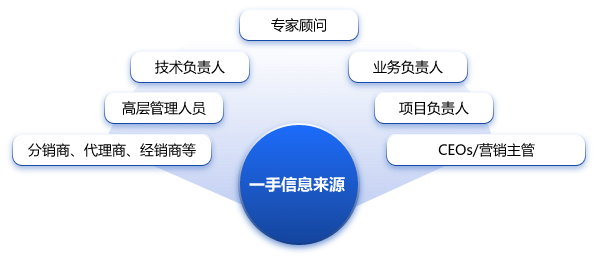
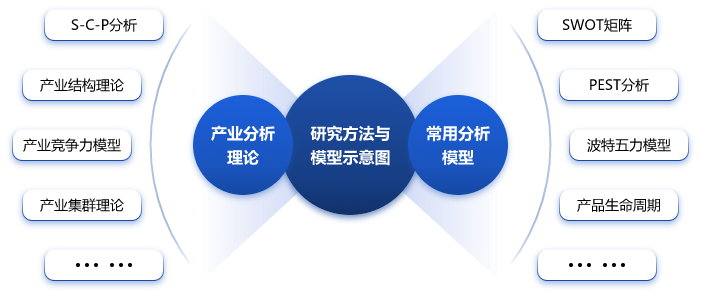
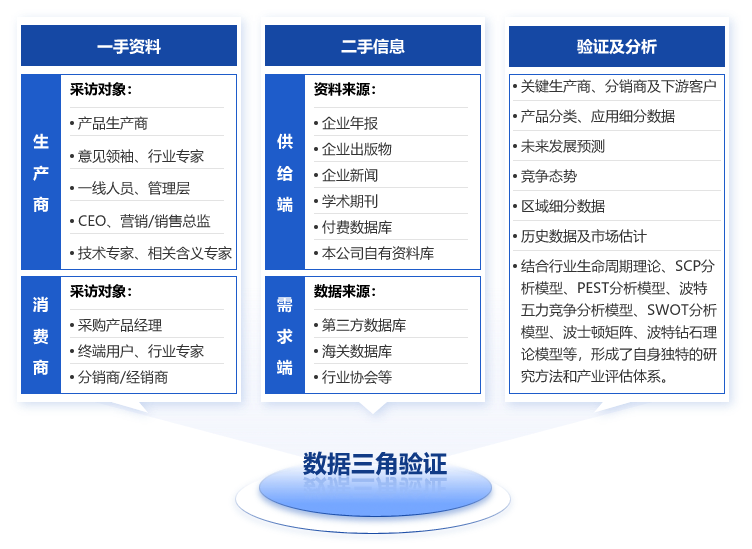
- 研究方法
特种聚醚多元醇是一种通过环氧乙烷、环氧丙烷等原料与起始剂进行聚合反应制得的高分子化合物,具有独特的分子结构和优异的功能特性。这类产品广泛应用于高性能泡沫塑料、弹性体、涂料、胶黏剂以及日化领域,是生产聚氨酯材料的重要原料之一。中国特种聚醚多元醇行业在政策支持、技术进步和市场需求驱动下取得了显著发展。2024年,中国特种聚醚多元醇市场规模达到约185亿元人民币,同比增长9.3%,产量约为76万吨,较上年增长8.1%。从需求端来看,下游聚氨酯行业特别是高端应用领域的快速发展,为特种聚醚多元醇提供了强劲的增长动力。建筑保温、汽车内饰、风电叶片及医疗设备等领域成为主要消费市场,占总需求比例超过60%。国内企业在技术水平和产品质量方面与国际领先企业仍存在一定差距。高端特种聚醚多元醇市场仍由巴斯夫、科思创等外资企业占据主导地位,其市场份额占比接近45%。相比之下,本土企业虽然在中低端市场具备一定竞争力,但在功能性、定制化产品上仍有较大提升空间。2024年数国产化率约为55%,但高端产品的自给率不足30%。展望随着“双碳”目标的推进以及绿色化工理念的普及,特种聚醚多元醇行业将迎来新的发展机遇。一方面,新能源、节能环保等新兴产业对高性能材料的需求将持续增加;国家对于关键原材料自主可控的重视程度不断提高,将推动本土企业在技术研发和生产工艺改进方面的投入。预计到2028年,中国特种聚醚多元醇市场规模有望突破300亿元,年均复合增长率保持在10%左右,同时高端产品的国产化率预计将提升至50%以上。数字化转型和技术升级将成为行业发展的重要趋势。智能制造技术的应用将帮助企业优化生产流程,降低能耗,并提高产品质量的一致性。生物基原料的研发和推广也将成为行业关注的重点方向之一,以满足日益严格的环保法规要求。例如,部分企业已经开始尝试使用可再生资源替代传统石油基原料,这不仅有助于减少碳排放,还能进一步增强产品的市场竞争力。中国特种聚醚多元醇行业正处于转型升级的关键阶段。尽管面临国际竞争加剧、原材料价格波动等挑战,但凭借庞大的内需市场、持续的技术创新以及政策扶持,行业前景依然广阔。如何加快高端产品研发、拓展新兴应用场景以及构建可持续发展的产业体系,将是所有参与者需要共同面对的核心课题。
博研咨询组织编撰的《2025-2031年中国特种聚醚行业市场研究分析及发展趋向研判报告》(以下简称“《报告》”)是中国特种聚醚领域的专业市场研究报告,是特种聚醚行业发展忠实的记录者和见证者。旨在为中国特种聚醚行业生产厂家、政府机构、业界专家了解和掌握中国特种聚醚发展脉络提供全面参考。
《报告》自2018年开始出版,每年一版,目前已连续8年。博研咨询研究团队持续跟进特种聚醚发展历程,总结现状、深化研究、探索规律,《报告》总计8章,首先介绍了特种聚醚行业市场发展环境、特种聚醚整体运行态势等,接着分析了特种聚醚行业市场运行的现状,然后介绍了特种聚醚市场竞争格局。随后,报告对特种聚醚做了重点企业经营状况分析,最后分析了特种聚醚行业发展趋势与投资预测。通过详实的数据,全面总结和回顾了2024年特种聚醚行业的新趋向、新亮点,同时对现存问题进行了深度思考,为下一步特种聚醚行业高质量发展提出了一系列有益的建议和未来的展望。
特种聚醚是一类通过环氧烷烃(如环氧乙烷EO、环氧丙烷PO)开环聚合或共聚反应制得的高分子材料,其分子结构以醚键(-O-)连接重复单元为核心。相较于传统聚酯、聚酰胺等材料,特种聚醚可在高温环境下保持稳定性,对酸、碱、氧化剂等腐蚀性化学品表现出化学惰性,且交联结构或特殊基团赋予其高强度与耐磨性,同时通过分子设计可引入羟基、胺基、环氧基等官能团,拓展应用领域。
我国特种聚醚近年来供需形势变化较大,2021年前我国特种聚醚行业处于供不应求的局面,需要从国外进口才能满足国内需求,2022年开始,国内企业加大特种聚醚产能扩张,同时加大研发投入,国内特种聚醚产量开始大幅增长,供需形势由供不应求向供大于求转变,我国开始成为特种聚醚出口国。2024年,中国特种聚醚行业市场规模为21.66亿元,同比下降6.92%。下游应用领域的需求增长未能达到预期,尤其是在新能源和高端制造领域,受全球经济形势和行业周期影响,需求增速放缓,导致特种聚醚的销量受到抑制。

特种聚醚行业产业链上游主要包括基础化工原料(环氧丙烷、环氧乙烷、苯乙烯、丙烯腈等)、起始剂(甘油、丙二醇、乙二胺等)、催化剂(氢氧化钾、双金属催化剂等)、特殊功能单体(4,4'-二氟二苯甲酮、对苯二酚等)、生产设备(釜式反应器、管式反应器、精馏塔系统、干燥机、搅拌设备、注塑机、离心过滤机、蒸馏机器等)等。产业链中游为特种聚醚生产制造环节。产业链下游应用领域包括家居、汽车、建筑、航空航天、电子信息、医疗健康等。

中国特种聚醚行业企业在地理分布上呈现出一定的集群化特征,主要集中在经济发达、化工产业基础雄厚的地区,包括山东、江苏、浙江、上海、吉林、辽宁等地。

作为一个见证了中国特种聚醚十余年发展的专业机构,博研咨询希望能够与所有致力于与特种聚醚行业企业携手共进,提供更多有效信息、专业咨询与个性化定制的行业解决方案,为行业的发展尽绵薄之力。
【特别说明】1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章特种聚醚行业发展概况
第一节 特种聚醚行业定义及应用
一、行业定义
二、行业应用
第二节 特种聚醚行业全球市场发展分析
一、行业产能情况
二、行业产量情况
三、行业竞争格局分析
第三节 特种聚醚行业中国市场基本特征分析
第二章特种聚醚行业中国市场发展环境分析
第一节 特种聚醚行业政策环境分析
一、行业管理体制
二、行业主要法规
三、行业主要政策
四、行业主要标准
五、政策环境对行业的影响分析
第二节 特种聚醚行业经济环境分析
一、行业全球经济环境
二、行业中国经济环境
三、经济环境对行业的影响分析
第三节 特种聚醚行业技术环境分析
一、行业技术水平及特点
二、典型企业技术分析
第四节 特种聚醚行业社会环境分析
一、行业社会环境
二、社会环境对行业的影响分析
第三章特种聚醚行业中国市场发展现状及市场供需分析
第一节 特种聚醚行业发展现状分析
第二节 特种聚醚行业供给状况分析
第三节 特种聚醚行业价格走势分析
第四节 特种聚醚行业需求状况分析
第五节 特种聚醚所属行业进出口分析
第五节 特种聚醚行业供需平衡分析
第四章特种聚醚行业中国市场产业链分析
第一节 特种聚醚行业产业链
第二节 特种聚醚行业上游行业影响分析
一、上游行业发展现状
二、上游行业发展预测
三、上游行业对本行业的影响分析
第三节 特种聚醚行业下游行业影响分析
一、下游行业发展现状
二、下游行业发展预测
三、下游行业对本行业的影响分析
第五章特种聚醚行业中国市场竞争格局分析
第一节 特种聚醚行业集中度分析
一、企业集中度分析
二、区域集中度分析
第二节 特种聚醚行业竞争态势分析
一、价格竞争分析
二、成本竞争分析
三、技术竞争分析
第三节 特种聚醚行业企业提升竞争力策略分析
第六章特种聚醚行业重点企业分析
第一节 万华化学集团股份有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第二节 红宝丽集团股份有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第三节 长华化学科技股份有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第四节 山东隆华新材料股份有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第五节 吉林省中研高分子材料股份有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第七章特种聚醚行业趋势预测与投资风险分析
第一节 特种聚醚行业发展趋势分析
第二节 特种聚醚行业供需预测分析
一、行业产能预测
二、行业产量预测
三、行业需求预测
第三节 特种聚醚行业投资机会分析
一、中国经济增速放缓对行业的影响
二、特种聚醚企业竞争策略分析
三、特种聚醚行业发展模式分析
第四节 特种聚醚行业投资风险分析
一、生产安全风险
二、环保风险分析
三、市场竞争风险分析
第八章特种聚醚行业投资建议分析
第一节 特种聚醚行业投资建议
第二节 特种聚醚项目特点、融资特点分析
第三节 特种聚醚项目融资对策
第四节 特种聚醚项目投资注意事项
第五节 特种聚醚行业生产经营建议
第六节 特种聚醚行业重点客户战略实施
第七节 特种聚醚企业战略规划实施分析