
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
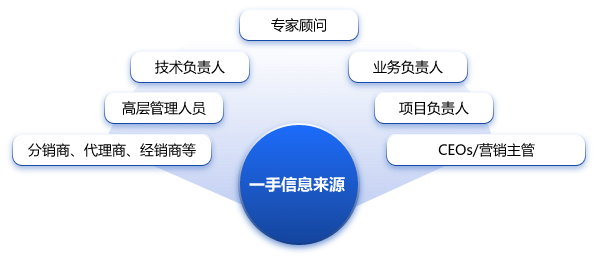
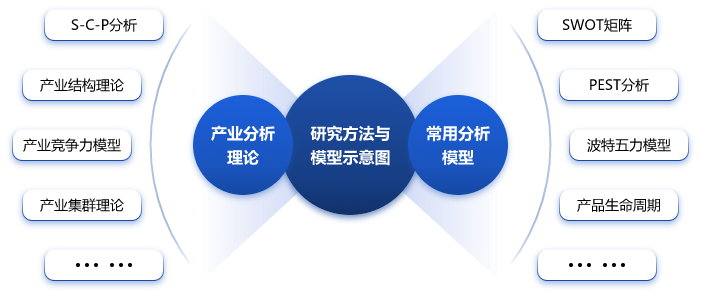
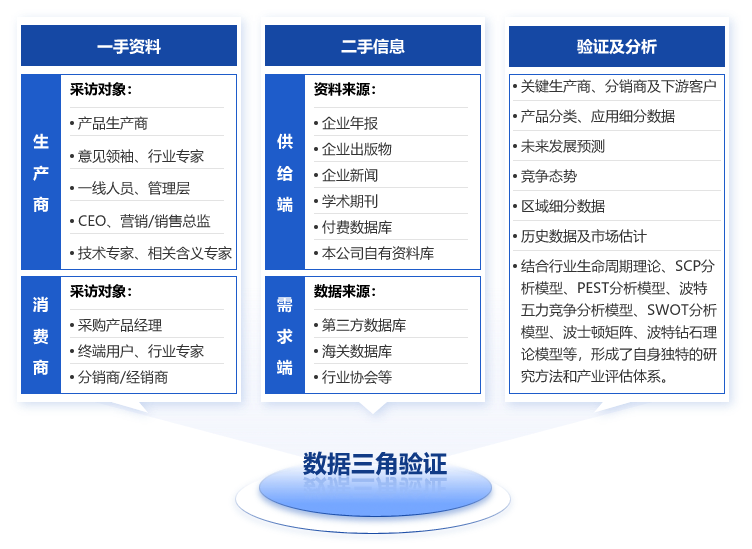
- 研究方法
园区无人驾驶物流车是指在特定封闭或半封闭区域内,利用自动驾驶技术实现货物运输的车辆。这些车辆通常配备激光雷达、摄像头、毫米波雷达等传感器,结合高精度地图和人工智能算法,能够在无人干预的情况下完成路径规划、障碍物识别与避让以及精准停靠等功能。它们广泛应用于工业园区、港口、机场、物流中心等场景,旨在提高物流效率、降低运营成本并减少人为错误。2024年,中国园区无人驾驶物流车行业取得了显著进展,市场规模达到约58亿元人民币,同比增长32%。这一增长主要得益于政策支持、技术进步以及企业对智慧物流需求的持续增加。从应用领域来看,工业园区和物流中心是最大的两个市场,分别占总市场份额的45%和35%。随着电商行业的快速发展,末端配送也成为无人驾驶物流车的重要应用场景之一。行业内已涌现出一批领先企业,如某科技公司推出的L4级无人驾驶物流车已在多个大型工业园区实现商业化运营,单台车辆日均运输量超过120次,有效降低了人工成本约60%。部分初创企业通过技术创新,在低速自动驾驶领域取得突破,进一步推动了产品性价比的提升。行业仍面临一些挑战,例如高昂的研发投入、复杂场景下的适应性不足以及标准化体系尚未完善等问题。展望中国园区无人驾驶物流车行业将呈现以下发展趋势:市场规模预计将以年均复合增长率(CAGR)约35%的速度扩张,到2028年有望突破300亿元大关。这主要受益于国家“十四五”规划中对智能交通和智慧物流的重点布局,以及地方政府对无人驾驶测试示范区的大力扶持。技术层面将持续优化,尤其是感知系统、决策算法和控制系统的升级,将进一步提升车辆的安全性和可靠性。例如,新一代固态激光雷达的应用将使成本下降约40%,同时增强探测精度。商业模式将更加多元化。除了传统的销售模式外,租赁服务和按需付费(Pay-as-you-go)等新型模式将逐渐兴起,为企业提供更多灵活选择。跨行业合作也将成为常态,无人驾驶物流车厂商将与电商平台、快递公司及供应链管理企业形成深度绑定,共同打造高效协同的智慧物流生态系统。法规和标准体系的逐步完善将成为行业发展的重要保障。相关部门正在加快制定针对园区无人驾驶物流车的技术规范和安全评估准则,预计将在未来两到三年内出台更为明确的指导文件。这不仅有助于消除市场不确定性,还将为国际市场竞争奠定基础。中国园区无人驾驶物流车行业正处于快速成长阶段,技术革新与市场需求的双重驱动使其具备广阔的发展前景。尽管短期内仍存在诸多挑战,但随着产业链上下游的协同发展以及政策环境的持续优化,该行业有望在未来几年内实现质的飞跃,为中国智慧物流体系建设注入新的活力。
为了深入解读无人驾驶物流车行业发展现状以及研判未来走向,博研咨询精心编撰并推出了《2025-2031年中国无人驾驶物流车行业市场发展规模及前景战略研判报告》(以下简称《报告》)。这份报告不仅是对中国无人驾驶物流车市场的一次全面而细致的梳理,更是博研咨询多年来持续追踪、实地踏访、深入研究与精准分析的结晶。它旨在帮助行业精英和投资者们更加精准地把握市场脉搏,洞察行业趋势,为未来的决策提供有力支持。
《报告》主要研究中国无人驾驶物流车产业发展情况,涉及无人驾驶物流车 产能、产量、需求量、市场均价、零售市场规模、区域市场规模、市场集中度等细分数据。
《报告》从国内外经济环境、国内政策、发展趋势等方面入手,全方位分析了无人驾驶物流车产业发展状况,对业界厂商掌握产业动态与未来创新趋势提供相应的建议和决策支持。
无人驾驶物流车是具备自动驾驶功能的物流用运载工具。它是一种利用先进的传感器技术、计算机技术、人工智能技术、通信技术等,实现自动行驶、货物运输和配送功能,无需人工直接驾驶的智能物流运输车辆。无人驾驶物流车能够通过感知周围环境、识别道路和交通信号、规划行驶路径,并根据实时情况做出决策,以安全、高效地完成物流运输任务。无人驾驶物流车按行驶区域可以分为封闭场景无人驾驶物流车、开放道路无人驾驶物流车;按车辆类型可以分为无人驾驶货车、无人驾驶配送车、无人驾驶叉车;按动力类型可以分为电动无人驾驶物流车、燃油无人驾驶物流车、混合动力无人驾驶物流车。
近年来,随着存量政策和增量政策效果的持续显现,我国物流运行保持平稳较快的增长势头。据统计,2024年,我国社会物流总额从从2020年的300.1万亿元增长至360.6万亿元。无人驾驶物流车作为物流行业与人工智能、车路协同等前沿技术深度融合的创新产物,可以提供更加快速、精准的配送服务,是现代物流的重要组成部分,也是智能交通系统的关键环节。它的核心竞争力在于“降本增效”,为物流行业带来更高效、更安全、更环保的未来。随着自动驾驶技术和数字化转型的持续推进,我国无人驾驶物流车行业市场规模显著增长。据预计,2025年,无人驾驶物流车产业产值约439亿元,2030年有望达到5948亿元。在政策与技术的共同驱动下,无人驾驶物流车的发展势不可挡,行业有望在未来迎来爆发式增长,为物流行业的转型升级和高质量发展注入新的活力。

无人驾驶物流车行业产业链上游主要包括激光雷达、摄像头、毫米波雷达、超声波传感器、AI芯片、算力算法、线控底盘、高精度定位模块等核心技术及零部件;行业中游为无人驾驶物流车制造及系统集成;行业下游除了传统的快递配送、仓储物流等领域,在港口、机场、矿区等特定场景,无人驾驶物流车也得到了广泛应用。

目前,中国无人驾驶物流车市场仍处于亟待发展的阶段。在国家政策的推动下,无人驾驶物流车技术取得了显著进展,越来越多的企业加大研发投入,加强与高校、科研机构的合作,提高无人驾驶物流车的技术水平,竞争日益激烈。我国无人驾驶物流车代表性企业有新石器、行深智能、九识智能、京东物流和易咖智车等。
行深智能是国内领先的无人驾驶核心技术提供商及智慧物流产品供应商。拥有完备的无人驾驶技术和解决方案,具备底盘、结构、硬件、软件的全栈自主研发与设计能力。目前与京东、美团、华为、富士康、中国邮政、工商银行、日本乐天、国家电网等合作伙伴一起,将无人车在快递、工厂、社区/办公园区、新零售、校园等多个场景商业落地,率先达成行业内1000台无人车量产下线,并实现规模化、常态化运营。

博研咨询研究团队围绕中国无人驾驶物流车产业规模、产业结构、重点企业情况、产业发展趋势等方面进行深入分析,并针对无人驾驶物流车产业发展中存在的问题提出建议,为各地政府、产业链关联企业、投资机构提供参考。
【特别说明】1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章无人驾驶物流车行业相关概述
第一节 无人驾驶物流车行业定义及特征
一、无人驾驶物流车行业定义及分类
二、行业特征分析
第二节 无人驾驶物流车行业经营模式分析
一、采购模式分析
二、生产模式分析
三、销售模式分析
四、无人驾驶物流车行业经营模式影响因素分析
第三节 无人驾驶物流车行业主要风险因素分析
一、经营风险分析
二、管理风险分析
三、法律风险分析
第四节 无人驾驶物流车行业研究概述
一、无人驾驶物流车行业研究目的
二、无人驾驶物流车行业研究原则
三、无人驾驶物流车行业研究方法
四、无人驾驶物流车行业研究内容
第二章无人驾驶物流车行业运行环境分析
第一节 无人驾驶物流车行业政治法律环境分析
一、行业管理体制分析
二、行业主要法律法规
三、行业相关发展规划
第二节 无人驾驶物流车行业经济环境分析
一、国际宏观经济形势分析
二、国内宏观经济形势分析
三、产业宏观经济环境分析
第三节 无人驾驶物流车行业社会环境分析
一、无人驾驶物流车产业社会环境
二、社会环境对行业的影响
三、无人驾驶物流车产业发展对社会发展的影响
第四节 无人驾驶物流车行业技术环境分析
一、无人驾驶物流车技术分析
二、行业主要技术发展趋势
第三章全球无人驾驶物流车行业运营态势
第一节 全球无人驾驶物流车行业发展概况
一、全球无人驾驶物流车行业运营态势
二、全球无人驾驶物流车行业竞争格局
三、全球无人驾驶物流车行业规模预测
第二节 全球主要区域无人驾驶物流车行业发展态势及趋势预测
一、北美无人驾驶物流车行业市场概况及趋势
二、亚太无人驾驶物流车行业市场概况及趋势
三、欧盟无人驾驶物流车行业市场概况及趋势
第四章中国无人驾驶物流车行业经营情况分析
第一节 无人驾驶物流车行业发展概况分析
一、行业发展历程回顾
二、行业发展特点分析
三、行业经营情况及全球份额分析
第二节 无人驾驶物流车行业生产态势分析
一、2020-2025年中国无人驾驶物流车行业产能统计
二、2020-2025年中国无人驾驶物流车行业产量分析
第三节 无人驾驶物流车行业销售态势分析
一、2020-2025年中国无人驾驶物流车行业需求统计
二、2020-2025年中国无人驾驶物流车行业需求区域分析
第四节 无人驾驶物流车行业市场规模分析
一、2020-2025年中国无人驾驶物流车行业市场规模统计
二、2020-2025年中国无人驾驶物流车行业需求规模区域分布
第五节 无人驾驶物流车行业价格现状、影响因素及趋势预测
一、2020-2025年中国无人驾驶物流车行业价格回顾
二、中国无人驾驶物流车行业价格影响因素分析
第五章2020-2025年无人驾驶物流车所属行业进出口分析
第一节 2020-2025年无人驾驶物流车所属行业进口分析
一、2020-2025年无人驾驶物流车所属行业进口总量分析
二、2020-2025年无人驾驶物流车所属行业进口总金额分析
三、2020-2025年无人驾驶物流车所属行业进口均价走势图
四、无人驾驶物流车所属行业进口分国家情况
五、无人驾驶物流车所属行业进口均价分国家对比
第二节 2020-2025年无人驾驶物流车所属行业出口分析
一、2020-2025年无人驾驶物流车所属行业出口总量分析
二、2020-2025年无人驾驶物流车所属行业出口总金额分析
三、2020-2025年无人驾驶物流车所属行业出口均价走势图
四、无人驾驶物流车所属行业出口分国家情况
五、无人驾驶物流车所属行业出口均价分国家对比
第六章2025年中国无人驾驶物流车行业竞争格局分析
第一节 无人驾驶物流车行业壁垒分析
一、经营壁垒
二、技术壁垒
三、品牌壁垒
四、人才壁垒
五、其他壁垒
第二节 无人驾驶物流车行业竞争格局
一、市场集中度分析
二、区域集中度分析
第三节 无人驾驶物流车行业五力竞争分析
一、现有企业间竞争
二、潜在进入者分析
三、替代品威胁分析
四、供应商议价能力
五、客户议价能力
第四节 2025-2031年无人驾驶物流车行业竞争力提升策略
第七章无人驾驶物流车行业上游产业链分析
第一节 上游原料1分析
一、上游原料1生产分析
二、上游原料1销售分析
二、2025-2031年上游原料1行业发展趋势
第二节 上游原料2分析
一、上游原料2生产分析
二、上游原料2销售分析
二、2025-2031年上游原料2行业发展趋势
第三节 上游原料市场对无人驾驶物流车行业影响分析
第八章无人驾驶物流车行业下游产业链分析
第一节 下游需求市场1分析
一、下游需求市场1发展概况
二、2025-2031年下游需求市场1行业发展趋势
第二节 下游需求市场2分析
一、下游需求市场2发展概况
二、2025-2031年下游需求市场2行业发展趋势
第三节 下游需求市场对无人驾驶物流车行业影响分析
第九章2020-2025年无人驾驶物流车行业各区域市场概况
第一节 华北地区无人驾驶物流车行业分析
一、华北地区区域要素及经济运行态势分析
二、2020-2025年华北地区需求市场情况
三、2025-2031年华北地区需求趋势预测
第二节 东北地区无人驾驶物流车行业分析
一、东北地区区域要素及经济运行态势分析
二、2020-2025年东北地区需求市场情况
三、2025-2031年东北地区需求趋势预测
第三节 华东地区无人驾驶物流车行业分析
一、华东地区区域要素及经济运行态势分析
二、2020-2025年华东地区需求市场情况
三、2025-2031年华东地区需求趋势预测
第四节 华中地区无人驾驶物流车行业分析
一、华中地区区域要素及经济运行态势分析
二、2020-2025年华中地区需求市场情况
三、2025-2031年华中地区需求趋势预测
第五节 华南地区无人驾驶物流车行业分析
一、华南地区区域要素及经济运行态势分析
二、2020-2025年华南地区需求市场情况
三、2025-2031年华南地区需求趋势预测
第六节 西部地区无人驾驶物流车行业分析
一、西部地区区域要素及经济运行态势分析
二、2020-2025年西部地区需求市场情况
三、2025-2031年西部地区需求趋势预测
第十章无人驾驶物流车行业主要优势企业分析
第一节 企业一
一、企业简介
二、企业经营状况及竞争力分析
第二节 企业二
一、企业简介
二、企业经营状况及竞争力分析
第三节 企业三
一、企业简介
二、企业经营状况及竞争力分析
第四节 企业四
一、企业简介
二、企业经营状况及竞争力分析
第五节 企业五
一、企业简介
二、企业经营状况及竞争力分析
第十一章2025-2031年中国无人驾驶物流车行业发展前景预测
第一节 无人驾驶物流车行业投资回顾
一、无人驾驶物流车行业投资规模及增速统计
二、无人驾驶物流车行业投资结构分析
第二节 2025-2031年中国无人驾驶物流车行业投资规模及增速预测
第三节 2025-2031年中国无人驾驶物流车行业发展趋势预测
一、无人驾驶物流车行业发展驱动因素分析
二、无人驾驶物流车行业发展趋势预测
三、2025-2031年中国无人驾驶物流车行业产量预测图
四、2025-2031年中国无人驾驶物流车行业需求预测图
五、2025-2031年中国无人驾驶物流车行业市场规模预测图
六、2025-2031年中国无人驾驶物流车行业价格走势预测图
七、2025-2031年中国无人驾驶物流车行业全球市场份额预测
第四节 无人驾驶物流车行业投资现状及建议
一、无人驾驶物流车行业投资项目分析
二、无人驾驶物流车行业投资机遇分析
三、无人驾驶物流车行业投资风险警示
四、无人驾驶物流车行业投资策略建议