
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
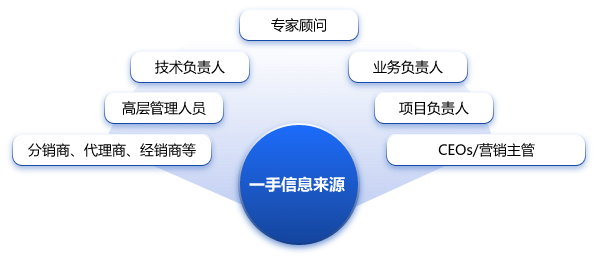
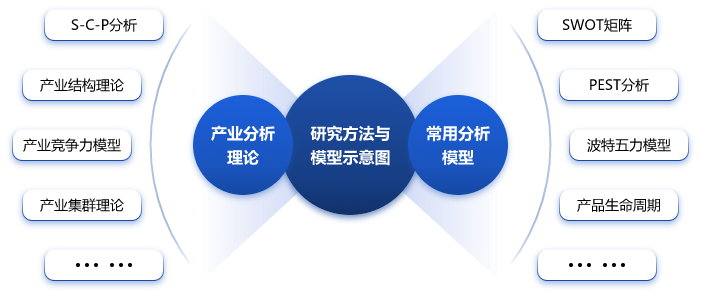
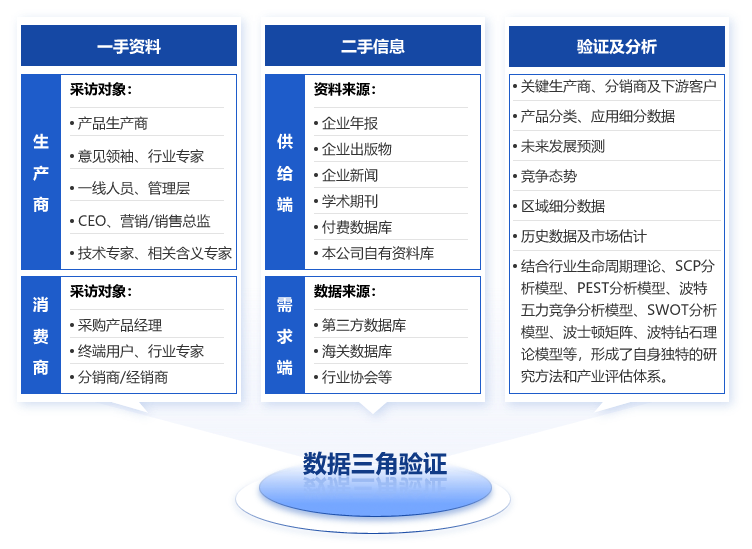
- 研究方法
汽车修理是指通过专业技术手段对因使用或老化而受损的汽车部件进行修复、更换或调整,以恢复车辆正常运行状态的过程。而汽车美容则涵盖了一系列提升车辆外观和内饰美观度的服务,包括清洗、打蜡、抛光、镀膜以及车内清洁与护理等。2024年,中国汽车修理与美容行业市场规模达到约3850亿元人民币,同比增长7.6%。这一增长主要得益于汽车保有量持续增加、消费者对车辆维护意识增强以及高端服务需求的不断上升。截至2024年底,中国民用汽车保有量突破3.3亿辆,为行业发展提供了坚实的基础。从市场结构来看,汽车修理占据主导地位,其收入占比约为65%,而汽车美容则占到35%。尽管如此,随着年轻一代车主更注重个性化和高品质体验,汽车美容业务正呈现快速增长态势,预计未来几年复合年增长率将超过10%。中国汽车修理与美容行业呈现出以下特点:连锁化趋势明显。大型连锁品牌凭借标准化服务流程、统一采购体系及良好口碑迅速扩张,市场份额逐步扩大。例如,某头部连锁企业已在全国开设超过2000家门店,年营业额接近百亿元。数字化转型加速。越来越多的企业开始利用大数据分析客户行为,优化库存管理,并通过线上预约平台提高运营效率。环保要求趋严。政府出台多项政策限制传统清洗剂和溶剂型涂料的使用,推动行业向绿色低碳方向发展。展望中国汽车修理与美容行业有望继续保持稳健增长。预计到2029年,整体市场规模将突破6000亿元大关,年均增速维持在8%-10%之间。驱动因素主要包括以下几个方面:新能源汽车渗透率不断提升将重塑行业格局。虽然电动车维修频率低于燃油车,但其电子系统复杂性更高,对技术能力提出新挑战,同时也催生了电池检测、充电设施维护等新兴业务领域。数2024年中国新能源汽车销量达950万辆,占新车总销量比例超过35%。二手车市场繁荣带来更多机会。随着消费者购车观念转变,二手车交易量逐年攀升,2024年全国二手车累计交易量达到1980万辆,同比增长12%。这些车辆通常需要经过全面整备才能重新进入市场,从而带动相关修理与美容需求。消费升级推动高端服务普及。中高收入群体愿意为专业细致的服务支付溢价,如漆面修复、隐形车衣安装以及全车精洗等项目逐渐成为主流选择。智能化设备的应用也将进一步提升服务质量并降低人工成本。行业也面临诸多挑战,如从业人员技能水平参差不齐、同质化竞争激烈以及原材料价格上涨等问题。企业需加强人才培养、打造差异化竞争优势并积极探索创新商业模式,以实现可持续发展。
博研咨询发布的《2025-2031年中国汽车修理行业市场分析研究及投资机会研判报告》共十二章。首先介绍了汽车修理行业市场发展环境、汽车修理整体运行态势等,接着分析了汽车修理行业市场运行的现状,然后介绍了汽车修理市场竞争格局。随后,报告对汽车修理做了重点企业经营状况分析,最后分析了汽车修理行业发展趋势与投资预测。您若想对汽车修理产业有个系统的了解或者想投资汽车修理行业,本报告是您不可或缺的重要工具。
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章中国汽车修理行业发展综述
第一节 汽车修理行业定义及分类
一、行业概念及定义
二、行业包括的范围
三、汽车修理行业的特点
第二节 汽车修理行业统计标准
一、汽车修理行业统计部门和统计口径
二、汽车修理行业统计方法
三、汽车修理行业数据种类
第二章汽车修理行业市场环境及影响分析(PEST)
第一节 汽车修理行业政治法律环境(P)
一、行业管理体制分析
二、行业主要法律法规
三、汽车修理行业标准
四、行业相关发展规划
五、政策环境对行业的影响
第二节 行业经济环境分析(E)
一、宏观经济形势分析
二、宏观经济环境对行业的影响分析
第三节 行业社会环境分析(S)
一、汽车修理产业社会环境
二、社会环境对行业的影响
三、汽车修理产业发展对社会发展的影响
第四节 行业技术环境分析(T)
一、汽车修理技术分析
二、汽车修理技术发展水平
三、2020-2025年汽车修理技术发展分析
四、行业主要技术发展趋势
五、技术环境对行业的影响
第三章中国汽车修理行业经营情况分析
第一节 国际汽车修理行业概况
一、世界各国汽车修理行业发展概况
二、世界各国重点汽车修理企业介绍
三、世界各国汽车修理行业发展趋势
第二节 中国汽车修理行业概述
一、传统与现代汽车修理比较
二、汽车修理经营模式分析
三、汽车修理发展现状分析
四、汽车修理企业竞争分析
五、汽车修理存在问题分析
六、汽车修理发展趋势分析
七、汽车修理行业发展措施
第三节 中国汽车修理行业市场结构
一、汽车修理成本结构分析
二、汽车修理从业人员结构
三、汽车修理市场客户结构
四、汽车修理市场企业结构
第四章中国汽车修理所属行业整体运行指标分析
第一节 2020-2025年中国汽车修理所属行业总体规模分析
第二节 2020-2025年中国汽车修理所属行业财务指标总体分析
第五章汽车修理行业产业结构分析
第一节 汽车修理产业结构分析
一、市场细分充分程度分析
二、各细分市场领先企业排名
三、各细分市场经营模式分析
第二节 产业价值链条的结构及整体竞争优势分析
一、产业价值链条的构成
二、产业链条的竞争优势与劣势分析
第三节 产业结构发展预测
第六章中国汽车快修连锁企业发展分析
第一节 中国汽车快修连锁店发展情况分析
一、汽车快修连锁的发展概况
二、中国快修连锁企业经营环境分析
第二节 中国汽车快修连锁发展的路径选择
一、汽车快修连锁发展存在的问题
二、目前汽车快修连锁载体的分析
二、汽修企业发展快修连锁的必要性
三、建立汽车快修连锁企业的路径
四、汽车快修企业的经营策略分析
五、汽车快修连锁发展的政策建议
第七章汽车修理产业集群发展及区域市场分析
第一节 中国汽车修理产业集群发展特色分析
一、长江三角洲汽车修理产业发展特色分析
二、珠江三角洲汽车修理产业发展特色分析
三、环渤海地区汽车修理产业发展特色分析
四、闽南地区汽车修理产业发展特色分析
第二节 汽车修理重点区域市场分析预测
一、行业总体区域结构特征及变化
二、汽车修理重点区域市场分析
第八章汽车修理行业领先企业经营形势分析
第一节 北京大通远鑫汽车修理有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第二节 广州华胜企业管理服务有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第三节 厦门辉达汽车修配有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第四节 浙江台州金桥集团有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第五节 江苏华海汽车销售集团有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第六节 重庆成空亚飞汽车销售服务有限公司
一、企业概述
二、竞争优势分析
三、企业经营分析
四、发展战略分析
第九章中国汽车修理行业前景预测及投资建议
第一节 汽车修理行业前景预测
一、汽车保有量及增长预测
二、汽车修理市场发展预测
第二节 中国汽车修理行业投资建议
一、经营决策关注因素分析
二、维修企业经营策略建议
三、投资决策关注因素建议
四、汽车修理投资领域建议
五、汽车修理投资机会选择建议
六、汽车修理投资决策方法建议
第十章2025-2031年汽车修理行业投资机会与风险防范
第一节 汽车修理行业投融资情况
一、行业资金渠道分析
二、固定资产投资分析
三、兼并重组情况分析
四、汽车修理行业投资现状分析
第二节 2025-2031年汽车修理行业投资机会
第三节 2025-2031年汽车修理行业投资风险及防范
一、政策风险及防范
二、技术风险及防范
三、供求风险及防范
四、宏观经济波动风险及防范
五、关联产业风险及防范
六、产品结构风险及防范
七、其他风险及防范
第四节 中国汽车修理行业投资建议
一、汽车修理行业未来发展方向
二、汽车修理行业主要投资建议
第十一章汽车修理行业发展战略研究
第一节 汽车修理行业发展战略研究
第二节 对中国汽车修理品牌的战略思考
第三节 汽车修理经营策略分析
第四节 汽车修理行业投资战略研究
第十二章研究结论及投资建议
第一节 汽车修理行业研究结论及建议
第二节 汽车修理子行业研究结论及建议
第三节 汽车修理行业投资建议