
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
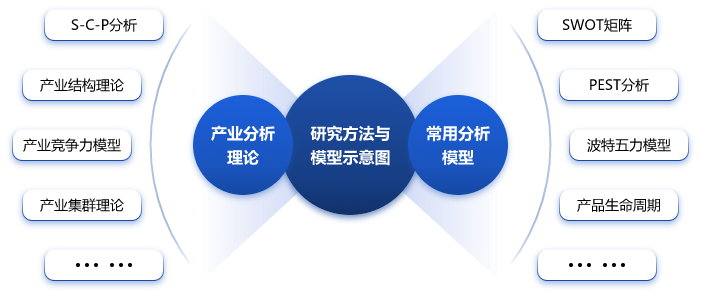
- 研究方法
压缩天然气(CNG)汽车是指以压缩天然气作为燃料的汽车,其天然气经过压缩后储存在车内的高压气瓶中。液化石油气(LPG)汽车则是以液化石油气为燃料的汽车,LPG主要由丙烷和丁烷组成,在常温下通过加压变为液体储存于车辆的储罐中。2024年,中国压缩天然气和液化石油气汽车行业在政策支持、环保需求以及能源结构调整的多重驱动下,继续保持稳步增长态势。2024年中国CNG汽车保有量达到约850万辆,同比增长7.3%,而LPG汽车保有量约为620万辆,同比增长5.8%。从市场结构来看,CNG汽车主要集中在公共交通领域,如城市公交车和出租车,占比超过60%;LPG汽车则更多应用于私人乘用车及部分轻型商用车市场。从区域分布看,西部地区由于天然气资源丰富且价格相对低廉,成为CNG汽车的主要市场,占全国总销量的45%左右。相比之下,LPG汽车更集中于东部沿海经济发达地区,这些地区的消费者对替代燃料接受度较高,并且具备完善的加油站网络支持。行业也面临一些挑战。随着电动车技术快速发展及其补贴政策倾斜,CNG和LPG汽车市场份额受到一定挤压。基础设施建设仍需加强,例如加气站数量不足限制了两类汽车推广速度。截至2024年底,全国共有CNG加气站约1.2万座,LPG加气站约8000座,与快速增长的需求相比仍有差距。展望预计到2029年,中国CNG汽车保有量将突破1200万辆,年均复合增长率约为4.5%;LPG汽车保有量有望达到850万辆,年均复合增长率为3.2%。这一增长主要得益于以下几个方面:一是国家持续推动清洁能源使用,鼓励发展低碳交通工具;二是天然气价格改革逐步深化,有助于降低运营成本,提高经济性;三是技术进步使得发动机效率提升、排放减少,进一步增强产品竞争力。智能化和网联化趋势也将为行业发展注入新动力。新一代CNG和LPG汽车正逐步融入智能驾驶辅助系统、车联网服务等功能,改善用户体验的同时扩大潜在客户群体。企业加大研发投入,致力于解决续航里程短、燃料切换不便等问题,力求缩小与传统燃油车及电动车之间的差距。尽管面临来自新能源汽车的竞争压力,但凭借环保优势、成熟技术和现有用户基础,中国压缩天然气和液化石油气汽车行业仍具有广阔发展前景。未来几年内,通过优化产业布局、完善配套设施以及强化技术创新,该行业有望实现更加健康可持续的发展。
博研咨询发布的《2025-2031年中国液化石油气汽车行业市场竞争格局及产业前景研判报告》共十二章。首先介绍了液化石油气汽车行业市场发展环境、液化石油气汽车整体运行态势等,接着分析了液化石油气汽车行业市场运行的现状,然后介绍了液化石油气汽车市场竞争格局。随后,报告对液化石油气汽车做了重点企业经营状况分析,最后分析了液化石油气汽车行业发展趋势与投资预测。您若想对液化石油气汽车产业有个系统的了解或者想投资液化石油气汽车行业,本报告是您不可或缺的重要工具。
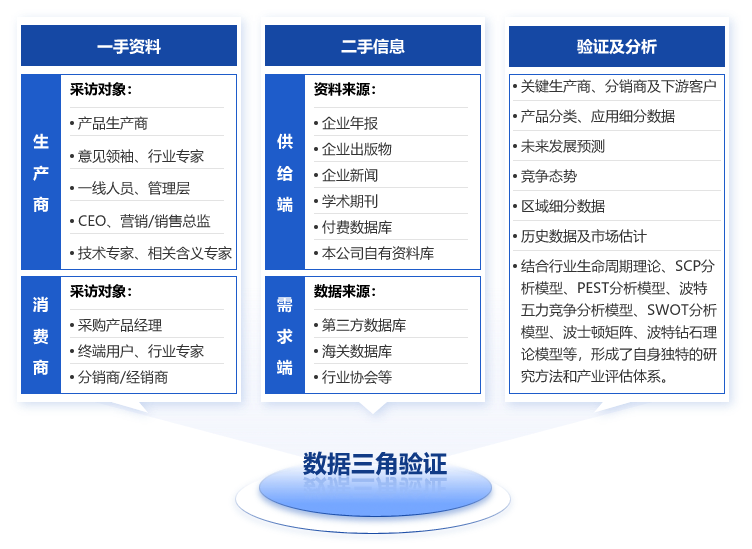
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章液化石油气汽车行业界定
第一节 液化石油气汽车行业定义
第二节 液化石油气汽车行业特点分析
第三节 液化石油气汽车产业链分析
第二章2020-2025年国际液化石油气汽车行业发展态势分析
第一节 国际液化石油气汽车行业总体情况
第二节 液化石油气汽车行业重点市场分析
第三节 2025-2031年国际液化石油气汽车行业发展前景预测
第三章2025年中国液化石油气汽车行业发展环境分析
第一节 液化石油气汽车行业经济环境分析
第二节 液化石油气汽车行业政策环境分析
第四章液化石油气汽车行业技术发展现状及趋势
第一节 当前中国液化石油气汽车技术发展现状
第二节 中、外液化石油气汽车技术差距及产生差距的主要原因分析
第三节 提高中国液化石油气汽车技术的对策
第四节 中国液化石油气汽车研发、设计发展趋势
第五章中国液化石油气汽车行业市场供需状况分析
第一节 2020-2025年中国液化石油气汽车行业市场情况
第二节 中国液化石油气汽车行业市场需求状况
一、2020-2025年液化石油气汽车行业市场需求情况
二、2025-2031年液化石油气汽车行业市场需求预测
第三节 中国液化石油气汽车行业市场供给状况
一、2020-2025年液化石油气汽车行业市场供给情况
二、2025-2031年液化石油气汽车行业市场供给预测
第六章液化石油气汽车所属行业经济运行分析
第一节 2020-2025年液化石油气汽车所属行业偿债能力分析
第二节 2020-2025年液化石油气汽车所属行业盈利能力分析
第三节 2020-2025年液化石油气汽车所属行业发展能力分析
第四节 2020-2025年液化石油气汽车行业企业数量及变化趋势
第七章中国液化石油气汽车行业重点区域市场分析
第一节 华北地区市场规模分析
第二节 东北地区市场规模分析
第三节 华东地区市场规模分析
第四节 中南地区市场规模分析
第五节 西部地区市场规模分析
第八章中国液化石油气汽车行业产品价格监测
第一节 液化石油气汽车市场价格特征
第二节 影响液化石油气汽车市场价格因素分析
第三节 未来液化石油气汽车市场价格走势预测
第九章2020-2025年液化石油气汽车行业上、下游市场分析
第一节 液化石油气汽车行业上游
第二节 液化石油气汽车行业下游
第十章液化石油气汽车行业重点企业发展调研
第一节 郑州宇通集团
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第二节 金龙联合汽车工业
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第三节 厦门金龙旅行车
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第四节 中通客车
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第五节 安徽安凯汽车
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第六节 上海申沃客车
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第十一章液化石油气汽车行业风险及对策
第一节 2025-2031年液化石油气汽车行业发展环境分析
第二节 2025-2031年液化石油气汽车行业壁垒分析
一、技术壁垒
二、品牌认知度壁垒
三、资金壁垒
第三节 2025-2031年液化石油气汽车行业风险及对策
一、市场风险及对策
二、政策风险及对策
三、经营风险及对策
四、行业竞争风险及对策
第十二章液化石油气汽车行业发展及竞争策略分析
第一节 2025-2031年液化石油气汽车行业发展战略
第二节 2025-2031年液化石油气汽车企业竞争策略分析
第三节 对中国液化石油气汽车品牌的战略思考