
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
- 研究方法
2D工程车辆机控是指通过集成化的控制系统对二维平面上的工程机械设备进行精确操作与管理的技术。这类系统主要应用于挖掘机、推土机、装载机等传统工程机械,通过对设备动作的实时监测和控制,提高施工效率、减少材料浪费并降低人工干预需求。相较于3D机控技术,2D机控更注重平面内的精准定位与自动化操作,适用于地形相对简单或对高度维度要求较低的工程项目。中国2D工程车辆机控行业市场规模约为185亿元人民币,同比增长12.6%。这一增长得益于基础设施建设投资的持续增加以及智能化技术在工程机械领域的逐步渗透。从市场需求结构来看,建筑施工领域占据最大份额,占比达到57%,矿山开采(23%)和道路建设(15%)。随着环保政策趋严和技术升级,越来越多的企业开始关注高效节能型2D机控系统的应用。中国2D工程车辆机控行业呈现出以下特点:市场竞争格局较为分散,但头部企业如三一重工、徐工集团等凭借其技术研发优势和品牌影响力占据了较大市场份额。国产化替代进程加快,本土企业在核心技术上的突破使得进口依赖度有所下降。2024年国内厂商市场份额已提升至65%,较前一年增长了5个百分点。行业正经历从单一产品销售向整体解决方案转型的过程,客户更加注重全生命周期的服务支持。展望中国2D工程车辆机控行业将呈现以下几个发展趋势:技术创新驱动行业发展。人工智能、物联网(IoT)、大数据分析等新兴技术将进一步融入2D机控系统中,推动其实现更高精度的操作和更强的数据处理能力。预计到2028年,具备智能感知功能的2D机控设备占比将超过70%。绿色低碳成为重要方向。为响应国家“双碳”目标,更多企业将开发低能耗、高效率的2D机控产品,并探索新能源动力在工程机械中的应用。例如,电动化和混合动力技术将成为下一阶段研发的重点领域。海外市场拓展潜力巨大。随着“一带一路”倡议深入推进,中国2D工程车辆机控设备出口量逐年攀升。2024年,出口额达到38亿元人民币,同比增长21%。东南亚、非洲及中东地区将成为主要目标市场。定制化需求日益凸显。不同应用场景对2D机控系统的要求存在差异,因此提供灵活可配置的产品方案将成为企业竞争的关键点。基于云平台的远程监控与维护服务也将成为标配,进一步提升用户体验。中国2D工程车辆机控行业正处于快速发展阶段,市场需求旺盛且技术革新不断加速。尽管面临国际竞争加剧和原材料成本波动等挑战,但在政策支持、产业升级以及全球化布局的多重助力下,该行业有望继续保持稳健增长态势。预计到2029年,市场规模将突破350亿元人民币,年均复合增长率(CAGR)维持在15%左右。
博研咨询发布的《2025-2031年中国工程车行业市场发展形势及投资战略研判报告》共九章。首先介绍了工程车行业市场发展环境、工程车整体运行态势等,接着分析了工程车行业市场运行的现状,然后介绍了工程车市场竞争格局。随后,报告对工程车做了重点企业经营状况分析,最后分析了工程车行业发展趋势与投资预测。您若想对工程车产业有个系统的了解或者想投资工程车行业,本报告是您不可或缺的重要工具。
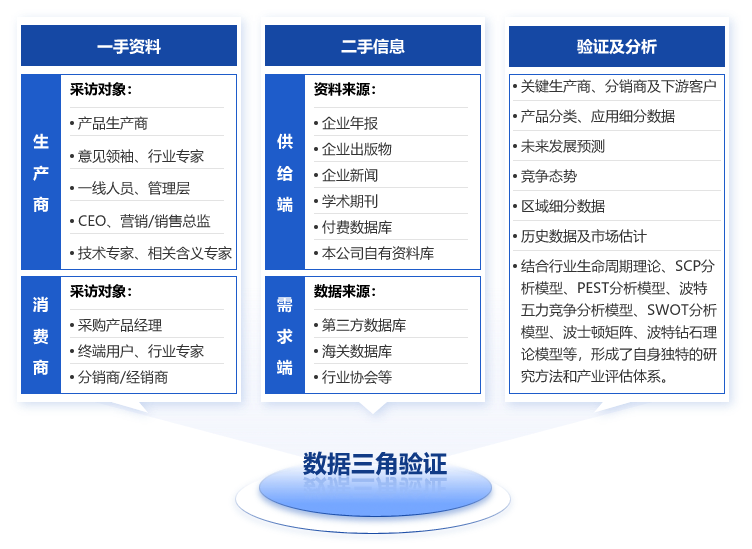
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第1章工程车行业界定及数据统计标准说明
1.1 工程车的界定
1.1.1 专用车的定义与分类
1.1.2 工程车的界定
1.1.3 工程车与工程机械
1.1.4 工程车其他相关概念辨析
1.2 工程车行业产品分类
1.3 工程车所归属国民经济行业分类
1.4 工程车行业专业术语介绍
1.5 本报告研究范围界定说明
1.6 本报告数据来源及统计标准说明
第2章中国工程车行业PEST(宏观环境)分析
2.1 中国工程车行业政治(Politics)环境
2.1.1 工程车行业监管体系及机构介绍
(1)工程车行业主管部门
(2)工程车行业自律组织
2.1.2 工程车行业标准体系建设现状
(1)工程车现行标准汇总
(2)工程车重点标准
2.1.3 工程车行业发展相关政策规划汇总及
(1)工程车行业发展相关政策汇总
(2)工程车行业发展相关规划汇总
2.1.4 “十四五”规划对工程车行业发展的影响分析
2.1.5 “碳中和、碳达峰”战略的提出对工程车行业的影响分析
2.1.6 政策环境对工程车行业发展的影响分析
2.2 中国工程车行业经济(Economy)环境
2.2.1 宏观经济发展现状
2.2.2 宏观经济发展展望
2.2.3 工程车行业发展与宏观经济相关性分析
2.3 中国工程车行业社会(Society)环境
2.4 中国工程车行业技术(Technology)环境
2.4.1 工程车生产制造流程
2.4.2 工程车的核心关键技术分析
2.4.3 工程车行业的研发创新现状
2.4.4 工程车行业相关专利的申请及公开情况
(1)工程车专利申请
(2)工程车专利公开
(3)工程车热门申请人
(4)工程车热门技术
2.4.5 技术环境对工程车行业发展的影响分析
第3章全球工程车行业发展现状及趋势前景预判
3.1 全球工程车行业发展历程
3.2 全球(除中国外)工程车行业宏观环境分析
3.2.1 全球(除中国外)工程车行业经济环境分析
3.2.2 对全球(除中国外)工程车行业的影响分析
3.3 全球工程车行业发展现状
3.3.1 全球工程车行业供需状况
3.3.2 全球工程车行业市场规模
3.3.3 全球工程车市场区域分布
3.3.4 全球工程车细分市场发展
3.4 全球主要经济体工程车市场研究
3.4.1 美国工程车行业发展状况
3.4.2 德国工程车行业发展状况
3.4.3 日本工程车行业发展状况
3.5 全球工程车行业市场竞争格局及企业案例分析
3.5.1 全球工程车行业市场竞争格局
3.5.2 全球工程车企业兼并重组状况
3.5.3 全球工程车行业代表性企业布局案例
(1)卡特彼勒(Caterpillar)
(2)小松(Komatsu)
(3)三菱重工
(4)约翰迪尔(John Deere)
(5)约翰迪尔(John Deere)
3.6 全球工程车行业发展趋势及市场前景预测
3.6.1 全球工程车行业发展趋势预判
3.6.2 全球工程车行业市场前景预测
第4章中国工程车行业发展现状与市场规模测算
4.1 中国工程车行业发展历程及市场特征
4.1.1 中国工程车行业发展历程
4.1.2 中国工程车行业市场特征
4.2 中国工程车行业产品进出口状况分析
4.2.1 中国工程车行业进出口概况
4.2.2 中国工程车行业进口状况
(1)工程车行业进口规模
(2)工程车行业进口价格水平
(3)工程车行业进口产品结构
(4)工程车行业主要进口来源地
(5)工程车行业进口趋势及前景
4.2.3 中国工程车行业出口状况
(1)工程车行业出口规模
(2)工程车行业出口价格水平
(3)工程车行业出口产品结构
(4)工程车行业主要出口来源地
(5)工程车行业出口趋势及前景
4.3 中国工程车行业参与者类型及规模
4.3.1 中国工程车行业参与者类型及入场方式
4.3.2 中国工程车行业企业数量规模
4.4 中国工程车行业市场供需状况
4.4.1 工程车车型数量及类型分布
(1)工信部《新能源汽车推广应用推荐车型目录》
(2)工信部《道路机动车辆生产企业及产品公告》新车公示·工程车部分
4.4.2 中国工程车及新能源工程车行业市场供给状况
4.4.3 中国工程车及新能源工程车行业市场需求状况
4.4.4 中国工程车行业供需平衡状况及市场缺口分析
4.4.5 中国工程车行业市场行情及走势分析
4.5 中国工程车行业市场规模测算
第5章中国工程车行业竞争状态及市场格局分析
5.1 中国工程车行业投融资、兼并与重组状况
5.2 中国工程车行业波特五力模型分析
5.2.1 工程车现有竞争者之间的竞争状况
5.2.2 工程车关键要素的供应商议价能力分析
5.2.3 工程车消费者议价能力分析
5.2.4 工程车行业潜在进入者分析
5.2.5 工程车替代品风险分析
5.2.6 工程车竞争情况总结
5.3 中国工程车行业市场格局及集中度分析
5.3.1 中国工程车行业市场竞争格局
5.3.2 中国工程车行业国际竞争力分析
5.3.3 中国工程车行业市场集中度分析
5.4 中国工程车产业区域布局状况
5.4.1 中国工程车产业资源的区域分布状况
5.4.2 中国工程车行业企业数量区域分布
5.4.3 中国工程车行业区域市场发展格局
5.5 中国工程车产业重点区域市场发展状况
5.5.1 广东省工程车行业发展状况
(1)工程车行业发展环境
(2)工程车行业发展现状
(3)工程车行业市场竞争
(4)工程车行业发展趋势
5.5.2 江苏省工程车行业发展状况
(1)工程车行业发展环境
(2)工程车行业发展现状
(3)工程车行业市场竞争
(4)工程车行业发展趋势
5.5.3 北京市工程车行业发展状况
(1)工程车行业发展环境
(2)工程车行业发展现状
(3)工程车行业市场竞争
(4)工程车行业发展趋势
5.5.4 上海市工程车行业发展状况
(1)工程车行业发展环境
(2)工程车行业发展现状
(3)工程车行业市场竞争
(4)工程车行业发展趋势
5.5.5 河北省工程车行业发展状况
(1)工程车行业发展环境
(2)工程车行业发展现状
(3)工程车行业市场竞争
(4)工程车行业发展趋势
第6章中国工程车产业链全景深度解析
6.1 中国工程车产业产业链图谱
6.2 中国工程车产业价值属性(价值链)
6.2.1 工程车行业成本结构分析
6.2.2 工程车行业价值链分析
6.3 中国工程车上游主要原材料供应市场分析
6.4 中国工程车上游电池供应市场分析
6.5 中国工程车上游电机供应市场分析
6.6 中国工程车中游细分市场分析
6.6.1 中国工程车中游细分市场结构
6.6.2 混泥土泵车市场分析
(1)产品概况
(2)市场供需状况
(3)市场竞争状况
(4)市场发展趋势
6.6.3 混泥土搅拌运输车市场分析
(1)产品概况
(2)市场供需状况
(3)市场竞争状况
(4)市场发展趋势
6.6.4 起重机市场分析
(1)产品概况
(2)市场供需状况
(3)市场竞争状况
(4)市场发展趋势
6.6.5 其他工程车市场概况
6.6.6 中国无人驾驶工程车市场分析
6.7 中国工程车下游应用场景需求潜力分析
6.7.1 中国工程车下游应用场景分布
6.7.2 商品房开发前景及工程车需求潜力
6.7.3 新基建建设前景及工程车需求潜力
第7章中国工程车行业市场痛点及产业转型升级发展布局
7.1 中国工程车行业经营效益分析
7.1.1 中国工程车行业营收状况
7.1.2 中国工程车行业利润水平
7.1.3 中国工程车行业成本管控
7.2 中国工程车行业商业模式分析
7.3 中国工程车行业市场痛点分析
7.4 中国工程车产业结构优化与转型升级发展路径
7.5 中国工程车产业结构优化与转型升级发展布局
7.5.1 中国工程车产业结构优化布局
7.5.2 中国工程车产业信息化管理布局
7.5.3 中国工程车产业数字化发展布局
7.5.4 中国工程车产业绿色/低碳转型布局
第8章中国工程车代表性企业案例研究
8.1 中国工程车代表性企业发展布局对比
8.2 中国工程车行业代表性企业发展布局案例
8.2.1 中联重科股份有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.2 三一重工股份有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.3 徐工集团工程机械股份有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.4 潍柴动力股份有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.5 山推工程机械股份有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.6 洛阳中集凌宇汽车有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.7 汉马科技集团股份有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.8 唐山亚特专用汽车有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.9 陕西重型汽车有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.10 方圆集团有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
第9章中国工程车行业市场及投资策略建议
9.1 中国工程车行业发展潜力评估
9.1.1 工程车行业发展现状总结
9.1.2 工程车行业影响因素总结
9.1.3 工程车行业发展潜力评估
9.2 中国工程车行业发展前景预测
9.3 中国工程车行业发展趋势预判
9.4 中国工程车行业进入与退出壁垒
9.5 中国工程车行业投资价值评估
9.6 中国工程车行业投资机会分析
9.7 中国工程车行业投资风险预警
9.8 中国工程车行业投资策略与建议
9.9 中国工程车行业可持续发展建议
图表目录
图表1:国家统计局对工程车行业的定义与归类
图表2:本报告研究范围界定
图表3:本报告的主要数据来源及统计标准说明
图表4:工程车行业主管部门
图表5:工程车行业自律组织
图表6:截至2025年工程车行业标准汇总
图表7:截至2025年工程车行业发展政策汇总
图表8:截至2025年工程车行业发展规划汇总
图表9:全球工程车行业发展趋势预判
图表10:2020-2025年工程车行业市场前景预测
图表11:行业并购特征分析
图表12:行业兼并重组意图
图表13:工程车行业现有企业的竞争分析表
图表14:工程车行业对上游议价能力分析表
图表15:工程车行业对下游议价能力分析表
图表16:工程车行业潜在进入者威胁分析表
图表17:中国工程车行业五力竞争综合分析
图表18:中国工程车行业区域发展水平对比
图表19:中国工程车行业主要区域分布图
图表20:工程车产业链结构
更多图表见正文……