
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
- 研究方法
汽车后视镜是一种安装在车辆外部或内部的光学装置,用于帮助驾驶员观察车辆后方及侧方的情况。根据安装位置的不同,可分为外后视镜和内后视镜。随着技术的进步,传统光学后视镜逐渐被电子后视镜(CMS,CameraMonitorSystem)所取代,后者通过摄像头和显示屏提供更广阔的视野和更高的安全性。2024年,中国汽车后视镜市场规模达到约150亿元人民币,同比增长8.5%。这一增长主要得益于乘用车市场的稳步扩张以及新能源汽车渗透率的快速提升。数2024年中国乘用车销量约为2,300万辆,其中新能源汽车占比接近40%,为后视镜行业带来了新的需求动力。消费者对行车安全性和智能化功能的关注也推动了高端后视镜产品的普及,例如具备盲点监测、自动防眩光和加热除雾等功能的产品。从市场竞争格局来看,中国汽车后视镜市场呈现出“外资品牌主导高端市场,本土企业占据中低端市场”的特征。国际知名品牌如博世(Bosch)、法雷奥(Valeo)和米拉(Mira)凭借其先进的技术和品牌影响力,在电子后视镜领域占据较大份额。而国内企业如宁波华翔、深圳福今电子等则依靠成本优势和灵活的服务模式,在传统光学后视镜市场中占据主导地位。值得注意的是,部分本土企业在电子后视镜领域加大研发投入,逐步缩小与国际巨头的技术差距。政策法规的变化对行业发展产生了深远影响。2024年,中国正式实施GB15084-2022《机动车辆间接视野装置性能和安装要求》,允许电子后视镜作为传统光学后视镜的替代方案。这一政策的出台不仅促进了电子后视镜的商业化应用,还加速了相关产业链的发展。2024年电子后视镜在中国市场的渗透率已达到15%,预计未来几年将保持每年20%以上的增速。未来发展趋势方面,智能化和电动化将成为驱动中国汽车后视镜行业发展的两大核心力量。智能驾驶技术的普及将推动后视镜向多功能集成方向发展。例如,未来的后视镜可能集成了全景影像、车道偏离预警、行人检测等多项功能,进一步提升驾驶体验和安全性。随着新能源汽车市场份额的持续扩大,轻量化设计将成为后视镜产品的重要趋势。采用碳纤维复合材料或铝合金材质的后视镜不仅可以降低整车重量,还能提高续航里程。全球供应链的调整也为本土企业提供了更多机会。受地缘政治和贸易摩擦的影响,许多主机厂开始优先选择本地供应商,这为中国汽车后视镜企业拓展国际市场创造了有利条件。随着5G通信和物联网技术的成熟,车联网生态系统的完善将进一步促进后视镜与其他车载设备的互联互通,形成更加智能的出行解决方案。中国汽车后视镜行业正处于转型升级的关键阶段。尽管面临原材料价格上涨和国际竞争加剧等挑战,但凭借技术创新、政策支持和市场需求的增长,该行业有望在未来五年内实现更快的发展。预计到2028年,中国汽车后视镜市场规模将突破250亿元人民币,其中电子后视镜的占比将超过40%。
博研咨询发布的《2025-2031年中国汽车后视镜行业市场发展规模及未来趋势研判报告》共十三章。首先介绍了汽车后视镜产业相关概念及发展环境,接着分析了中国汽车后视镜行业规模及消费需求,然后对中国汽车后视镜行业市场运行态势进行了重点分析,最后分析了中国汽车后视镜行业面临的机遇及发展前景。您若想对中国汽车后视镜行业有个系统的了解或者想投资该行业,本报告将是您不可或缺的重要工具。
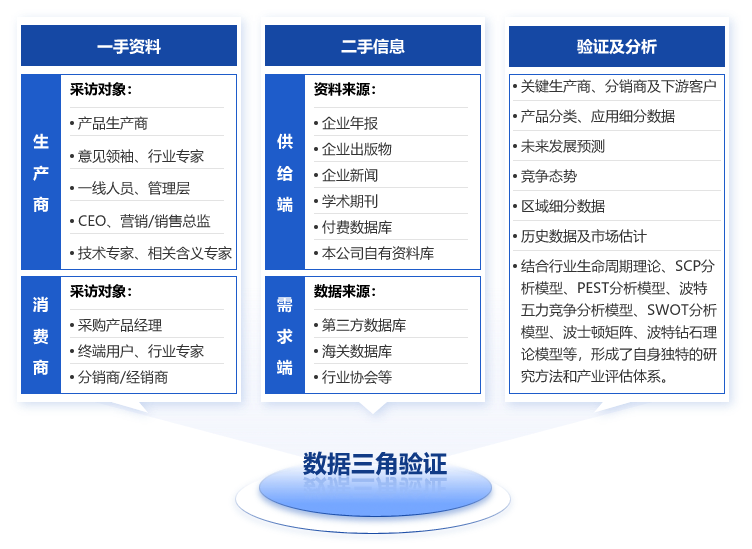
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场分析数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章2020-2025年世界汽车后视镜市场运行态势分析
第一节 2020-2025年国际汽车零部件运行总况
第二节 2020-2025年世界汽车后视镜市场整体状况分析
一、世界汽车后视镜生产情况
二、全球汽车后视镜的销售额统计分析
三、世界汽车后视镜进出口贸易分析
第三节 2020-2025年世界汽车后视镜技术研究
第四节 2025-2031年世界汽车后视镜市场新趋势分析
第二章2020-2025年中国汽车后视镜产业运行环境分析
第一节 2020-2025年中国宏观经济环境分析
一、国民经济运行情况GDP
二、消费价格指数CPI、PPI
三、全国居民收入情况
四、恩格尔系数
五、工业发展形势
六、固定资产投资情况
七、财政收支状况
八、社会消费品零售总额
九、对外贸易