
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
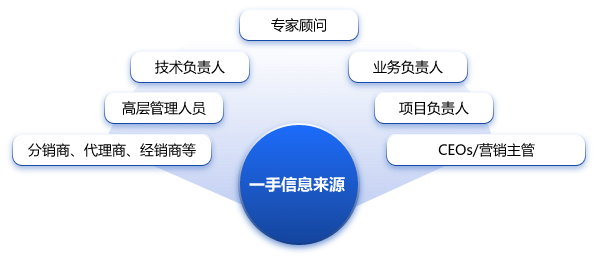
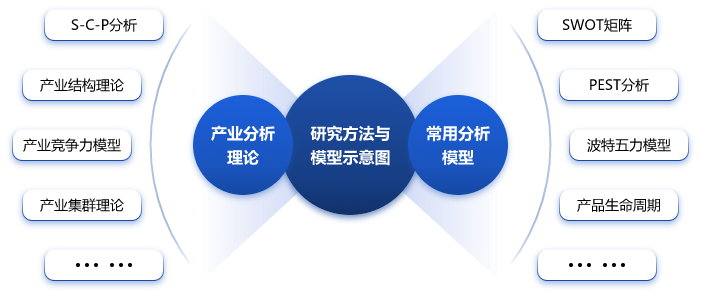
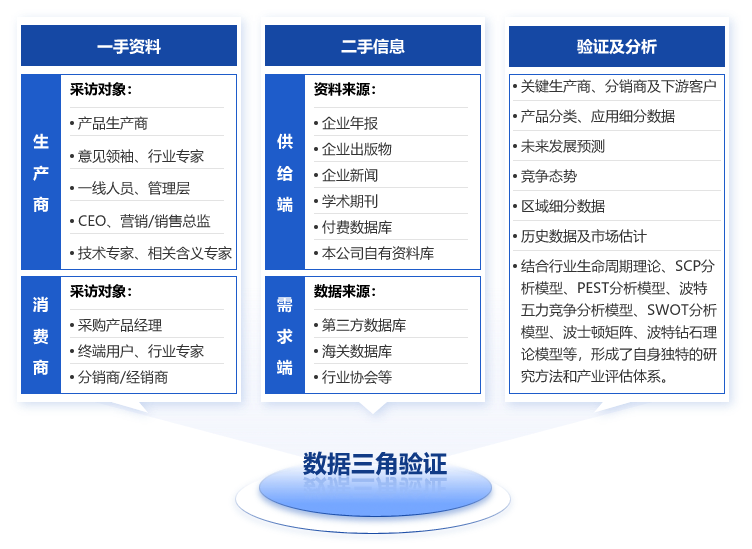
- 研究方法
全电动重卡是指以电力驱动为主要动力源的重型卡车,通常总质量超过15吨,主要用于长途运输、建筑施工、矿产开采等场景。相比传统燃油重卡,全电动重卡具有零排放、低噪音、能源成本低以及维护费用低等优势,同时在政策支持和技术进步的推动下,正逐步成为商用车领域的重要发展方向。2024年,中国全电动重卡市场继续保持快速增长态势。2024年中国全电动重卡销量达到约8.6万辆,同比增长47%,占整个重卡市场的份额提升至9.3%。这一增长主要得益于政策激励、技术突破以及市场需求的多样化发展。从区域分布来看,华东和华南地区是全电动重卡的主要消费市场,合计占比超过60%;而华北地区的增速最快,受益于京津冀地区对环保物流车辆的大力推广。从市场竞争格局来看,当前中国全电动重卡市场呈现“头部集中”的特点。比亚迪商用车、三一重工、一汽解放和东风汽车等企业占据主导地位,其中比亚迪商用车凭借其领先的电池技术和完善的产业链布局,在2024年的市场份额接近25%。新兴品牌如智加科技(PlusAI)和图森未来(TuSimple)也在自动驾驶与电动化结合领域崭露头角,为行业注入了更多创新活力。技术层面,动力电池性能的持续优化是推动全电动重卡发展的关键因素之一。2024年,主流全电动重卡的续航里程已普遍达到300-500公里,部分高端车型甚至突破600公里。快充技术的进步显著缩短了充电时间,部分车型可在30分钟内完成80%的电量补充,有效缓解了运营效率问题。换电模式作为另一种解决方案,也逐渐受到市场青睐,尤其是在港口、矿区等固定线路场景中展现出明显优势。2024年中国全电动重卡换电站数量已超过1,200座,较上年增长近80%。政策方面,中国政府继续加大对新能源商用车的支持力度。例如,“双碳”目标的持续推进促使各地政府出台更为严格的排放标准,并通过财政补贴、路权优先等方式鼓励全电动重卡的应用。《新能源汽车产业发展规划(2021-2035年)》明确提出到2025年新能源商用车渗透率需达到20%的目标,这为全电动重卡的发展提供了明确指引。展望中国全电动重卡行业将进入加速发展阶段。预计到2027年,全电动重卡销量有望突破30万辆,占重卡市场的比例将达到25%以上。这一增长将主要由以下几方面驱动:随着固态电池、氢燃料电池等新技术的成熟,全电动重卡的续航能力和应用场景将进一步扩展;智能网联技术的普及将推动自动驾驶与电动化的深度融合,从而大幅提升运输效率并降低运营成本;全球绿色转型趋势将为中国全电动重卡出口创造更多机会,特别是在欧洲和东南亚市场。行业仍面临一些挑战。例如,高昂的购置成本仍是制约中小企业采购全电动重卡的主要障碍;充电基础设施建设虽取得一定进展,但在偏远地区覆盖率仍有待提高;电池回收利用体系尚不完善,可能对未来环境可持续性构成潜在威胁。中国全电动重卡行业正处于快速发展期,技术创新、政策支持和市场需求共同推动其向更高效、更环保的方向迈进。未来几年,随着技术瓶颈的逐步突破和商业模式的不断创新,全电动重卡将在物流运输和工程建设等领域发挥更加重要的作用。
博研咨询发布的《2025-2031年中国电动重卡行业市场全景调研及投资机会研判报告》共十一章。首先介绍了电动重卡行业市场发展环境、电动重卡整体运行态势等,接着分析了电动重卡行业市场运行的现状,然后介绍了电动重卡市场竞争格局。随后,报告对电动重卡做了重点企业经营状况分析,最后分析了电动重卡行业发展趋势与投资预测。您若想对电动重卡产业有个系统的了解或者想投资电动重卡行业,本报告是您不可或缺的重要工具。
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国家统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章电动重卡行业发展综述
第一节 电动重卡的定义及应用
一、电动重卡的基本定义、行业特征
二、电动重卡的主要用途
三、电动重卡的主要类型及特点
第二节 电动重卡行业发展历程
一、电动重卡行业过往发展历程
二、电动重卡行业生命周期、所处阶段
第三节 电动重卡行业商业模式
一、生产模式
二、采购模式
三、销售模式
第二章中国电动重卡产业政策环境
第一节 电动重卡行业监管管理体制
一、主要政府监管部门
二、相关行业协会、联系方式
第二节 电动重卡行业政策解析
一、电动重卡行业相关标准
二、电动重卡行业主要政策汇总
三、电动重卡行业重点政策及影响
四、电动重卡行业未来政策导向及趋势
第三章中国电动重卡行业市场发展调查
第一节 全球电动重卡行业市场发展现状
一、2020-2025年全球电动重卡市场规模及增速
二、全球电动重卡行业竞争格局、市场结构占比
三、主要国家/地区的经验借鉴
第二节 中国电动重卡行业市场规模现状
一、2020-2025年中国电动重卡产量
二、2020-2025年中国电动重卡需求量
三、2020-2025年中国电动重卡行业产值
第三节 中国电动重卡行业经济效益调查
一、2020-2025年中国电动重卡价格走势
二、中国电动重卡行业成本拆解
三、中国电动重卡行业利润水平
第四节 中国电动重卡行业市场竞争格局
一、中国电动重卡行业企业竞争格局、市场份额
二、中国电动重卡行业集中度
第四章中国电动重卡所属行业进出口市场调查
第一节 2020-2025年中国电动重卡进口市场调查
一、2020-2025年中国电动重卡进口数量
二、2020-2025年中国电动重卡进口金额
三、2025年中国电动重卡进口来源地区
四、2020-2025年中国电动重卡进口价格
第二节 2020-2025年中国电动重卡出口市场调查
一、2020-2025年中国电动重卡出口数量
二、2020-2025年中国电动重卡出口金额
三、2025年中国电动重卡出口目的地区
四、2020-2025年中国电动重卡出口价格
第三节 中国电动重卡进出口市场特征总结
第五章中国电动重卡行业产业链结构研究
第一节 电动重卡行业产业链结构
一、电动重卡产业链全景图谱
二、电动重卡产业链价值链剖析
第二节 电动重卡行业主要上游产业市场调查
一、上游产业链主要原材料市场现状
二、上游原材料价格及走势
三、上游主要厂商分布、联系方式
第三节 电动重卡行业主要中游产业市场调查
第四节 电动重卡行业主要下游产业市场调查
第六章供给端——电动重卡行业产品市场调查
第一节 电动重卡行业产品市场调查
第二节 电动重卡行业营销策略
一、电动重卡行业主流营销方法及现状
二、电动重卡行业典型企业营销模式借鉴
三、电动重卡行业营销策略未来发展趋势
第三节 中国电动重卡产品销售市场调查总结
第七章需求端——电动重卡行业细分应用领域调查
第一节 工业运输领域
一、电动重卡在细分领域的主要用途
二、2020-2025年细分领域应用市场空间测算
三、电动重卡在细分领域的主要厂商分布
四、电动重卡在细分领域的未来市场空间预测
五、电动重卡在细分领域的应用前景
第二节 物流运输领域
一、电动重卡在细分领域的主要用途
二、2020-2025年细分领域应用市场空间测算
三、电动重卡在细分领域的主要厂商分布
四、电动重卡在细分领域的未来市场空间预测
五、电动重卡在细分领域的应用前景
第三节 其他领域
一、电动重卡在细分领域的主要用途
二、2020-2025年细分领域应用市场空间测算
三、电动重卡在细分领域的主要厂商分布
四、电动重卡在细分领域的未来市场空间预测
五、电动重卡在细分领域的应用前景
第八章中国电动重卡所属行业财务状况调查
第一节 中国电动重卡行业经济规模
第二节 中国电动重卡所属行业盈利能力指标
第三节 中国电动重卡所属行业营运能力指标
第四节 中国电动重卡所属行业偿债能力指标
第五节 中国电动重卡所属行业财务状况综合评价
第九章中国电动重卡行业重点企业推荐
第一节 比亚迪汽车工业有限公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第二节 成都大运汽车集团有限公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第三节 安徽华菱汽车有限公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第十章2025-2031年中国电动重卡产业发展前景与市场空间预测
第一节 研究总结
一、市场特点总结
二、技术趋势总结
三、竞争格局总结
第二节 2025-2031年电动重卡行业市场空间测算
一、2025-2031年全球电动重卡市场空间测算
二、2025-2031年中国电动重卡细分市场结构预测
三、2025-2031年中国电动重卡市场空间测算
第三节 2025-2031年中国电动重卡产业发展前景与趋势
一、电动重卡产业发展前景展望
二、电动重卡产业未来发展趋势
第十一章2025-2031年中国电动重卡行业投资机会及投资风险
第一节 2025-2031年中国电动重卡行业投资机会
一、电动重卡行业区域投资潜力
二、与产业链相关的投资机会
第二节 电动重卡行业投资建议
一、行业发展策略建议
二、行业投资方向建议
三、行业投资方式建议
第三节 电动重卡行业风险
一、宏观经济风险
二、市场竞争风险
三、产业政策风险
四、企业财务风险
五、其他风险因素